
Telecom Italia ( BIT:TIM ) ha chiuso il Q1 2026 con risultati misti: ricavi leggermente sotto le attese (circa 3,3 mld €, +1,2% a/a), EBITDA after-lease a 794 mln € e core profit in calo del 2,7% a causa di pressioni sui MVNO e consumer mobile domestico. Crescite solide invece da TIM Brasil (+6,4% ricavi) e enterprise domestico (+3,2%).
La guidance 2026 resta confermata: ricavi +2-3% sul 2025, con focus su crescita e ritorno alla remunerazione degli azionisti (buyback da 400 mln € già annunciato a febbraio).
Novità principali:
- Poste Italiane (già primo azionista con ~27%) ha lanciato a marzo un’OPA da 10,8 mld € a 0,635 €/azione (cash + azioni Poste). Il CEO di TIM Pietro Labriola ha detto il 7 maggio che è “troppo presto” per valutare se l’offerta debba essere alzata. Il titolo tratta intorno a 0,71 € (premium implicito). L’operazione è vista come una rinazionalizzazione strategica delle telecom italiane. (Bloomberg, Reuters)
- Accordi di rete: condivisione 5G con Fastweb (gennaio) e intesa non vincolante con Fastweb+Vodafone per nuove torri (marzo).
- Proroga al 15 ottobre 2026 della cessione di Sparkle (cavi sottomarini) al veicolo MEF-Retelit.
Performance attuale (dati in tempo reale): prezzo ~0,71 €, +39,9% YTD, +99,5% su 1 anno, +7% ultimo mese, +2% ultima settimana. Market cap ~17,6 mld USD, PE elevato ~116x (riflette aspettative di turnaround), consensus analisti Moderate Buy con target medio 0,80 €. Settore: Communication Services – Wireless Telecommunications.
Il mercato segue con attenzione l’evoluzione dell’OPA di Poste e i prossimi passi del CDA di TIM. Il titolo ha reagito positivamente ai rumor di consolidamento statale ma resta sensibile a esecuzione e regolamentazione.
Disclaimer: Queste non sono raccomandazioni di investimento.



Analisi azioni metodo Biagetti Evo, sono un nuon investimento, oppure è meglio lassciar perdere?
1. Business Quality e Valutazione
TIM opera in un settore ad alta intensità di capitale (CapEx) e alta competitività. La qualità del business è storicamente gravata dal debito, ma il grafico mostra un rebound del 38,31% YTD, segno che il mercato percepisce positivamente la trasformazione strutturale (separazione della rete). Il multiplo P/E a 116,21 è estremamente elevato, indicando che il prezzo attuale non riflette gli utili passati, ma una scommessa su una redditività futura molto più alta o su eventi straordinari.
2. Analisi per Scenari
- Bear Case (0,45 – 0,55€): Rallentamento della riduzione del debito, ostacoli regolatori persistenti, o guerra dei prezzi aggressiva nel mobile.
- Base Case (0,65 – 0,75€): Consolidamento dei prezzi attuali. Il mercato “digerisce” la nuova struttura aziendale (NetCo/ServiceCo).
- Bull Case (>0,85€): Ritorno del dividendo, M&A nel settore telecom europeo, o crescita dei ricavi oltre le attese nei servizi Enterprise/Cloud.
3. Management e Allocazione del Capitale
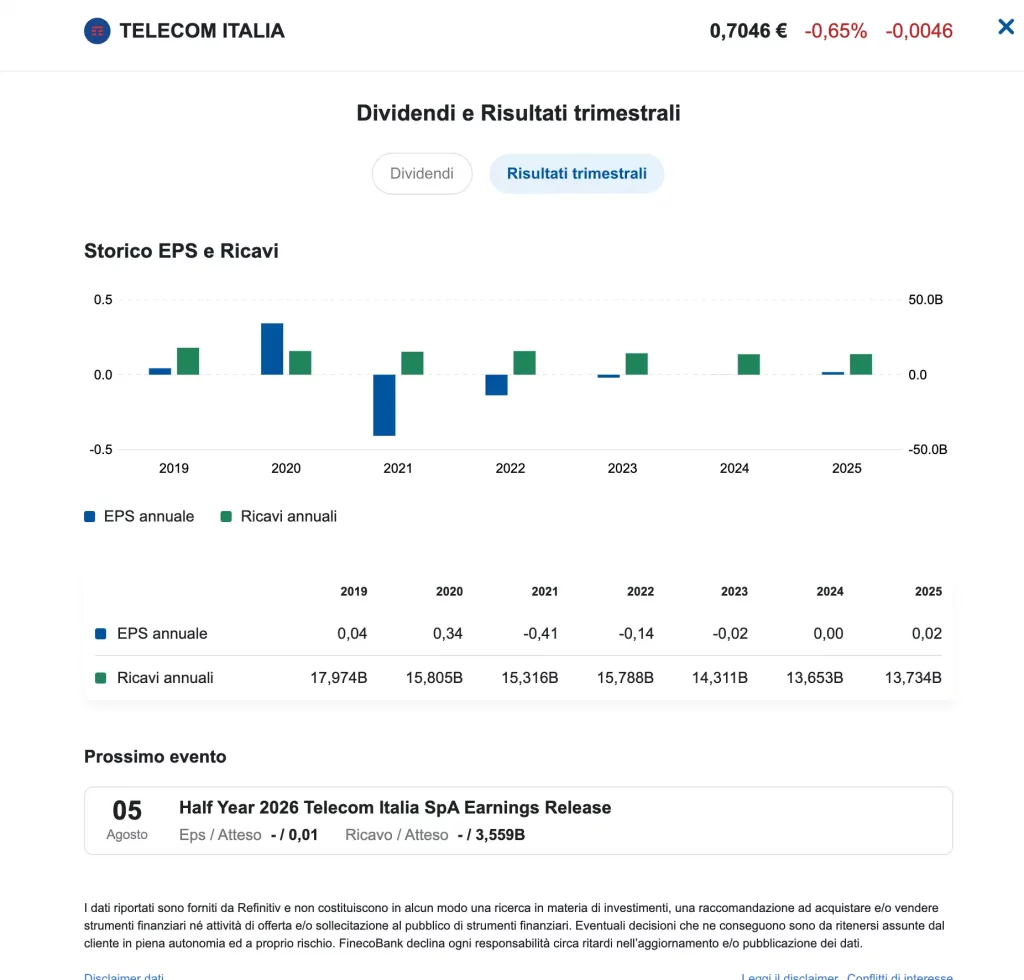
Il focus attuale è la disciplina finanziaria. L’assenza di dividendi (indicata con “-” nei dati) è coerente con la necessità di deleveraging. L’allocazione del capitale è rivolta alla riduzione delle passività piuttosto che ai buyback, una scelta obbligata per stabilizzare il rating creditizio.
4. Fondamentali vs Narrativa di Mercato
- Dati Reali: Margini ancora sotto pressione e multipli nominali “fuori scala” (P/E 116).
- Narrativa: Il mercato sta comprando la “nuova TIM”, più snella e con un profilo di rischio diverso dopo la cessione degli asset infrastrutturali. Il grafico YTD mostra che la narrativa sta vincendo sui fondamentali storici.
5. Ciclicità e Contesto Settoriale
Il settore Telco è in una fase di consolidamento. Dopo anni di deflazione dei prezzi, si intravedono segnali di razionalizzazione del mercato in Italia. TIM si trova nel mezzo di una ristrutturazione che mira a renderla meno ciclica e più simile a una tech-service company.
6. Redditività e Creazione di Valore
Con un ROE storicamente debole, la sfida è portare il ROIC (ritorno sul capitale investito) sopra il WACC (costo del capitale). Attualmente, la creazione di valore è legata più alla riduzione degli oneri finanziari che alla crescita esplosiva dei margini operativi.
7. Margine di Incertezza
L’incertezza è elevata. Dipende da variabili esogene: decisioni della Commissione Europea sulla concorrenza, dinamiche politiche interne e l’andamento dei tassi d’interesse, fondamentali per una società che sta rinegoziando il proprio profilo di debito.
8. Tesi di Investimento e Orizzonte Temporale
- Breve (Speculativo): Positivo, spinto dal momentum del grafico (massimi a 52 settimane).
- Medio/Lungo: Richiede cautela. La tesi poggia sulla capacità di generare Free Cash Flow in un mercato domestico che rimane tra i più difficili al mondo.
9. Bias Psicologici e Disciplina dell’Investitore
Il rischio principale è l’Ancoraggio: molti investitori guardano ai prezzi di 10-20 anni fa sperando in un ritorno a quei livelli. Bisogna invece valutare TIM come una società “nuova” post-scissione, evitando di farsi condizionare dal passato traumatico del titolo.
10. Valutazione Quantitativa
- Prezzo: 0,71€ (Massimo a 52 sett.)
- Variazione YTD: +38,31% (Molto forte)
- P/E: 116,21 (Eccessivo, indica transizione)
- Scorecard Fondamentale: 4/10 (Miglioramento tecnico, ma solidità ancora da dimostrare).
11. Aspettative Implicite del Mercato
Il prezzo a 0,71€ sta scontando un successo pieno della ristrutturazione e un futuro ritorno alla cedola. Non c’è più “sconto paura” come a inizio anno (0,51€); il mercato è ora ottimista.
12. Mappa dei Rischi
- Regolatorio: Nuove norme su tariffe o privacy.
- Competitivo: Iliad e altri operatori low-cost che impediscono l’aumento dell’ARPU (ricavo medio per utente).
- Macro: Inflazione che erode i margini operativi non trasferibili immediatamente sui clienti.
Conclusione Finale
Telecom Italia sta vivendo un momento di grazia sul mercato azionario, uscendo da un lungo tunnel. Tuttavia, il P/E altissimo suggerisce che gran parte delle buone notizie sia già prezzata. L’investitore deve monitorare se i flussi di cassa reali seguiranno l’ottimismo del grafico.
Valutazione: ⭐⭐⭐ (3/5) Il titolo è in pieno recupero tecnico e strategico, ma il profilo di rischio rimane medio-alto e la valutazione attuale richiede una conferma nei prossimi report sugli utili.
Analisi andamento settore telefonia in Italia
L’analisi dell’andamento del settore delle telecomunicazioni in Italia per il 2025-2026, basata sui dati AGCOM (Autorità per le Garanzie nelle Comunicazioni), Istat e della Commissione Europea, delinea un comparto in profonda trasformazione, caratterizzato da una “ripresa a due velocità”.
Ecco i punti chiave tratti dai rapporti ufficiali più recenti:
1. Dinamiche dei Ricavi e Mercato (Dati AGCOM 2025)
Secondo l’ultimo Osservatorio sulle Comunicazioni, il settore mostra segnali di risveglio dopo anni di deflazione, ma con differenze marcate tra fisso e mobile:
- Crescita Complessiva: I ricavi dei servizi di comunicazione elettronica sono stimati in aumento (circa +900 milioni di € su base annua nel 2024/2025).
- Rete Fissa vs Mobile: La crescita è trainata quasi interamente dalla rete fissa (+1,28 miliardi di €), grazie alla migrazione verso connessioni FTTH (fibra ottica) a maggior valore. Al contrario, la rete mobile continua a soffrire (-379 milioni di €) a causa dell’estrema pressione competitiva e della riduzione dei prezzi unitari.
- Esplosione del Traffico: Il consumo di dati non si ferma. Per le SIM “human”, il traffico giornaliero è cresciuto del 14,5% nell’ultimo anno, superando il raddoppio (+113%) rispetto ai livelli del 2021.
2. Digitalizzazione e Obiettivi UE (Digital Decade 2025)
Il Digital Decade Country Report 2025 della Commissione Europea evidenzia i progressi dell’Italia rispetto ai target 2030:
- Infrastrutture: L’Italia ha fatto progressi “notevoli” nella copertura 5G e nella fibra, ma rimane una sfida aperta l’adozione delle tecnologie avanzate nelle imprese.
- Competenze Digitali: Questo resta il “tallone d’Achille”. Solo il 45,8% della popolazione possiede competenze digitali di base, un dato sotto la media UE che frena l’adozione di servizi avanzati.
- Servizi Pubblici: Il 73% degli italiani ritiene che la digitalizzazione stia semplificando la vita, un segnale positivo per gli investimenti in infrastrutture telco legate alla PA.
3. Innovazione e Imprese (Dati Istat 2025)
Il rapporto Istat Imprese e ICT fotografa una accelerazione tecnologica che sposta la domanda delle aziende verso servizi di connettività più complessi:
- Intelligenza Artificiale: L’uso dell’IA nelle imprese italiane è raddoppiato in un solo anno, passando dall’8,2% (2024) al 16,4% (2025).
- Cloud Computing: Il 68,1% delle imprese acquista servizi cloud di livello intermedio o avanzato, aumentando la necessità di banda larga garantita e sicura.
- PMI: Il livello “base” di digitalizzazione delle piccole medie imprese ha raggiunto l’88,3%, quasi centrando l’obiettivo europeo del 90% previsto per il 2030.
4. La Sfida degli Investimenti (Rapporto ASSTEL)
Nonostante l’aumento del traffico, gli organi di categoria (Asstel) avvertono su una criticità strutturale:
- Costo del Capitale: Il costo per investire nelle TLC in Italia è salito (dall’8,1% rispetto al 7,3% del passato), rendendo più difficile per gli operatori finanziare l’estensione della rete 5G stand-alone e della fibra nelle aree bianche.
- Prezzi alla Produzione: Istat rileva un lieve aumento dei prezzi dei servizi di informazione e comunicazione B2B (+0,4%), segno che gli operatori stanno provando a recuperare margini sui clienti aziendali.
Riepilogo in sintesi
| Indicatore | Tendenza 2025/2026 | Fonte |
| Ricavi Rete Fissa | In aumento (migrazione a Fibra) | AGCOM |
| Ricavi Rete Mobile | In lieve flessione (pressione prezzi) | AGCOM |
| Traffico Dati Mobile | +14,5% annuo | AGCOM |
| Adozione IA Imprese | Raddoppiata (16,4%) | Istat |
| Competenze Digitali | Critiche (sotto media UE) | Commissione UE |
In conclusione, le istituzioni descrivono un settore fondamentale per la crescita del PIL, ma che fatica a trasformare l’enorme aumento del traffico dati in profitti proporzionali a causa di un mercato estremamente frammentato e competitivo.
FAQs
La convenienza dipende dal profilo di rischio. Attualmente, il titolo scambia vicino ai massimi a 52 settimane (0,71€) con un rendimento YTD del +38%. Sebbene i fondamentali mostrino ancora perdite nette nel Q1 2026, il mercato sta premiando la riduzione del debito e il piano di buyback da 400 milioni di euro. Gli analisti fissano target intermedi a 0,80€, ma l’elevato moltiplicatore P/E suggerisce cautela: il titolo è adatto a chi scommette sul successo definitivo della nuova struttura “ServiceCo”.
Secondo il piano industriale e le recenti comunicazioni societarie, il ritorno al dividendo è previsto per il 2026. Dopo anni di sospensione necessari per il deleveraging e la cessione della rete (NetCo), la società punta a remunerare nuovamente gli azionisti grazie alla stabilizzazione dei flussi di cassa e alla crescita dell’EBITDA core stimata tra il 5% e il 6%. La conversione delle azioni di risparmio ha inoltre semplificato la struttura del capitale in vista di questa distribuzione.
Il consenso degli analisti è attualmente distribuito in un range che va da un supporto prudenziale di 0,60€ fino a obiettivi rialzisti di 0,80€ – 0,85€. Il superamento della resistenza tecnica a 0,67€ ha aperto la strada a nuovi massimi decennali. Tuttavia, il raggiungimento dei target più ambiziosi resta vincolato all’esecuzione del piano di dismissione degli asset e alla tenuta dei ricavi nel mercato domestico, dove la pressione competitiva di Iliad e Poste Italiane rimane il principale fattore di rischio.
(fonti: Reuters, MarketScreener, Google finance )

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.