
Andiamo a leggere le ultime notizie sulle azioni Ferrari, ( BIT:RACE ) le previsioni prezzo su questo titolo ed altre considerazioni importanti tra cui l’analisi del titolo con il Metodo Biagetti Evo..
- Ferrari ha confermato la guidance 2026 nonostante il contesto geopolitico difficile e i timori sul rallentamento della domanda nel settore luxury.
- Nel Q1 2026 il gruppo ha registrato:
- ricavi per circa €1,85 miliardi
- EBITDA di €722 milioni
- utile netto di circa €413 milioni
- margine EBITDA vicino al 39%
I risultati sono stati sostenuti soprattutto da modelli ad alta marginalità e personalizzazioni.
- Le consegne sono leggermente diminuite (3.436 vetture contro 3.593 un anno fa), ma Ferrari ha spiegato che si tratta di una scelta strategica legata al cambio di gamma e all’arrivo di nuovi modelli.
- Il mercato ha reagito in modo prudente: dopo i conti, il titolo è sceso di circa il 4% in alcune sedute, nonostante risultati superiori alle attese degli analisti. Gli investitori restano cauti su:
- transizione elettrica
- rallentamento globale del lusso
- tensioni geopolitiche e dazi USA.


Focus: Ferrari elettrica “Luce”
Uno dei temi più seguiti è il lancio della prima Ferrari full electric, chiamata “Luce”, attesa entro maggio 2026. Il progetto rappresenta una svolta storica per Maranello e potrebbe influenzare molto il titolo nei prossimi trimestri.
Cosa pensano gli analisti
Il consenso resta generalmente positivo:
- molte banche d’affari mantengono rating “Buy”
- alcuni target price sono stati ridotti dopo il calo del titolo
- diversi analisti vedono comunque potenziale di recupero nel medio periodo.
Secondo stime recenti:
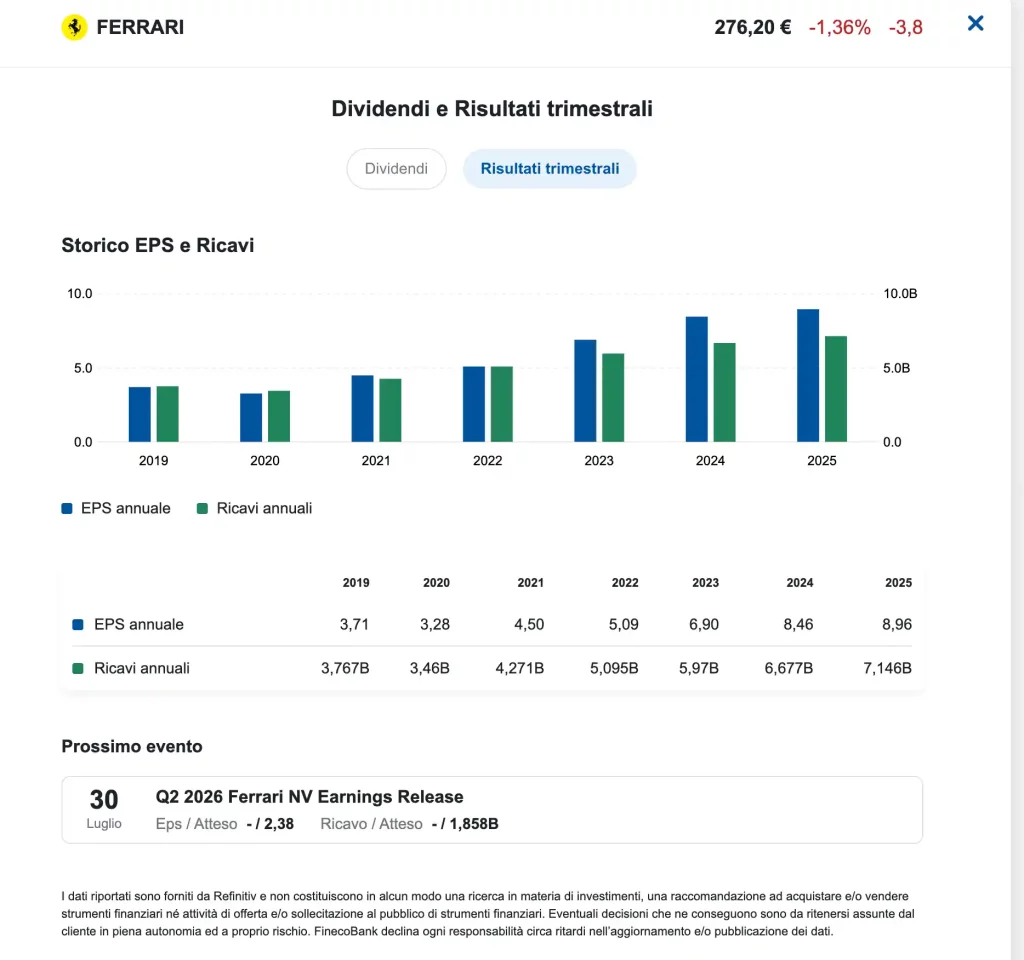
- crescita utili prevista ~7% annuo
- crescita ricavi ~6% annuo
- ROE previsto molto elevato (~39%).
Situazione del titolo
Il titolo RACE resta uno dei più forti del settore automotive premium, ma nel 2026 ha corretto sensibilmente dai massimi storici. Alcuni analisti ritengono che la valutazione rimanga alta rispetto al settore auto tradizionale, mentre altri vedono Ferrari più simile a un brand del lusso tipo LVMH che a una casa automobilistica classica.
ANALISI FERRARI NV Maggio 2026 metodo Biagetti Evo
1. Business Quality e Valutazione
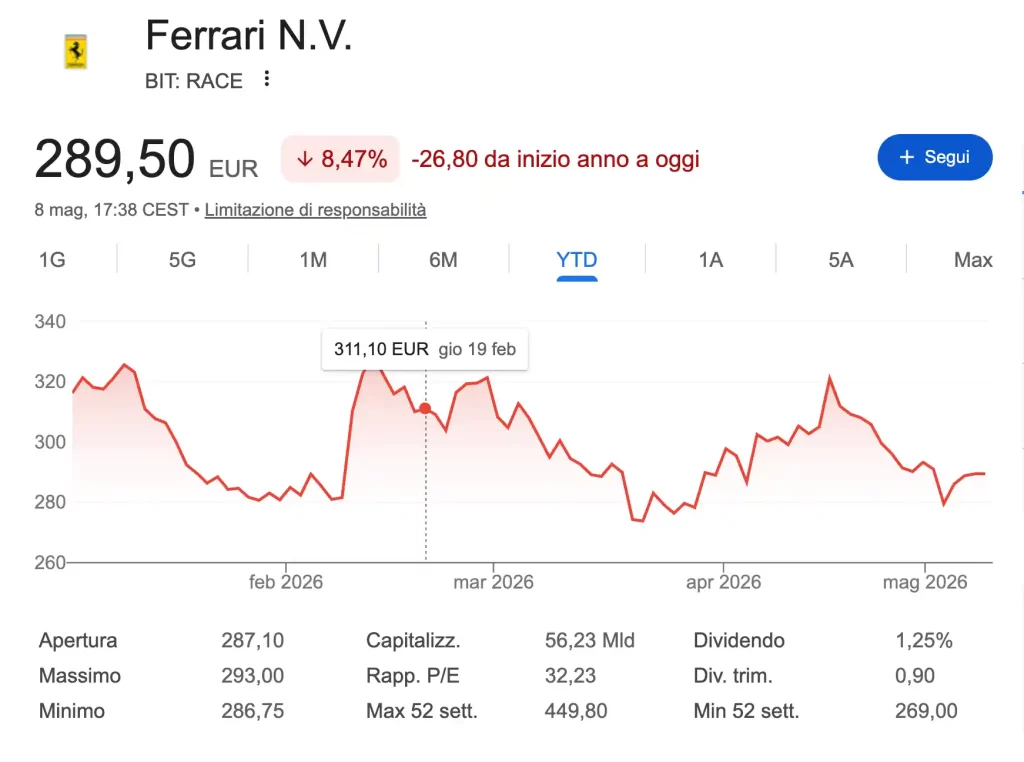
Ferrari non opera nel settore automotive tradizionale, ma nel segmento del lusso esperienziale ad alto valore aggiunto. La qualità aziendale è garantita da un pricing power (potere di determinazione dei prezzi) pressoché illimitato e da una lista d’attesa che funge da stabilizzatore dei ricavi. Il Rapporto P/E (Prezzo/Utili) si attesta a 32,23, un multiplo elevato rispetto alla media industriale ma storicamente coerente con i brand del lusso.
2. Analisi per Scenari
- Bull Case: Espansione dei margini grazie alla personalizzazione estrema e successo della transizione verso l’elettrico (e-building), con il titolo che punta a recuperare i massimi di 449,80 €.
- Base Case: Crescita costante dei ricavi mid-single digit e mantenimento dei dividendi, con stabilizzazione nell’area 300-320 €.
- Bear Case: Contrazione della domanda globale nel segmento ultra-luxury o ritardi tecnologici nella gamma EV, con supporto tecnico individuato nel minimo a 52 settimane di 269,00 €.
3. Management e Allocazione del Capitale
La disciplina finanziaria è un pilastro del gruppo. Con un dividendo dell’1,25% e programmi di share buyback (riacquisto di azioni proprie) ricorrenti, il management dimostra un’ottima efficienza nell’allocazione del capitale, privilegiando la remunerazione degli azionisti senza compromettere gli investimenti in Ricerca e Sviluppo (R&D).
4. Fondamentali vs Narrativa di Mercato
Mentre la narrativa di mercato ha penalizzato il titolo da inizio anno (-8,47% YTD), i fondamentali rimangono solidi. Il mercato sembra scontare un temporaneo “affaticamento” del settore lusso, ma i dati reali di Ferrari mostrano una resilienza superiore rispetto ai competitor generalisti.
5. Ciclicità e Contesto Settoriale
Il titolo presenta una bassa ciclicità operativa: la domanda per le vetture del Cavallino è spesso decorrelata dai cicli economici standard. Tuttavia, l’attuale contesto macroeconomico (tassi d’interesse e inflazione monitorati da istituzioni come la BCE) influenza i flussi di capitale verso titoli a crescita stabile.
6. Redditività e Creazione di Valore
Ferrari vanta margini EBITDA tra i più alti al mondo. La creazione di valore è guidata da un ROIC (Rendimento del Capitale Investito) stabilmente superiore al WACC (Costo Medio Ponderato del Capitale), segno di un vantaggio competitivo (Moat) strutturale.
7. Margine di Incertezza
L’incertezza principale risiede nella capacità di mantenere l’esclusività sonora e prestazionale nel passaggio ai motori elettrici. È una variabile tecnologica ed emotiva che potrebbe influenzare i multipli di lungo periodo.
8. Tesi di Investimento e Orizzonte Temporale
- Breve periodo: Fase di accumulo/consolidamento dopo il recente drawdown.
- Medio/Lungo periodo: Tesi solida basata sulla rarità del bene e sull’espansione dei servizi digitali e lifestyle.
9. Bias Psicologici e Disciplina dell’Investitore
L’investitore deve evitare l’ancoraggio ai massimi storici (449,80 €) e valutare il titolo per la sua capacità di generare flussi di cassa (cash flow) piuttosto che per la pura volatilità dei prezzi.
10. Valutazione Quantitativa
| Parametro | Valore | Rating |
| Capitalizzazione | 56,23 Mld € | Elevata |
| P/E Ratio | 32,23 | Premium |
| Dividend Yield | 1,25% | Stabile |
| YTD Performance | -8,47% | Sotto-performante |
11. Aspettative Implicite del Mercato
Il prezzo attuale sconta una crescita più moderata per il 2026 rispetto agli anni precedenti. La percezione del rischio è leggermente aumentata, riflettendo una maggiore prudenza degli investitori istituzionali.
12. Mappa dei Rischi
- Operativi: Complessità della catena di approvvigionamento per componenti EV.
- Regolatori: Normative sulle emissioni sempre più stringenti a livello UE.
- Competitivi: Nuovi player nel segmento hyper-EV.
Conclusione Finale
Ferrari rimane un asset fondamentale per un portafoglio diversificato orientato alla qualità. Il recente calo dei prezzi può rappresentare un’opportunità di ingresso per un investitore evoluto che punta sull’apprezzamento del capitale nel lungo periodo, pur considerando il rischio di volatilità implicita del settore.
Valutazione: ★★★★☆ (4 su 5 stelle)
Nota: Il presente documento ha finalità puramente informative e non costituisce sollecito al pubblico risparmio. Ogni decisione di investimento deve essere pesata in base al proprio profilo di rischio e rendimento.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.