
Le notizie più recenti su Eni ($ENI.MI) ruotano intorno al Capital Markets Day del 19 marzo 2026, dove la società ha presentato il piano strategico 2026-2030 focalizzato su crescita E&P (exploration & production), transizione energetica, maggiore remunerazione agli azionisti e resilienza. Più avanti troverai un‘analisi completa e target price.



Punti chiave del piano:
- Investimenti in calo: circa €7 miliardi nel 2026 (-18% vs 2025), media sotto i €6 miliardi annui nel periodo (circa €5 miliardi netti con operazioni di portfolio).
- Crescita produzione oil&gas del 3-4% CAGR, con focus su gas (target 60-40 gas vs liquids) e portfolio LNG che supera i 20 milioni di tonnellate annue entro 2030.
- Remunerazione azionisti rafforzata: dividendo proposto a €1,10 per il 2026 (+5%), buyback iniziale da €1,5 miliardi (fino a €4 miliardi in scenari upside), con payout tra 35-45% del CFFO e meccanismi per distribuire extra cash flow (fino al 100% sopra certe soglie di Brent/gas).
- Deconsolidazione parziale di Plenitude e focus su efficienze (costi ridotti ulteriormente).
Altre notizie recenti:
- Il CEO Claudio Descalzi ha dichiarato che l’UE dovrebbe riconsiderare il ban progressivo sulle importazioni di gas russo dal 2027, perché difficile da sostituire (circa 20 bcm di LNG). (Reuters, 13 aprile 2026).[1]
- Eni prevede di investire $2 miliardi nel settore energetico egiziano nel 2026. (Arab News, fine marzo 2026).[2]
- I risultati del primo trimestre 2026 saranno presentati il 24 aprile 2026 (conference call alle 14:00 CEST) — evento da segnare in agenda.
$ENI.MI resta popolare su eToro (ranking ~159 negli ultimi 7 giorni tra i titoli), con consensus Moderate Buy dagli analisti e focus su energia tradizionale + rinnovabili. Il titolo ha performato bene YTD ma è sceso nelle ultime settimane.
Quali sono i target di produzione e LNG nel piano Eni fino al 2030?
Target principali dal piano strategico Eni 2026-2030 (presentato al Capital Markets Day di marzo 2026):
- Produzione upstream (oil & gas): Crescita reported del 3-4% CAGR dal 2025 al 2030 (da circa 1.73 Mboed nel 2025). Il portfolio di progetti in sviluppo/pre-sviluppo vale circa 850 kboed nel 2030. Il mix si sposta verso il gas: quota gas nel mix di produzione upstream >60% nel 2030 (vs target storico simile, con aumento del peso LNG di +11 punti percentuali rispetto al 2022). La quota LNG nel mix sale significativamente, con >40% del gas commercializzato come LNG nel 2030 (vs ~15% nel 2022).[1]
- LNG (contratti e portfolio): Volumi contrattati >20 MTPA entro il 2030 (da ~15 MTPA nel 2025). Crescita basata principalmente su equity production (target ~60-70% del portfolio da produzione propria). Focus su FLNG, progetti in Argentina (2×6 MTPA con YPF/XRG), Indonesia/Malaysia (joint venture Searah) e Africa.[1]
Questi target sono supportati da un pipeline di progetti forte (Africa, Medioriente, Asia, Norvegia, Americhe) e da efficienze. La produzione 2026 sarà intorno al top end della guidance precedente. Il piano enfatizza resilienza a bassi prezzi del Brent (<30$/bbl breakeven cash) e maggiore remunerazione agli azionisti.
Nota: Non è un consiglio di investimento. I numeri derivano dal documento ufficiale Eni; verifica sempre le presentazioni aggiornate sul sito investor.eni.com per dettagli completi o variazioni. Vuoi i target su Plenitude, Enilive o i progetti chiave (es. Argentina LNG)? O un confronto con il piano precedente?
I progetti principali che supporteranno la crescita della produzione Eni (3-4% CAGR fino al 2030) generano circa 850 kboed di nuova produzione nel 2030.
Il portfolio è descritto come il più forte nella storia dell’azienda, diversificato geograficamente (Africa, Medio Oriente, Asia, Norvegia, Americhe) e orientato al gas/LNG (quota gas >60% nel mix upstream). Molti progetti sono già in esecuzione o con FID atteso nel 2026. Ecco i più rilevanti per contributo e timing (dati dal Capital Markets Update 2026):
Africa (principale driver di volumi):
- Angola: Agogo West Hub (liquids, ~180 kboed, startup 2025), NGC Quiluma & Mabuqueiro (gas, ~100 kboed, 2025-26), Greater PAJ (liquids, ~85 kboed, 2029).
- Congo: Congo LNG Phase 2 (gas/liquids, ~120 kboed, ramp-up 2025).
- Côte d’Ivoire: Baleine Phase 3 (oil, parte di 90 kbopd totali per le fasi 1-3, FID previsto 1H 2026).
- Libya: Structures A&E (gas, 160 kboed, 2028) e Bouri Gas Utilization (gas, 20 kboed, 4Q 2026) — con focus su riduzione emissioni.
- Mozambique: Coral North FLNG (gas/LNG, 110 kboed, 2028).
Asia & Medio Oriente (forte spinta gas/LNG):
- Indonesia (Northern & Southern Hub, inclusa North Kutei Basin via JV Searah con Petronas): ~115 kboed (Southern) + 280 kboed (Northern), startup 2025-2028. Sanctioned 2026, chiave per LNG regionale.
- UAE: Umm Shaif LTDP (liquids/gas, fino a 180+ kboed totali tra fasi 2026-27), Hail & Gasha (gas, 340 kboed, 2028), Dalma e Lower Zakum.
- Qatar: North Field Expansion (NFE, gas, contributo significativo, startup 4Q 2026).
Americhe (LNG focus):
- Argentina LNG (con YPF e XRG): Progetto significativo approvato nel 2026, 2×6 MTPA FLNG (fasi 2029-30), risorse 25 TCF, +500 kboed per fase in produzione LNG/liquids. Uno dei pilastri per il target >20 MTPA di LNG contrattati entro 2030.
Europa/Norway: Contributi da Balder, Johan Castberg, Halten East (Vår Energi) e progetti in Italia (Gemini, Panda).
Questi progetti combinano execution veloce (Eni leader in time-to-market), bassi breakeven (<35$/bbl) e opzione su gas/LNG. Il piano prevede anche exploration attiva nel 2026 in West/North Africa, Norway, Eastern Med e Southeast Asia per rimpiazzare riserve (>140% RRR atteso).
Nota: Non è un consiglio di investimento. I dati vengono dal documento ufficiale Eni del marzo 2026; i numeri effettivi dipendono da execution, prezzi e approvazioni. Per i dettagli completi scarica la presentation dal sito investor.eni.com. Vuoi approfondire un’area specifica (es. LNG Argentina o Africa) o i target di capex su questi progetti?
Analisi azioni ENI
Prezzo attuale: circa €23.43. Performance recente: +41.9% YTD, +96.5% su 1 anno, -4.2% ultima settimana, +3.2% ultimo mese.
Valutazione chiave (dati aggiornati):
- Market cap: ~€78.1 miliardi
- P/E: 27.2 (elevato, riflette transizione e multipli energy)
- PEG: 5.7 (non economico su crescita attesa)
- Dividend Yield forward: ~4.4% (molto attraente)
- Beta: ~0.01 (bassa volatilità rispetto al mercato)
- ROE: ~5.7%, Profit Margin: ~3.4%
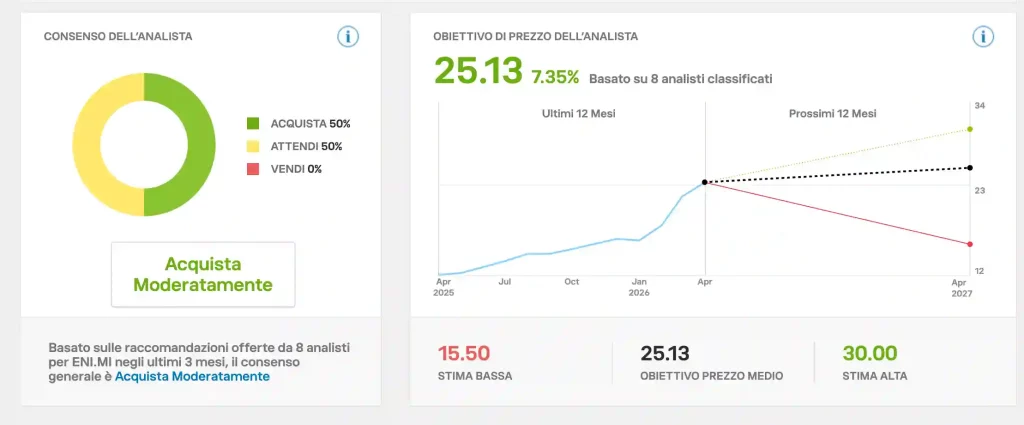
- Analyst consensus: Moderate Buy con target medio €23-24.75 (leggermente sopra o in linea con prezzo attuale). Alcuni target ADR equivalenti implicano upside moderato.
Punti di forza dal piano 2026-2030 (Capital Markets Day di marzo):
- Crescita produzione upstream 3-4% CAGR fino a ~850 kboed nuovi volumi nel 2030, mix gas >60%.
- Portfolio LNG >20 MTPA entro 2030.
- CFFO previsto in forte crescita fino a ~€17 miliardi nel 2030.
- Remunerazione azionisti rafforzata: DPS 2026 proposto a €1.10 (+5%), buyback iniziale €1.5 miliardi, payout 35-45% del CFFO + meccanismi di upside (extra buyback o extraordinary dividend sopra $90/bbl Brent o forti rialzi gas/margini raffinazione).
- Breakeven cash per dividendo molto basso (<$35/bbl medio piano), gearing 10-15%.
- Focus su efficienze, deconsolidazione Plenitude ed Enilive come “satelliti” per valore sbloccato.
Rischi principali: prezzo commodity (Brent, gas, refining margins), execution dei grandi progetti (Africa, Indonesia, Argentina LNG, Qatar, UAE), transizione energetica e regolamentazione UE. Il titolo trades a sconto rispetto a molti peer oil major per risk paese/Italia.
Popolarità su eToro: ranking ~159 tra i titoli più seguiti negli ultimi 7 giorni.
Prossimo catalizzatore: risultati Q1 2026 in uscita il 24 aprile 2026 (conference call 14:00 CEST) — da monitorare per update su produzione e guidance.
Takeaway: Eni appare solida su cash flow, dividendo e buyback in uno scenario di prezzi energetici stabili o in rialzo, con valuation che incorpora già molta crescita. Il piano rafforza il profilo di total shareholder return.
La Nostra opinione è un BUY Moderato.
NB, Disclaimer: Non è un consiglio di investimento: fai sempre la tua due diligence, i mercati sono volatili e i target possono cambiare.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.