
Leonardo SpA ($LDO.MI) ha presentato i risultati del Q1 2026 oggi, 6 maggio 2026.
Numeri principali (record per un primo trimestre):
- Nuovi Ordini: €9 miliardi (+31% YoY) — fortissimo book-to-bill
- Ricavi: €4,4 miliardi (+7% YoY)
- EBITA: €281 milioni (+33% YoY)
- FOCF: -€411 milioni (migliorato del +29% rispetto al Q1 2025, tipica stagionalità negativa del primo trimestre)
Il titolo oggi sta reagendo positivamente alla guidance confermata/rialzata e alla forte crescita degli ordini nel settore difesa, elicotteri, electronics e cybersecurity.
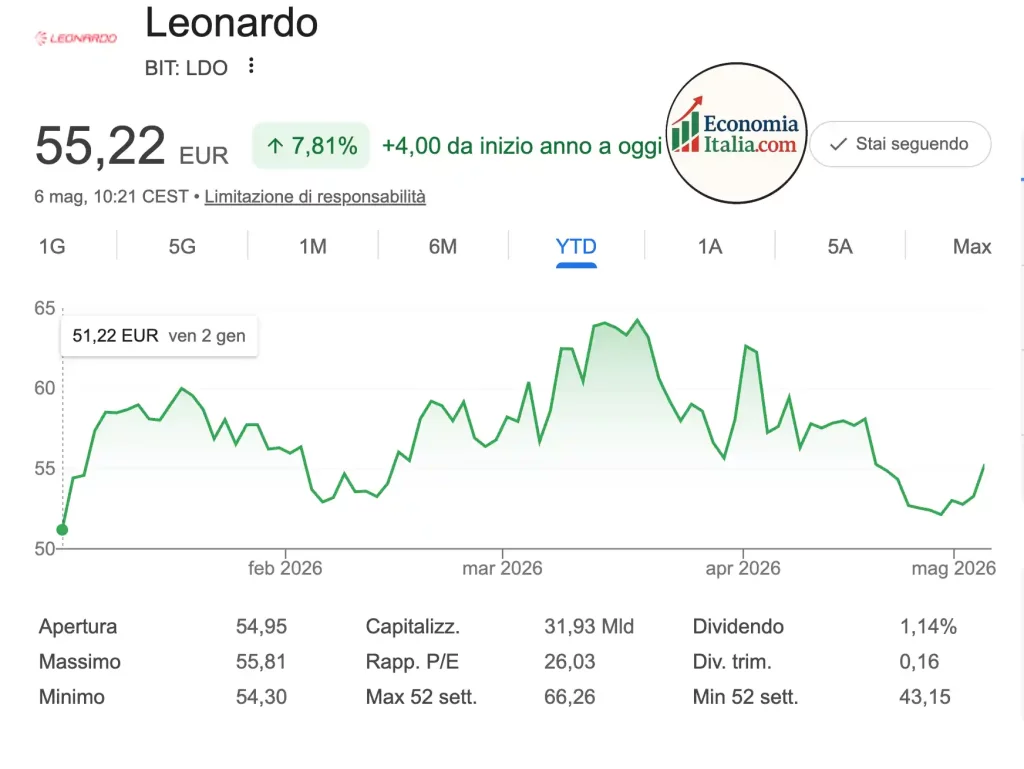
Dati attuali (6 maggio 2026): prezzo ≈ €55, market cap ≈ €36 miliardi, P/E ≈ 25.1, performance 1 anno +20.3%, YTD +4.5%.
situazione aggiornata sui dettagli per settore di Leonardo Q1 2026 (dati rilasciati oggi).
Il comunicato ufficiale del Gruppo non fornisce una breakdown numerica dettagliata per divisione nel primo trimestre (cosa abbastanza comune per Leonardo nei Q1, che tende a dare più dettagli nei risultati semestrali o annuali).
Però conferma chiaramente che:
- Tutti i settori hanno contribuito alla forte crescita degli ordini (+31% a €9 mld)
- I principali driver sono stati Elicotteri, Elettronica per la Difesa e Sicurezza (Electronics & Defence) e le aree legate a Cybersecurity.


Cosa sappiamo dai commenti e dal contesto:
- Elicotteri (Helicopters): Continua a essere uno dei motori principali. Ordini molto solidi grazie a contratti governativi e rinnovamenti flotte. Nel 2025 questa divisione aveva già mostrato doppia cifra in ricavi e margini in espansione.
- Electronics / Defence Electronics & Security: Divisione più grande e con margini più alti del Gruppo. Forte spinta da radar, sistemi elettronici, EW e programmi internazionali. Leonardo DRS (la controllata USA) ha riportato oggi ricavi +6% e margini in forte miglioramento, soprattutto su tactical radars e infrared sensing.
- Difesa in generale: Tutta l’area difesa sta beneficiando del contesto geopolitico (aumento spesa militare in Europa e NATO). Book-to-bill molto elevato nel trimestre.
Il titolo sta reagendo positivamente proprio perché gli ordini sono arrivati forti e distribuiti su più divisioni, confermando la guidance 2026.
Non è un consiglio di investimento. I mercati guardano soprattutto agli ordini e all’outlook più che ai singoli numeri trimestrali.

Leonardo comparato con i suoi concorrenti europei
Leonardo si posiziona bene nel 2026 tra i big europei della difesa, ma non è il leader assoluto.
Ecco il quadro aggiornato (dati al 6 maggio 2026):
| Azienda | Market Cap (USD) | P/E | YTD 2026 | 1Y Performance | Note principali |
|---|---|---|---|---|---|
| BAE Systems ($BA.L) | ~83B | 29.8 | +18.4% | +23.2% | Leader per backlog e stabilità, forte presenza USA e GCAP. |
| Leonardo ($LDO.MI) | ~36B | 25.1 | +4.5% | +20.3% | Q1 record ordini (+31%), book-to-bill fortissimo, guidance confermata. Buona esposizione elicotteri, electronics e cyber. |
| Thales ($HO.PA) | ~57B | 29.0 | +1.0% | -2.6% | Più focalizzato su electronics e space; performance più debole quest’anno. |
| Rheinmetall ($RHM.DE) | ~78B | 94.0 | -10.0% | +7.3% | Crescita prevista altissima (40-45% ricavi 2026), ma valuation molto tesa e correzione dopo il rally 2025. |
Key takeaway: Leonardo ha uno dei migliori P/E del gruppo (relativamente “ragionevole” per il settore) e ha mostrato ordini molto forti nel Q1 2026, beneficiando del contesto geopolitico europeo. BAE è il più solido e performante YTD, Rheinmetall ha il maggiore potenziale di crescita ma è il più caro e volatile.
Analisi dell’azione fatta con il Metodo Biagetti
1. Setup e Fase del Ciclo
- Ticker: LDO
- Market Cap: €31,93 Miliardi (alla quotazione di €55,22).
- Fase del Ciclo: Growth / Transformation. Nonostante sia un “incumbent” della difesa, il mercato la sta riprezzando come una Tech-Defense Company. La storia che il mercato si racconta è quella di una transizione verso il modello “One Company”, spostando il focus dall’hardware pesante (Aerostrutture) verso elettronica, cyber e spazio.
2. Peer Reality Check: Il Confronto Scomodo
Il mercato confronta spesso Leonardo con i colossi USA (Lockheed Martin) o europei (BAE Systems). Tuttavia, i veri peer oggi sono Rheinmetall e Thales.
- Multipli: Con un P/E di 26,03 e un EV/EBITDA che si sta normalizzando verso le 10-12x, Leonardo scambia a un leggero premio storico ma a sconto rispetto ai peer puri della difesa elettronica.
3. Qualità del Business e Unit Economics
- ROIC > WACC: Il Piano Industriale 2026-2030 punta a un EBITA di €3,59 Mld entro il 2030 (quasi raddoppiato rispetto al 2025). Il ROIC è in espansione grazie alla razionalizzazione del portafoglio e all’efficientamento operativo (Target ROS al 10%+).
- Cash Conversion: Punto critico storico. Tuttavia, i dati odierni (1Q 2026) mostrano un FOCF di -€411 mln, un miglioramento del 29% rispetto all’anno precedente nonostante la stagionalità negativa del primo trimestre. Il target 2026-2030 prevede €8 Mld di cassa cumulata.
4. WACC e Rischio
Il debito netto è sceso drasticamente a €1,0 Mld nel 2025 (-44% YoY). S&P ha recentemente rivisto l’outlook a Positivo, segnalando che il mercato sta riducendo il premio al rischio sul debito di Leonardo, abbassando di fatto il WACC.
5. Capital Allocation: Il Lavoro del CEO
Il CEO Roberto Cingolani sta attuando una disciplina ferrea:
- Reinvestimento: Focus su Digital Twin e AI applicata ai sistemi di difesa (Progetto Michelangelo Dome).
- Dividendi: Proposta di €0,63 per azione (Pay-out ratio 27%), segnale di solidità.
- M&A: Acquisizione strategica del business difesa di Iveco per rafforzare l’elettronica terrestre.
6. Il Catalyst: La Scintilla
Il catalyst immediato è la Relazione sui Risultati del 1Q 2026 (rilasciata oggi 6 maggio). Gli ordini sono esplosi a €9 Miliardi (+31% YoY). Questo “order momentum” è il trigger che spinge il prezzo verso i target degli analisti.
7. Valuation Esplicita e Reverse DCF
- Reverse DCF: Al prezzo attuale di €55,22, il mercato sta prezzando una crescita media del FCF di circa il 6-8% annuo.
- Reality Check: Il piano industriale prevede una CAGR del 15% per il FOCF. C’è un evidente gap tra ciò che il mercato prezza timidamente e gli obiettivi dichiarati (e finora battuti) dal management.
8. Expectations vs Reality
Il consenso stimava ricavi per il 2026 a circa $21,57 Mld. I dati del 1Q mostrano ricavi a €4,4 Mld (+7%), confermando che l’azienda è “on track”. Il mercato sottovaluta ancora la velocità con cui il business delle Aerostrutture raggiungerà il break-even (previsto per il 2028).
9. Scenario Analysis
| Scenario | Probabilità | Target Price | Logica |
| Bear | 20% | €45,00 | Tagli ai budget difesa UE o ritardi in Aerostrutture. |
| Base | 50% | €65,00 | Rispetto della Guidance 2026 e consolidamento ordini. |
| Bull | 30% | €80,00 | JV europea nei carri armati (Main Ground Combat System) e IPO di business satellitari. |
10. Downside e Asimmetria
Con un prezzo di €55,22 e un target medio degli analisti a €68,59 (Upside 24-29%), il rapporto rischio/rendimento è favorevole. Il supporto tecnico e fondamentale si posiziona in area €48-50, limitando il downside al 10-12%.
11. Management e Incentivi
Il management è focalizzato su KPI industriali (EBITA e FOCF) e sulla digitalizzazione. La richiesta di acquisto di 2.000.000 di azioni proprie per i piani di incentivazione dimostra allineamento con gli azionisti.
12. L’EDGE: La Sezione Critica
L’Edge qui è Interpretativo e Temporale.
- Interpretativo: Il mercato vede ancora Leonardo come un produttore di hardware pesante con margini bassi. Noi vediamo una società che sta diventando un “integratore di sistemi” (software-driven), dove i margini sono strutturalmente più alti.
- Temporale: Il mercato reagisce alla stagionalità negativa della cassa nel 1Q, mentre i fondamentali degli ordini (+31%) indicano un’accelerazione massiccia per il 2027-2028.
L’Output Finale: La Decisione
- Tesi: Leonardo sta beneficiando di un super-ciclo della difesa accoppiato a una ristrutturazione interna che ne sta migliorando i margini operativi e la generazione di cassa.
- Edge: Sottovalutazione sistematica della componente “Cyber & Space” e della velocità di recupero del segmento Aerostrutture.
- Catalyst: Revisione al rialzo della guidance annuale a seguito dei dati del 1Q e possibili annunci di nuove JV internazionali.
- Target Price & Upside: €68,00 (+23,1%).
- Decisione: BUY
- Rating di Convinzione: ⭐⭐⭐⭐ (Molto Alta: il backlog a €46 Mld offre visibilità per oltre 2 anni).
Acquista il Nostro Libro su Amazon “IL Metodo Biagetti” per analizzare le azioni, prima di comprarle.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.