
Aggiornamento 15 Maggio: Fincantieri (FCT.MI) ha comunicato risultati record nel primo trimestre del 2026: il backlog ha raggiunto 74,2 miliardi di euro, nuovo picco storico rispetto ai 63,2 miliardi di fine 2025, equivalente a circa 8,1 volte i ricavi dell’intero 2025, garantendo visibilità operativa fino al 2039. Inoltre, i nuovi ordini raccolti nei primi quattro mesi dell’anno hanno già superato il target annuale fissato a 11 miliardi.[1][2]
Fincantieri analisi e novità Giugno 2026
Il gruppo ha anche migliorato la guidance per il 2026: ricavi previsti tra 9,3 e 9,4 miliardi di euro (contro i precedenti 9,2-9,3 miliardi), EBITDA stimato tra 700 e 710 milioni, margine intorno al 7,5% e utile netto atteso tra 140 e 180 milioni di euro. Nel trimestre, i ricavi si sono attestati a 2,135 miliardi, con un EBITDA di 159 milioni e margine al 7,4%, in crescita rispetto al 6,5% precedente. Migliora anche la posizione finanziaria netta, sostenuta dall’aumento di capitale da 500 milioni completato a febbraio.[3]
Nonostante i dati solidi, il mercato ha reagito negativamente: il titolo ha perso circa il 40% nei giorni successivi all’11 maggio, attestandosi intorno a 11,30 euro. La performance da inizio anno è pari a -36%, mentre nell’ultimo mese segna -18% e su base annua -6%. Gli analisti mantengono comunque un giudizio “Moderate Buy”, con target medio vicino ai 17 euro. Il sentiment delle notizie resta negativo (-1). Fincantieri opera nel settore Industrials, in particolare nella cantieristica navale, cruise e difesa, con una capitalizzazione di circa 4,8 miliardi di dollari e un rapporto P/E intorno a 30.[4]
La debolezza del titolo sembra legata soprattutto a prese di profitto e aspettative già molto elevate dopo il forte rialzo precedente. Tuttavia, il backlog record offre una visibilità industriale particolarmente robusta per gli anni a venire.
Disclaimer: questo contenuto non costituisce un consiglio finanziario o di investimento.
Fincantieri non è solo un colosso della cantieristica navale; è un pilastro dell’industria pesante europea e un attore chiave nella difesa globale. Con un portafoglio ordini che garantisce visibilità produttiva per il prossimo decennio, il titolo ha attirato l’attenzione di chi cerca di investire in azioni Fincantieri ( BIT: FCT) per capitalizzare sulla ripresa del settore crocieristico e sull’incremento della spesa militare mondiale.
Nel 2026, l’azienda si trova in una fase cruciale del suo Piano Industriale 2023-2027, con un focus mirato alla digitalizzazione, alla sostenibilità (green shipping) e al consolidamento nel settore della subacquea (Underwater).
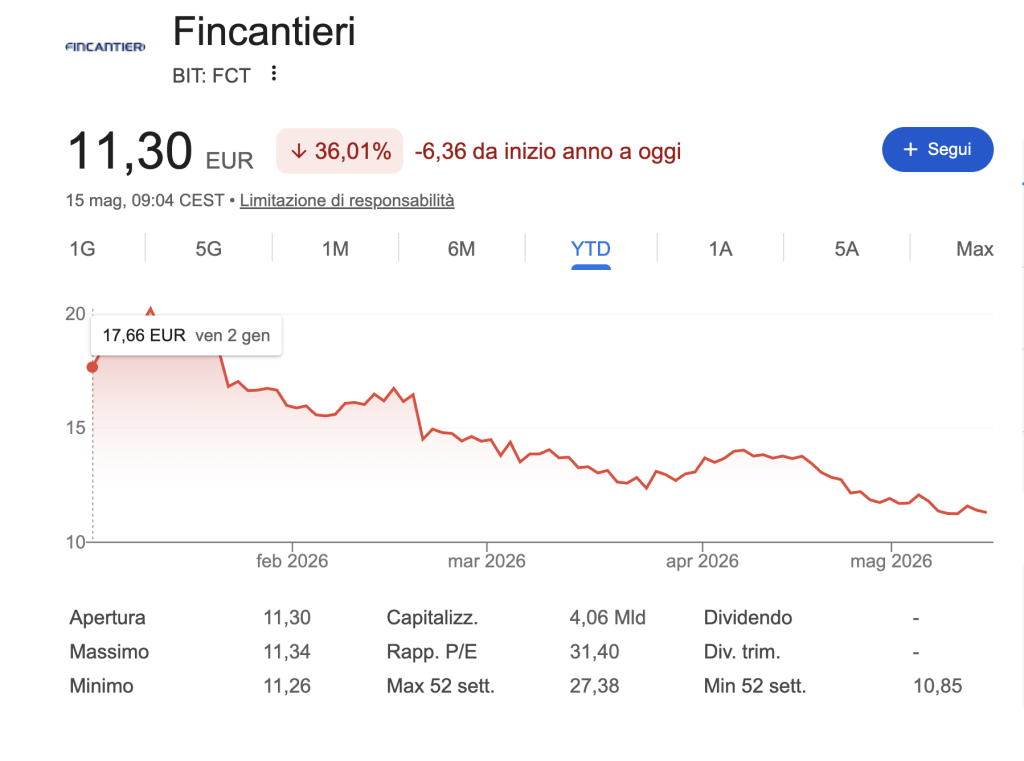


Andamento e Previsioni Azioni Fincantieri: Focus Maggio 2026
L’andamento delle azioni Fincantieri (Isin: IT0005599938) mostra una solida execution operativa nel medio termine. Dopo aver completato la fase di rafforzamento patrimoniale e l’aumento di capitale [cite: 2.2.2], la quotazione di mercato si attesta attualmente in area 11,40 – 11,60 euro, riflettendo un parziale riallineamento dei multipli dopo la volatilità registrata a inizio anno.
Previsioni 2026 e Target Price
Il sentiment espresso dai principali intermediari finanziari per l’esercizio 2026 rimane costruttivo, supportato dalla progressiva espansione della marginalità operativa (EBITDA margin) e dalla contrazione del debito finanziario [cite: 2.2.2]. Il target price medio calcolato sul consensus dei broker si posiziona in area 16,80 euro [cite: 2.1.2], riducendosi rispetto alle stime invernali per incorporare una traiettoria commerciale più graduale nel comparto Difesa, parzialmente bilanciata dalla forte tonicità del segmento Cruise [cite: 2.1.1].
Di seguito si riporta la struttura del consensus aggiornata a maggio 2026, con l’evidenza delle ultime raccomandazioni emesse a valle dei dati del primo trimestre:
Ultime Novità: Contratti e Strategie Macroeconomiche
La componente primaria della crescita aziendale risiede nel portafoglio ordini complessivo (total backlog), che ha stabilito il record storico assoluto a 74,2 miliardi di euro (pari a circa 8,1 volte i ricavi dell’esercizio precedente), garantendo una visibilità sulle consegne industriali estesa fino al 2039. Nei primi quattro mesi del 2026, il gruppo ha perfezionato contratti per un valore superiore all’intero target annuale di 11 miliardi stabilito nel Piano Industriale.
- Evoluzione del Settore Underwater: Il segmento subacqueo registra una forte accelerazione tecnica ed economica, con ricavi ed EBITDA in incremento rispettivamente del 43,3% e del 44% su base annua, guidati dall’avanzamento dei sottomarini del programma U212NFS [cite: 2.2.2]. Il management ha confermato l’apertura a operazioni straordinarie di acquisizione nella subacquea non convenzionale per consolidare la leadership nella protezione delle infrastrutture critiche sottomarine [cite: 2.2.1].
- Espansione Cruise: Siglato ad aprile 2026 un rilevante ordine con Princess Cruises per la realizzazione di nuove unità navali della classe Voyager presso lo stabilimento di Monfalcone.
- Aggiornamento Guidance Fondamentale: Sulla base dell’eccellente momentum commerciale, Fincantieri ha rivisto al rialzo la guidance per l’intero esercizio 2026. I ricavi attesi sono stati elevati a un intervallo compreso tra 9,3 e 9,4 miliardi di euro (rispetto alla forchetta precedente di 9,2-9,3 miliardi). L’EBITDA è stimato tra 700 e 710 milioni di euro (EBITDA margin al 7,5%), mentre il rendimento netto (utile netto stimato) è atteso in forte progressione tra 140 e 180 milioni di euro.
Analisi Tecnica: Supporti e Resistenze
Sotto il profilo strettamente computazionale dell’analisi grafica, il titolo risente del recente deflusso tecnico dopo il massimo annuale toccato a gennaio a 20,44 euro [cite: 2.4.1]. Il superamento dei precedenti minimi ha riconfigurato i canali di stabilità di breve periodo.
- Resistenza Chiave: 14,92 € (corrispondente al vecchio livello di supporto violato che ora agisce come prima barriera tecnica rilevante per l’inversione del trend strutturale) [cite: 2.4.2].
- Supporto Principale: 10,85 € – 10,88 € (minimo dell’anno registrato nella sessione dell’11 maggio 2026, area grafica in cui si rileva accumulo istituzionale).
- RSI (Relative Strength Index): L’oscillatore di forza relativa si muove in territorio prossimo alla neutralità/ipervenduto di breve termine, attenuando i rischi di un imminente surriscaldamento dei prezzi e configurando una base tecnica per potenziali rimbalzi.
Analisi Fondamentale e Gestione del Rischio
L’allocazione del capitale sul titolo richiede una ponderata valutazione del binomio rendimento/rischio, in conformità con i requisiti di trasparenza per l’investitore [cite: 2025-12-29]:
- Fattori di Sostegno (Rendimento): Oltre all’elevata visibilità dei ricavi assicurata dal backlog record di 74,2 miliardi, la Posizione Finanziaria Netta (PFN) adjusted a debito è scesa significativamente a 771 milioni di euro (rispetto ai 1.311 milioni precedenti), beneficiando direttamente del buon esito dell’aumento di capitale da 500 milioni [cite: 2.2.2]. Ciò riduce parzialmente l’onere del servizio del debito in contesti macroeconomici caratterizzati da tassi di interesse stabili della BCE [cite: 2025-12-29].
- Fattori di Rischio (Volatilità): Rimane essenziale monitorare l’andamento dei costi delle materie prime (prezzo dell’acciaio e approvvigionamenti energetici) [cite: 2.3.3], i quali influenzano la marginalità industriale dei contratti a lungo termine a prezzo fisso. La politica di distribuzione dei dividendi (cedola) resta subordinata al target di completo de-leveraging patrimoniale previsto negli obiettivi finali del piano strategico.
Conclusioni e Outlook
Il mese di maggio 2026 certifica la solidità operativa del gruppo navalmeccanico, formalizzata dal rialzo della guidance sui ricavi e sui profitti netti. Sebbene la valutazione azionaria sconti temporaneamente una visibilità più dilazionata sui grandi ordinativi della Difesa istituzionale [cite: 2.1.1], lo sconto a multipli EV/EBITDA rispetto ai concorrenti europei e la forte accelerazione nel business tecnologico sottomarino (Underwater) conferiscono al titolo un profilo di interesse per investitori con orizzonte di medio-lungo periodo.
FAQs
Investire in Fincantieri nel 2026 è considerato interessante da molti analisti per via della forte diversificazione del business. Sebbene il settore crocieristico sia il core storico, la vera spinta arriva oggi dalla divisione Difesa e dal settore Underwater. Con un portafoglio ordini che copre oltre sei anni di produzione e un rapporto book-to-bill superiore a 1, il titolo offre una visibilità sui ricavi raramente riscontrabile in altri titoli industriali. Tuttavia, è bene monitorare l’andamento del debito netto, che resta il principale indicatore di rischio per la stabilità del prezzo nel breve termine.
Il target price medio fissato dalle principali banche d’affari (come Mediobanca, Equita e Goldman Sachs) per il 2026 oscilla tra i 20,50€ e i 23,00€. Questo consenso riflette una fiducia nel miglioramento della marginalità operativa (EBITDA margin), prevista in crescita verso il 7-8%. Gli analisti più ottimisti prevedono che il superamento della soglia dei 22€ possa innescare una nuova fase di rally rialzista, spinta dall’integrazione delle tecnologie subacquee acquisite recentemente
Al momento, la strategia finanziaria di Fincantieri è focalizzata sul deleveraging (riduzione del debito) e sul reinvestimento dei flussi di cassa per sostenere l’innovazione tecnologica e la transizione green. Sebbene per l’esercizio 2025 non sia prevista la distribuzione di un dividendo significativo, il Piano Industriale suggerisce un possibile ritorno alla cedola tra il 2027 e il 2028. Gli investitori che scelgono Fincantieri oggi puntano quindi più sulla crescita del valore del titolo (capital gain) che sulla rendita immediata da dividendo.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.