Azioni Fincantieri oggi Conviene Comprare ai tempi di Hormuz?
Azioni TecnologicheCommenti disabilitati su Azioni Fincantieri oggi Conviene Comprare ai tempi di Hormuz?
Analizzare le azioni Fincantieri oggi (marzo 2026) richiede di guardare oltre i semplici grafici di borsa. L’azienda sta vivendo una metamorfosi profonda: da “semplice” costruttore di navi a tech-company della difesa e del dominio subacqueo.
Ecco un’analisi dettagliata basata sui dati più recenti e sui movimenti geopolitici.
Sopra: prezzo delle azioni con grafico interattivo sempre aaggiornto.
Al 31 marzo 2026, il titolo Fincantieri ( BIT:FCT) quota intorno ai €13,00. Nonostante una recente volatilità dovuta alle tensioni in Medio Oriente, i fondamentali mostrano una solidità mai vista prima:
Utile Netto 2025: Record storico di €117 milioni (quasi 4 volte il dato del 2024).
Portafoglio Ordini (Backlog): Ha raggiunto la cifra mostruosa di €20,3 miliardi nel 2025 (+32% sull’anno precedente), con visibilità sulle consegne fino al 2037.
Target 2026: I ricavi sono attesi tra €9,2 e €9,3 miliardi, con un utile netto previsto in ulteriore crescita rispetto al record del 2025.
2. Il Nuovo Piano Industriale 2026-2030
Presentato a febbraio 2026, il piano segna il cambio di passo voluto dall’AD Pierroberto Folgiero. I pilastri sono:
Dominio Subacqueo (Underwater): Fincantieri punta a diventare il leader europeo. Non solo sottomarini, ma droni subacquei, protezione di infrastrutture critiche (cavi dati e gasdotti) e sensori. È qui che si gioca la marginalità più alta.
Focus Difesa: La difesa non è più un “settore collaterale” ma il cuore pulsante. L’acquisizione della linea di business subacquea (ex Whitehead/Wass) ha integrato la produzione di siluri e sonar.
Deleveraging: Il rapporto Debito/EBITDA è sceso a 2,7x (1,9x adjusted), grazie anche a un aumento di capitale da €500 milioni completato con successo a inizio 2026.
3. Crisi Hormuz: Rischio o Opportunità?
La domanda se “convenga comprare con la crisi di Hormuz” è il classico dilemma dell’investitore in difesa.
Il Rischio (Logistica): Come per tutte le aziende manifatturiere, il blocco dello Stretto aumenta i costi delle materie prime e allunga i tempi di approvvigionamento della componentistica asiatica.
L’Opportunità (Commesse): Paradossalmente, l’instabilità nel Golfo Persico e nel Mar Rosso spinge le nazioni (inclusa l’Italia e i partner mediorientali come l’Arabia Saudita, con cui Fincantieri ha appena siglato contratti per i siluri Wass) ad aumentare la spesa in fregate, pattugliatori e sistemi di difesa.
Verdetto: Nel breve periodo, Hormuz genera volatilità sul prezzo dell’azione (nervosismo dei mercati). Nel medio periodo, conferma la tesi d’investimento nel settore Difesa.
Vediamo se conviene comprare queste azioni facendo due calcoli:
1. Il Backlog-to-Market Cap (L’indice di Copertura)
Questo calcolo serve a capire quanto “valore futuro” è già in cassaforte rispetto a quanto costa oggi l’intera azienda in borsa.
Logica: Se il valore degli ordini (Backlog) è molto superiore alla capitalizzazione, significa che stai comprando anni di lavoro futuro a sconto.
Dato Fincantieri 2026: Backlog Totale ~€63 miliardi / Market Cap ~€2,5 miliardi.
Rapporto = 25x > Traduzione: Per ogni euro che investi oggi in borsa, Fincantieri ha già contratti firmati per generare 25 euro di fatturato nei prossimi anni. È una delle “coperture” più alte del settore difesa europeo.
2. Il “Defense Mix” (Il moltiplicatore della marginalità)
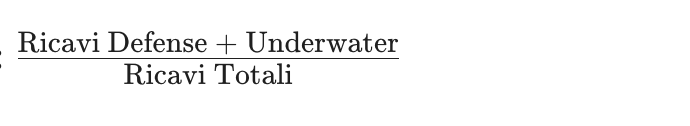
Il mercato valuta le navi da crociera con multipli bassi (settore ciclico) e i sistemi di difesa con multipli alti (settore tecnologico).
Logica: Più aumenta la quota di ricavi che viene dalla “Difesa e Sistemi Subacquei”, più il titolo dovrebbe salire di prezzo anche a parità di fatturato totale.
Trend: Nel 2023 era circa il 25%. Con l’acquisizione di WASS e i nuovi contratti 2025-2026, Fincantieri punta al 40-45%.
Perché copiarlo: Questo giustifica un passaggio da un P/E di 10-12 a un P/E di 18-20 (tipico delle aziende tech-defense come Leonardo o Thales).
3. Burn Rate vs Delivery Speed (Efficienza Industriale)
Un backlog enorme è inutile se non riesci a consegnare le navi velocemente.
Logica: Quanti anni servono per “smaltire” gli ordini attuali al ritmo di produzione odierno?
Calcolo:
Risultato Fincantieri: ~6.9 anni.
Analisi: È un dato perfetto. Se fosse troppo alto (>10), l’azienda sarebbe intasata e perderebbe ordini. Se fosse troppo basso (<3), ci sarebbe crisi di lavoro. 7 anni è il “sweet spot” della stabilità industriale.
Tabella Riassuntiva (Pronta per WordPress)
Puoi copiare e incollare questa tabella direttamente nel tuo editor (Gutenberg o Classic):
Metrica Strategica
Valore Stimato 2026
Significato per l’investitore
Backlog Coverage
25,2x
Copertura ricavi futura altissima rispetto al prezzo azione.
EBITDA Margin Target
7,4% – 8,0%
Redditività in crescita grazie al settore Underwater.
Net Debt / EBITDA
1,9x (adj)
Debito sotto controllo dopo l’aumento di capitale.
Visibility Horizon
2037
L’azienda ha lavoro garantito per i prossimi 11 anni.
Conclusioni: Perché Hormuz e l’Ucraina cambiano la pelle di Fincantieri
Investire in Fincantieri oggi non significa più scommettere sul turismo delle crociere, ma sulla sopravvivenza delle infrastrutture globali. Siamo di fronte a un cambio di paradigma dettato da tre fronti caldi che stanno riscrivendo le regole del mercato navale:
Lo Stretto di Hormuz e la “Guerra delle Ombre”
Con i Pasdaran che bloccano i transiti e le minacce di escalation tra USA e Iran, il mondo ha capito che i colli di bottiglia energetici sono vulnerabili. Ma c’è di più: la crisi di Hormuz non è solo in superficie. La vera minaccia riguarda i cavi dati e i gasdotti subacquei.
Il valore per Fincantieri: L’azienda ha lanciato il sistema DEEP, un ecosistema di droni e sensori (grazie all’integrazione di ex-Wass) pensato proprio per pattugliare i fondali. In un mondo dove un sabotaggio subacqueo può spegnere l’economia di un intero Paese, chi vende la “polizia dei mari” ha in mano un mercato potenzialmente infinito.
Il Fronte Ucraino e il Riarmo Europeo
La guerra in Ucraina ha svuotato gli arsenali europei, ma ha anche dimostrato che la superiorità tecnologica (droni, cyber-resilienza, sensori) conta più del numero di scafi. Fincantieri sta beneficiando della spesa pubblica europea, che nel 2026 ha raggiunto livelli record. Non si costruiscono più solo navi, si costruiscono piattaforme digitali galleggianti capaci di difendersi da attacchi ibridi e cyber.
La Transizione “Underwater”: Da Cantieri a Tech-Hub
La scommessa, come dicevamo, è tutta qui: quanti chilometri di infrastrutture invisibili riuscirà a proteggere Fincantieri? Il nuovo piano industriale 2026-2030 non parla di “metallo”, parla di:
Droni autonomi (AUV) per il monitoraggio dei fondali.
Cyber-sicurezza delle comunicazioni navali.
Elettronica di difesa con margini di profitto (EBITDA) al 18%, ben lontani dal misero 6-7% della cantieristica tradizionale.
Verdetto Finale per l’investitore
La crisi di Hormuz e le tensioni in Ucraina agiscono come un acceleratore di valore. Sebbene la volatilità di breve periodo possa spaventare, Fincantieri si sta posizionando come l’unico “orchestratore” in Europa capace di unire la forza bruta delle grandi navi all’intelligenza dei sistemi subacquei.
Se il XX secolo è stato il secolo del dominio dell’aria, il XXI sarà quello della sicurezza dei fondali. E Fincantieri ha già iniziato a scavare.
ℹ️ Economia Italiacom, progetto editoriale indipendente attivo dal 2014, offre contenuti divulgativi su economia, mercati finanziari e investimenti a fini informativi ed educativi.
⚠️ Disclaimer: Non fornisce consulenza personalizzata: ogni decisione d’investimento comporta rischi, inclusa la perdita del capitale.
Il sito è sostenuto da AdSense, Fineco e sponsor selezionati.
📅 Recensioni: i dati riportati sono validi alla data di pubblicazione. Condizioni, prezzi e caratteristiche possono cambiare nel tempo: verifica sempre le informazioni aggiornate sul sito ufficiale dell’operatore.