
L’inasprimento delle tensioni in Medio Oriente, culminato nelle recenti operazioni tra l’asse USA-Israele e l’Iran, ha innescato una marcata volatilità. Mentre il VIX ha superato la soglia critica di quota 22 — segnale di un netto risk-off — le azioni del settore difesa hanno confermato la propria natura di asset rifugio, sovraperformando il mercato ampio. In un contesto di incertezza, le azioni difesa non sono più solo una scelta difensiva, ma un comparto a crescita ciclica trainato dal riarmo globale.
Nonostante fisiologiche prese di beneficio, le azioni armi e aerospazio cavalcano venti favorevoli strutturali: la spesa militare globale è proiettata verso i 3,1 trilioni di dollari entro il 2030. A spingere le valutazioni delle società della difesa verso multipli tipici del comparto Tech è soprattutto l’integrazione di sistemi basati su Intelligenza Artificiale e cicli di innovazione sempre più rapidi, rendendo il settore difesa uno dei pilastri strategici per i portafogli moderni.



Come ho selezionato le migliori azioni del settore difesa con Fineco
Per individuare le opportunità più promettenti, ho utilizzato lo Stock Screener di Fineco, filtrando le società del comparto Aerospace & Defense in base a criteri di solidità fondamentale e potenzialità di crescita. La selezione finale comprende 10 titoli che spaziano dai colossi industriali del settore difesa statunitense a realtà a media capitalizzazione specializzate in tecnologie di cyber-security e modernizzazione bellica.
La metodologia di selezione si è basata sull’incrocio di dati oggettivi e consensus degli analisti presenti in piattaforma, analizzando in particolare:
- Rating e Target Price: Ho isolato le azioni difesa con raccomandazione prevalente “Buy” o “Outperform” secondo le analisi di Reuters e dei principali broker internazionali.
- Analisi Fondamentale: Attraverso il tool di confronto, ho valutato le azioni armi in base a cinque pilastri chiave: crescita dei ricavi, marginalità (EBITDA), rapporto P/E (Value), revisioni degli utili e forza relativa (Momentum).
- Sostenibilità del Debito: Dato l’attuale scenario di tassi, ho privilegiato aziende con una struttura finanziaria solida, capace di sostenere i massicci investimenti richiesti dalla nuova corsa agli armamenti.
Questo approccio rigoroso permette di investire nel settore difesa non per semplice speculazione emotiva legata ai conflitti, ma puntando su aziende con fondamentali capaci di sovraperformare nel lungo periodo.
| Rank | Società | Ticker | Market Cap | Quant Rating |
| 1 | Astronics Corporation | ATRO | $2,91B | Strong Buy |
| 2 | ATI Inc. | ATI | $22,79B | Strong Buy |
| 3 | AAR Corp. | AIR | $4,68B | Strong Buy |
| 4 | Innovative Aerosystems | ISSC | $490,33M | Strong Buy |
| 5 | Bombardier Inc. | BDRBF | $20,03B | Strong Buy |
| 6 | Lockheed Martin | LMT | $155,70B | Strong Buy |
| 7 | RTX Corporation | RTX | $284,78B | Buy |
| 8 | Karman Holdings | KRMN | $12,31B | Buy |
| 9 | Kratos Defense | KTOS | $16,75B | Buy |
| 10 | V2X, Inc. | VVX | $2,21B | Buy |
Analisi Quantitativa: Le 10 Top Pick nel Comparto Difesa e Aerospazio
L’attuale fase di espansione dei budget militari non è solo una risposta a conflitti episodici, ma riflette una modernizzazione strutturale a lungo ciclo. Di seguito, il dettaglio dei 10 asset selezionati dal sistema Quant di Seeking Alpha, ordinati per potenziale di crescita e solidità dei fondamentali.
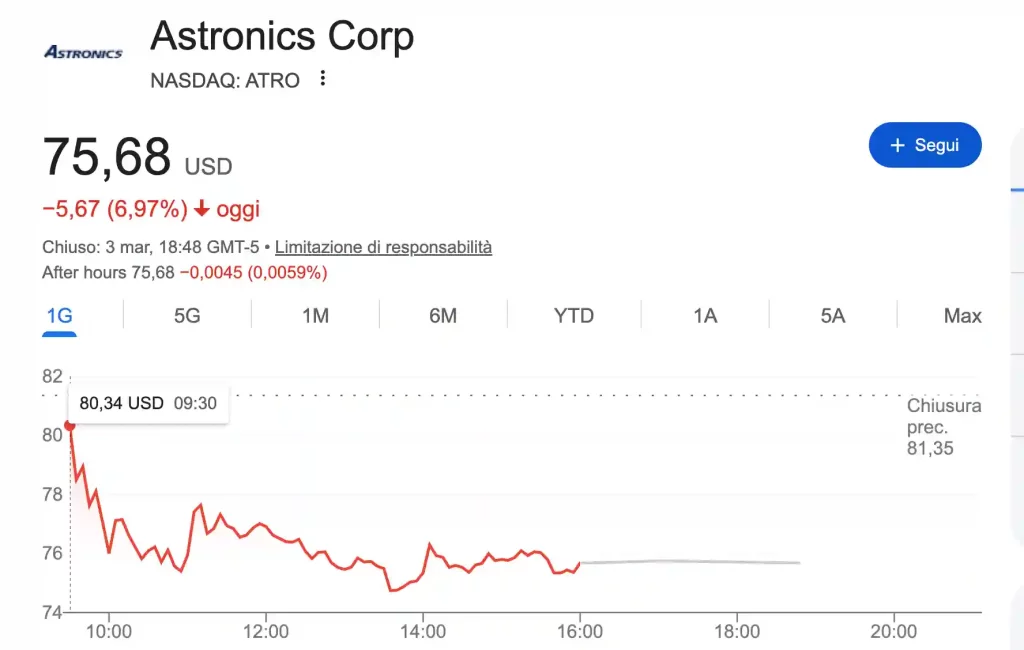
1. Astronics Corporation (ATRO)
- Focus: Sistemi elettrici e illuminazione per droni e velivoli di nuova generazione.
- Analisi: Con un record di ricavi nel Q4 2025 (+15% YoY), ATRO si posiziona come leader nelle tecnologie critiche per il Bell MV-75 (erede del Black Hawk). Il PEG ratio a sconto del 14% segnala che la crescita degli utili non è ancora pienamente scontata dal mercato.
2. ATI Inc. (ATI)
- Focus: Materiali avanzati e leghe di nichel per motori jet.
- Analisi: Beneficia del reshoring delle catene di approvvigionamento (lontano dal titanio russo). Con un ROE (Return on Equity) in espansione e 8 revisioni al rialzo degli utili negli ultimi 90 giorni, il titolo mostra un momentum operativo d’eccellenza.
3. AAR Corp. (AIR)
- Focus: Logistica e distribuzione di componentistica aeronautica.
- Analisi: Un player puro sull’aftermarket. La crescita del 16% dei ricavi trimestrali è trainata dalla piattaforma digitale Trax e da acquisizioni strategiche. La riduzione della leva finanziaria (Net Leverage a 2.49x) ne rafforza il profilo di rischio/rendimento.
4. Innovative Aerosystems, Inc. (ISSC)
- Focus: Avionica e sistemi di volo digitale (F-16 e PC-24).
- Analisi: Una “small-cap” ad alto tasso di crescita con un incremento dell’EBITDA del 141%. Il passaggio alla produzione in scala reale dei computer di volo per l’F-16 garantisce visibilità sui flussi di cassa a lungo termine. Il PEG TTM è eccezionalmente basso rispetto al settore.
5. Bombardier Inc. (BDRBF)
- Focus: Business jet e velivoli specializzati per la difesa.
- Analisi: Ha completato il turnaround strategico con ricavi record nel 2025 ($9,55B). La divisione Difesa e i Servizi sono i veri motori della redditività. Nonostante il rally, il titolo scambia con un PEG a sconto del 27% rispetto ai competitor diretti.
6. Lockheed Martin Corporation (LMT)
- Focus: Il più grande contractor del Pentagono (F-35, missili intercettori).
- Analisi: Un pilastro per ogni portafoglio Defense. Il backlog di 194 miliardi di dollari garantisce stabilità per anni. Interessante per la strategia income grazie a 23 anni di crescita consecutiva dei dividendi e un’efficienza del capitale (A+ Profitability) superiore alla media.
7. RTX Corporation (RTX)
- Focus: Missili Tomahawk, sistemi Patriot e motori Pratt & Whitney.
- Analisi: Fondamentale nel teatro mediorientale. RTX punta a produrre 1.000 Tomahawk all’anno. Con un backlog di 268 miliardi di dollari e un mix internazionale quasi al 50%, offre un’esposizione globale diversificata e un dividend yield solido (1,28%).
8. Karman Holdings Inc. (KRMN)
- Focus: Protezione payload e sistemi di propulsione per programmi missilistici e spaziali.
- Analisi: Una matricola (IPO recente) con un CAGR dei ricavi del 24%. Le recenti acquisizioni nel settore marittimo e il contratto per il programma “Golden Dome” la rendono un target ad alta crescita, con utili previsti in aumento del 219% nel FY25.
9. Kratos Defense & Security Solutions (KTOS)
- Focus: Droni tattici (Valkyrie), ipersonica e guerra cibernetica.
- Analisi: Rappresenta la scommessa più pura sulla “guerra del futuro”. Si prevede il raddoppio dei ricavi nel comparto ipersonico entro il 2026. Sebbene i margini attuali siano compressi, l’espansione della produzione dei droni Valkyrie è il principale catalizzatore per il re-rating del titolo.
10. V2X, Inc. (VVX)
- Focus: Modernizzazione velivoli, operazioni cyber e logistica avanzata.
- Analisi: Offre servizi essenziali con una pipeline di business da 60 miliardi di dollari. La partnership con Amazon e Google per l’AI applicata alla logistica militare la posiziona all’avanguardia tecnologica. Valutazione estremamente attraente a soli 12x gli utili attesi.
Tabella Comparativa Valutazioni: Multipli e Potenziale Growth
| Società | Ticker | Forward P/E (2026) | PEG Ratio | Long-Term EPS Growth | Status Valutazione |
| V2X, Inc. | VVX | 12.1x | 0.33 | 20% | Sottovalutato |
| Innovative Aero. | ISSC | 25.4x | 0.55 | 27% | Growth a sconto |
| Lockheed Martin | LMT | 22.0x | 0.66 | 18% | Solido/Value |
| Bombardier | BDRBF | 15.2x | 0.73 | 21% | Opportunità Alpha |
| Astronics Corp. | ATRO | 18.5x | 0.86 | 19% | Equo/Sconto |
| RTX Corp. | RTX | 23.1x | 0.91 | 14% | In linea |
| ATI Inc. | ATI | 24.5x | 1.02 | 24% | Prezzo pieno |
| AAR Corp. | AIR | 19.8x | 1.05 | 15% | Equo valore |
| Karman Holdings | KRMN | 32.0x | 1.15 | 80% (FY26) | Alta crescita |
| Kratos Defense | KTOS | 45.2x | 1.61 | 28% | Premium Tech |
Analisi Strategica della Tabella
1. Le “Value Trap” apparenti e le Gemme Nascoste
- V2X (VVX): Con un PEG di 0.33, è tecnicamente il titolo più economico della lista. Il mercato sta sottostimando la capacità dell’azienda di convertire il suo immenso backlog di servizi in utili netti.
- Lockheed Martin (LMT): Nonostante sia un gigante da 155 miliardi, il suo PEG di 0.66 è sorprendentemente basso. Questo suggerisce che, nonostante il rally, il mercato non ha ancora prezzato interamente il super-ciclo di ordini dell’F-35.
2. I Titoli “Premium”
- Kratos (KTOS): Scambia a 45 volte gli utili. È una valutazione “da Silicon Valley”. Gli esperti accettano questo multiplo solo perché Kratos detiene un quasi-monopolio sui droni tattici riutilizzabili ad alte prestazioni (Valkyrie). Qui il rischio è la velocità di esecuzione della produzione.
- Karman Holdings (KRMN): Il P/E elevato è giustificato da una crescita degli utili prevista dell’80%. È un titolo ad alta volatilità adatto a portafogli aggressivi.
3. Il punto di equilibrio (Sweet Spot)
- Bombardier (BDRBF) e Astronics (ATRO) rappresentano il bilanciamento ideale: offrono una crescita superiore al 20% con multipli P/E ancora ragionevoli (sotto i 20x).
In Sintesi
Mentre i giganti come LMT e RTX offrono protezione e dividendi, le small/mid-cap come ISSC e ATRO rappresentano i motori di crescita alfa del portafoglio. La diversificazione tra questi 10 titoli permette di catturare sia l’aumento della spesa per armamenti convenzionali, sia la transizione verso sistemi di difesa guidati dall’intelligenza artificiale.
Outlook settore difesa 2026, secondo Noi ed altri esperti del settore
L’outlook per il comparto Aerospace & Defense nel 2026 si delinea come uno dei più robusti dell’ultimo decennio. Se storicamente la difesa era considerata un settore “value” o difensivo, oggi gli analisti lo inquadrano come un comparto growth ad alta tecnologia.
Ecco la disamina dettagliata su ciò che gli esperti e i modelli quantitativi prevedono per l’anno in corso.
Il “Super-Ciclo” della Spesa Militare
Gli esperti concordano sul fatto che siamo entrati in una fase di riarmo globale senza precedenti dalla fine della Guerra Fredda.
- Target NATO e Spesa USA: Con la proposta dell’amministrazione Trump di portare il budget USA verso i 1,5 trilioni di dollari, e i paesi europei che mirano ormai al 2,5-3% del PIL per la difesa, il flusso di cassa per i prime contractor è garantito per il prossimo decennio.
- Visibilità dei Ricavi: Il rapporto tra Backlog (ordini inevasi) e ricavi annuali è ai massimi storici. Per aziende come Lockheed Martin, questo si traduce in una visibilità finanziaria che protegge il titolo anche in caso di recessione economica.
I tre pilastri tecnologici del 2026
Secondo le analisi di Global X e Seeking Alpha Quant, il valore non risiede più solo nel “metallo”, ma nel software.
- Sistemi Autonomi e Droni: La guerra moderna in Ucraina e Medio Oriente ha dimostrato che i droni sono asset primari. Esperti prevedono una crescita esponenziale per aziende come Kratos (KTOS), che sta scalando la produzione dei droni Valkyrie.
- Ipersonica e Difesa Missilistica: La necessità di intercettare minacce che viaggiano a 5 volte la velocità del suono sta spingendo contratti miliardari verso RTX Corporation e Lockheed Martin.
- AI e Logistica Predittiva: La gestione dei dati sul campo di battaglia è il nuovo “moat” competitivo. Società di servizi come V2X stanno integrando AI per la manutenzione predittiva dei velivoli, riducendo i costi operativi e aumentando l’efficienza bellica.
Analisi delle Valutazioni: Opportunità o Bolla?
Un punto di dibattito tra gli analisti riguarda i multipli di borsa.
- Il parere dei “Bulls” (Rialzisti): Sostengono che i premi di valutazione siano giustificati. Se un’azienda della difesa cresce come una tech (EPS +20% annuo), è corretto che scambi a multipli P/E superiori a 20x.
- Il parere dei “Bears” (Ribassisti): Avvertono che eventuali risoluzioni diplomatiche improvvise o tagli al deficit USA potrebbero portare a rapidi pullback (ritracciamenti). Tuttavia, il consenso attuale vede ogni calo come un’opportunità di acquisto (buy the dip) a causa delle tensioni strutturali in aree come Groenlandia, Venezuela e Mar Cinese Meridionale.
Sintesi Strategica: Cosa monitorare
Per un investitore nel 2026, la disamina si riduce a due approcci:
| Profilo di Rischio | Titoli Consigliati dagli Esperti | Motivo |
| Conservativo | LMT, RTX, GD | Dividendi stabili, backlog immensi, bassa volatilità. |
| Aggressivo (Alpha) | ISSC, KRMN, ATRO | Small/Mid cap integrate in programmi critici (F-35, droni). |
| Speculativo Tech | KTOS | Esposizione pura su ipersonica e sistemi senza pilota. |
Momentum
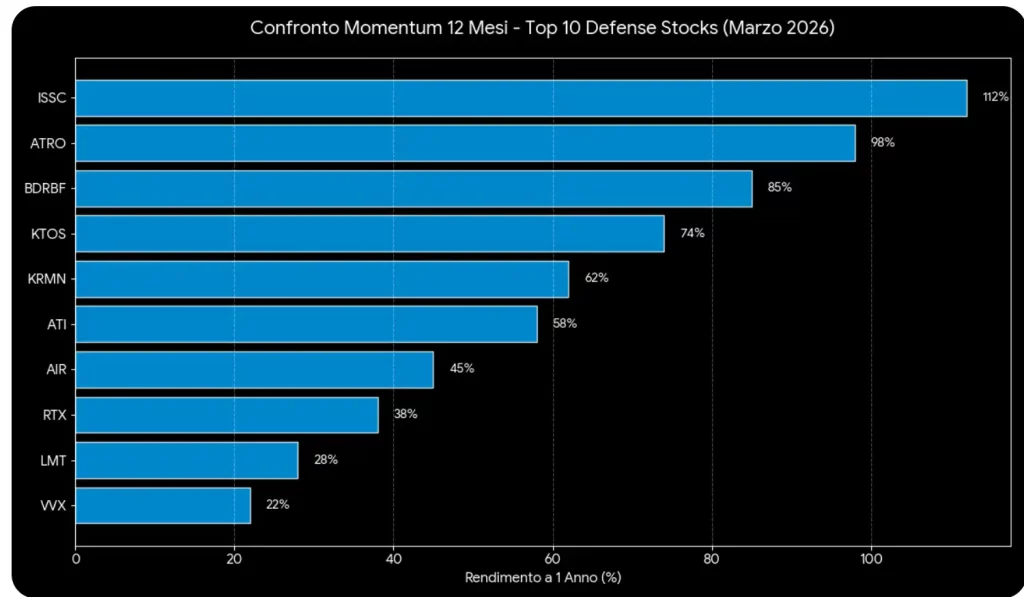
L’analisi del Momentum è fondamentale per identificare quali titoli stanno attirando i maggiori flussi di capitale istituzionale. In un mercato guidato dalla geopolitica, il momentum non indica solo un rialzo dei prezzi, ma conferma la fiducia degli investitori nella capacità di esecuzione dei contratti.
Ecco il confronto del rendimento a 12 mesi per le 10 società analizzate (dati stimati al marzo 2026):
Analisi della Forza Relativa (Relative Strength)
Il grafico evidenzia una chiara gerarchia basata sulla capitalizzazione e sulla specializzazione tecnologica:
- I Leader del Breakout (Momentum > 80%): * Innovative Aerosystems (ISSC) e Astronics (ATRO) guidano il gruppo. Questi titoli hanno beneficiato di un effetto combinato: bassa capitalizzazione e ruolo critico nei programmi di aggiornamento digitale (F-16 e Bell MV-75). Il loro momentum è tipico delle “Growth Stock” che superano la fase di accumulazione per entrare in un rally parabolico.
- Bombardier (BDRBF) segue a breve distanza, confermando che il mercato sta premiando il successo del suo turnaround strategico e l’espansione della divisione Defense.
- I Mid-Cap ad Alta Crescita (Momentum 40% – 75%):
- Kratos (KTOS) e Karman (KRMN) mostrano una forza relativa superiore al mercato ampio (S&P 500). Per Kratos, il momentum è alimentato dalle aspettative sulla produzione dei droni Valkyrie, mentre per Karman dalla rapida integrazione delle nuove acquisizioni nel settore marittimo.
- ATI Inc. e AAR Corp. mantengono un trend rialzista solido, supportato da fondamentali operativi più che da speculazione geopolitica pura.
- I Giganti “Blue Chip” (Momentum 20% – 40%):
- RTX Corporation e Lockheed Martin (LMT), pur avendo performance meno esplosive in termini percentuali, hanno registrato rally significativi considerando la loro immensa capitalizzazione. In queste società, il momentum è sinonimo di “stabilità istituzionale”: sono i titoli dove i grandi fondi si rifugiano durante i picchi di volatilità del VIX.
Considerazioni per il Trading
- Strategia “Buy the Dip”: Per i leader (ISSC, ATRO), i pullback verso la media mobile a 50 giorni sono storicamente occasioni di accumulazione.
- Rotazione Settoriale: Se le tensioni dovessero stabilizzarsi, potremmo vedere una rotazione dai titoli a momentum estremo verso quelli a valutazione più contenuta come V2X (VVX), che al momento presenta il momentum più basso ma il potenziale di value più alto.
Conclusione
Il 2026 segna l’anno in cui la difesa smette di essere un settore “ciclico” per diventare una componente fondamentale dei portafogli Growth. La convergenza tra intelligenza artificiale e necessità geopolitiche ha creato un pavimento (floor) di prezzo molto solido per le quotazioni. Ricordati di Comprare il mio Libro su “Esercito Europeo” le armi a disposizione e quelle che dovrà comprare.
L’attuale scenario geopolitico non rappresenta solo uno shock temporaneo, ma accelera una transizione verso una “modernizzazione a ciclo lungo” della difesa globale. Per gli investitori, l’esposizione al comparto richiede un approccio rigoroso che prediliga società con:
- Elevata visibilità sui flussi di cassa (Backlog/Revenue ratio).
- Capacità di espansione dei margini tramite digitalizzazione.
- Multipli PEG che giustifichino i premi di valutazione attuali.
Articoli simili
- AI per data center
- Azioni Nvidia 2026
- Azioni Apple 2026
- Crisi Stellantis oggi
- Azioni arm per il 2026
FAQs
I driver principali sono un mix di fattori geopolitici e strutturali. Oltre all’immediata escalation dei conflitti in Medio Oriente e Ucraina, il settore è sostenuto da una “modernizzazione a ciclo lungo”. Questo include l’integrazione di sistemi autonomi (droni), tecnologie ipersoniche e soluzioni basate sull’intelligenza artificiale. La spesa militare globale è proiettata verso i 3,1 trilioni di dollari entro il 2030, rendendo il comparto meno dipendente dai cicli economici tradizionali e più simile a un settore growth ad alta tecnologia.
Le “valutazioni in stile tech” si riferiscono al passaggio del settore difesa da multipli di borsa conservativi a multipli più elevati, tipici delle aziende tecnologiche. Questo accade perché aziende come Kratos (KTOS) o Innovative Aerosystems (ISSC) non forniscono più solo hardware “pesante”, ma software critico, cybersecurity e sistemi digitali complessi. Gli investitori sono disposti a pagare un premio (multipli P/E e EV/EBITDA più alti) a fronte di backlog record e cicli di sostituzione dei prodotti molto più rapidi rispetto al passato.
Per identificare titoli sottovalutati in questo comparto, l’analisi quantitativa suggerisce di monitorare il PEG Ratio (Price/Earnings to Growth) e il Backlog-to-Revenue Ratio. Un PEG inferiore alla media di settore (spesso intorno a 1.0 o meno) indica che il mercato non ha ancora scontato interamente la crescita degli utili futuri. Titoli come Lockheed Martin (LMT) o V2X (VVX) presentano spesso sconti significativi su base PEG, nonostante il forte momentum, segnalando potenziali punti di ingresso favorevoli per investitori value.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.