
Il gigante dei semiconduttori, NVIDIA (NVDA), continua a riscrivere le regole del mercato tecnologico globale. Mentre entriamo nel 2026, l’azienda guidata da Jensen Huang non è più solo un produttore di chip, ma la spina dorsale dell’economia dell’intelligenza artificiale. Con una capitalizzazione di mercato che sfida i record storici, investitori e analisti si chiedono: fino a dove può spingersi il titolo?
In questo articolo analizzeremo i dati finanziari più recenti, i contratti strategici appena firmati con colossi come Meta e OpenAI, e forniremo un’analisi tecnica dettagliata per orientare le strategie di investimento.



1. Analisi Finanziaria e Risultati Recenti
NVIDIA ha chiuso l’anno fiscale 2025 con numeri che molti ritenevano impossibili. Il fatturato totale è balzato a 130,5 miliardi di dollari, con una crescita del 114% rispetto all’anno precedente. Tuttavia, sono le proiezioni per il 2026 a catturare l’attenzione.
Tabella 1: Indicatori Finanziari Chiave (Dati Reali e Stime 2026)
| Metrica Finanziaria | FY 2025 (Consuntivo) | Q3 FY 2026 (Attuale) | Q4 FY 2026 (Target) |
| Ricavi Totali | $130.5 Mld | $57.0 Mld | $65.0 – $66.0 Mld |
| Margine Lordo (Non-GAAP) | 75.5% | 73.6% | 75.0% |
| Utile per Azione (EPS) | $2.94 | $1.30 | $1.46 (Est.) |
| Ricavi Data Center | $115.2 Mld | $51.2 Mld | $59.9 Mld (Est.) |
Dati basati sugli ultimi report trimestrali e stime di consenso degli analisti.
Il motore di questa crescita rimane il segmento Data Center, che ora rappresenta oltre l’85% dei ricavi totali. La domanda per l’architettura Blackwell ha superato ogni aspettativa, con ordini già sold-out fino alla metà del 2026.
2. Contratti Strategici e Novità 2026: Meta e OpenAI
Febbraio 2026 ha segnato un punto di svolta fondamentale con l’annuncio di partnership pluriennali che blindano la leadership di NVIDIA contro la concorrenza di AMD e dei chip prodotti internamente dai cloud provider.
Il Megacontratto con Meta (Facebook)
Proprio in questi giorni, Meta ha siglato un accordo a lungo termine per l’acquisto di milioni di GPU nei prossimi anni. Questo contratto non include solo l’attuale architettura Blackwell (B200/B300), ma estende la fornitura alla futura generazione Rubin (R100).
- Progetto Hyperion: Meta utilizzerà l’hardware NVIDIA per alimentare il suo nuovo data center da 10 miliardi di dollari in Louisiana.
- Incursione nelle CPU: Per la prima volta, Meta adotterà su larga scala le CPU Grace e Vera di NVIDIA, basate su architettura ARM, sfidando direttamente il dominio di Intel e AMD nel mercato dei processori per server.
Partnership con OpenAI
NVIDIA ha intensificato la collaborazione con OpenAI, impegnandosi a supportare l’implementazione di 10 gigawatt di capacità di calcolo. La prima fase, prevista per la seconda metà del 2026, vedrà il debutto della piattaforma Vera Rubin, progettata specificamente per i modelli di ragionamento avanzati (come i successori di o1 e GPT-5).
3. Roadmap Tecnologica: Da Blackwell a Rubin
Il successo di NVIDIA risiede nella sua velocità di esecuzione. Mentre la concorrenza cerca di eguagliare il chip H100, NVIDIA sta già consegnando il B200 e ha presentato ufficialmente l’architettura Rubin.
Caratteristiche del salto generazionale:
- Efficienza Energetica: Rubin promette una riduzione del consumo di energia per “token” generato fino a 25 volte rispetto alla serie Hopper.
- Memoria HBM4: L’adozione delle memorie di quarta generazione permetterà una larghezza di banda senza precedenti, essenziale per l’IA generativa video e multimodale.
- Networking Spectrum-X: NVIDIA sta vendendo sempre più soluzioni integrate, dove il networking (Ethernet per IA) diventa fondamentale quanto il chip stesso.
4. Analisi Tecnica e Previsioni di Prezzo (Target 2026)
Dal punto di vista dei mercati azionari, il titolo NVDA ha mostrato una resilienza straordinaria. Dopo il frazionamento azionario (stock split) di 10 a 1 nel 2024, il prezzo ha gravitato in una fascia di consolidamento tra $140 e $200 per gran parte del 2025.
Analisi dei Livelli di Prezzo
Attualmente (Febbraio 2026), il titolo scambia intorno ai $182 – $188.
- Supporto Chiave: Il livello di $170 (rinforzato dalla media mobile a 200 giorni) rappresenta la “linea nella sabbia” per i rialzisti.
- Resistenza: Una rottura confermata sopra i $195 – $197 aprirebbe le porte a una nuova fase parabolica.
Tabella 2: Target Price degli Analisti per il 2026
| Analista / Banca d’Affari | Target Price (12 mesi) | Rating |
| Evercore ISI | $352 | Outperform |
| Bernstein | $275 | Buy |
| Goldman Sachs | $250 | Buy |
| Cantor Fitzgerald | $300 | Overweight |
| Media Consenso | $255.55 | Strong Buy |
Con un EPS stimato di oltre $8.00 entro la fine del 2026, NVIDIA scambia a un multiplo P/E (Prezzo/Utile) futuro di circa 25x-30x. Per un’azienda che cresce a tripla cifra, questo valore è considerato da molti analisti come “sottovalutato” rispetto ai multipli storici del settore tech.
5. Rischi e Considerazioni Geopolitiche
Nonostante l’ottimismo, il 2026 presenta delle sfide.
- Restrizioni alla Cina: I controlli sulle esportazioni rimangono un limite. NVIDIA ha risposto creando chip specifici depotenziati, ma la quota di mercato in Cina è drasticamente calata rispetto al 2023.
- Concorrenza Interna: AWS, Google e Microsoft stanno sviluppando i propri chip (Tranium, TPU, Maia). Tuttavia, il software CUDA di NVIDIA rimane un fossato competitivo (moat) quasi inattaccabile, poiché gli sviluppatori preferiscono l’ecosistema NVIDIA per la facilità di programmazione.
Conclusioni: Perché NVIDIA è ancora il Re dell’IA
Le previsioni per il 2026 indicano che NVIDIA non è solo una bolla speculativa, ma un’azienda con fondamentali solidi e una visione tecnologica che anticipa il mercato di almeno due anni. L’accordo con Meta e il passaggio all’architettura Rubin suggeriscono che il ciclo di sostituzione dell’hardware IA è appena iniziato.
Nota per l’investitore: Sebbene il target di $352 suggerito da Evercore ISI implichi un rialzo di quasi il 90% dai livelli attuali, è fondamentale monitorare i margini lordi. Finché NVIDIA riuscirà a mantenere i margini sopra il 70%, la sua capacità di generare cassa rimarrà impareggiabile.
Flussi di cassa previsti per i prossimi trimestri
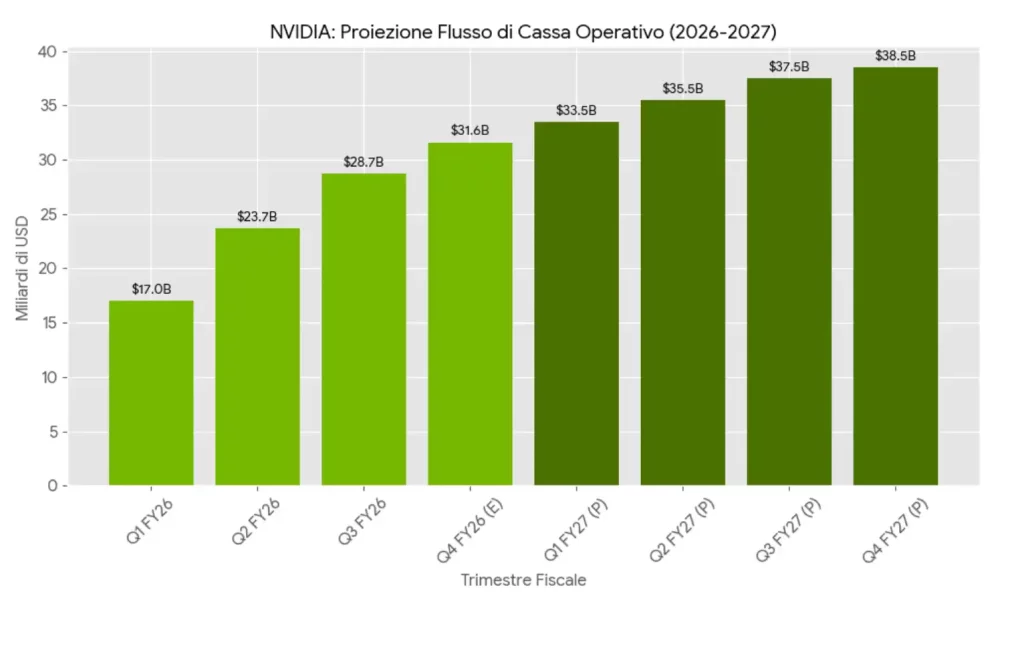
Ecco un’analisi dettagliata dei flussi di cassa previsti per NVIDIA, integrata con i dati finanziari più recenti e le proiezioni per i prossimi trimestri fiscali.
Analisi dei Flussi di Cassa NVIDIA (2026-2027)
La capacità di NVIDIA di generare cassa è diventata leggendaria quanto i suoi chip. Mentre il fatturato attira i titoli dei giornali, è il Flusso di Cassa Operativo (Operating Cash Flow – OCF) a permettere all’azienda di finanziare la ricerca e sviluppo (R&D) per le architetture Blackwell e Rubin, oltre a sostenere massicci programmi di riacquisto di azioni proprie (buyback).
Proiezioni dei Flussi di Cassa Trimestrali
Sulla base degli ultimi dati di bilancio (Q3 FY2026) e delle stime di analisti come S&P Global e Goldman Sachs, NVIDIA si avvia a chiudere l’anno fiscale 2026 con un flusso di cassa operativo totale di circa 101 miliardi di dollari. Per l’anno fiscale 2027 (che copre gran parte del 2026 solare), le proiezioni indicano una crescita ulteriore fino a 145 miliardi di dollari.
Tabella dei Flussi di Cassa Operativi (Stime e Proiezioni)
| Trimestre Fiscale | Flusso di Cassa (Mld USD) | Stato | Note Principali |
| Q1 FY26 | $17.0 | Consuntivo | Inizio della rampa Blackwell. |
| Q2 FY26 | $23.7 | Consuntivo | Forte domanda di sistemi HGX H200. |
| Q3 FY26 | $28.7 | Consuntivo | Record di entrate Data Center ($51.2 Mld). |
| Q4 FY26 (E) | $31.6 | Stima | Outlook di ricavi a $65 Mld. |
| Q1 FY27 (P) | $33.5 | Proiezione | Consolidamento Blackwell Ultra. |
| Q2 FY27 (P) | $35.5 | Proiezione | Prime spedizioni campioni architettura Rubin. |
| Q3 FY27 (P) | $37.5 | Proiezione | Picco stagionale degli ordini cloud. |
| Q4 FY27 (P) | $38.5 | Proiezione | Piena produzione serie Rubin (R100). |
Interpretazione dei Dati
Il grafico prodotto mostra una progressione costante. La “scalinata” dei flussi di cassa riflette perfettamente il ciclo di vita dei prodotti:
- L’effetto Blackwell (Fine 2025 – Inizio 2026): Il passaggio dai $17 miliardi del primo trimestre ai quasi $32 miliardi stimati per la fine dell’anno fiscale 2026 è guidato dalla transizione verso chip a più alto margine.
- L’era Rubin (FY 2027): Le proiezioni per il 2027 mostrano una crescita più lineare ma su volumi massicci. NVIDIA non sta solo vendendo più chip, ma sta vendendo interi “sistemi” (rack completi come il GB200 NVL72), che hanno un valore unitario di milioni di dollari, accelerando enormemente la conversione dei profitti in cassa liquida.
Perché il Flusso di Cassa è fondamentale per NVDA?
- Riacquisto di Azioni: Con oltre 60 miliardi di dollari ancora autorizzati per il riacquisto di azioni, NVIDIA utilizza il suo OCF per sostenere il prezzo del titolo, riducendo il numero di azioni in circolazione.
- Investimenti in Software e Networking: Una parte significativa di questa cassa viene reinvestita per potenziare CUDA e la divisione networking (Mellanox), creando un ecosistema da cui i clienti (come AWS e Azure) trovano difficile uscire.
- Dividendi: Sebbene simbolici ($0.01 per azione), la regolarità dei dividendi conferma la solidità finanziaria e la fiducia del management nella stabilità a lungo termine.
Analisi Tecnica: Il Sentiment del Mercato
In concomitanza con questi flussi di cassa record, il titolo NVIDIA ha mostrato una formazione a “bandiera rialzista” (bull flag) sul grafico settimanale. Se le proiezioni del Q4 FY2026 (che verranno presentate il 25 febbraio) confermeranno la generazione di oltre 30 miliardi di cassa nel solo trimestre, gli analisti prevedono una rottura della resistenza a $195, con un target tecnico immediato verso l’area $220.
Le previsioni degli analisti per il 2026 indicano un target price medio di circa $255,55, con picchi rialzisti fino a $352 secondo Evercore ISI. La crescita è sostenuta dall’adozione di massa dell’architettura Blackwell e dal lancio dei chip Rubin. Con un EPS (Utile per Azione) stimato oltre gli $8.00, il titolo mantiene un forte rating “Buy” nonostante la volatilità del settore semiconduttori.
L’architettura NVIDIA Rubin (serie R100) è prevista per il debutto nella seconda metà del 2026. Rispetto alla serie Blackwell, i chip Rubin introdurranno le memorie HBM4 di nuova generazione e una riduzione del consumo energetico fino a 25 volte per ogni operazione di calcolo IA. Questa innovazione è fondamentale per sostenere i modelli di linguaggio di grandi dimensioni (LLM) come GPT-5 e i futuri sistemi multimodali di Meta.
Secondo l’analisi fondamentale, NVIDIA presenta ancora margini di crescita grazie al suo dominio nel settore Data Center (oltre l’85% dei ricavi) e ai contratti pluriennali con colossi come Meta, Microsoft e OpenAI. Sebbene il multiplo P/E sia elevato, la generazione di cassa operativa (prevista oltre i 140 miliardi di dollari per il FY 2027) e il fossato competitivo creato dal software CUDA rendono NVIDIA il punto di riferimento imprescindibile per l’intero ecosistema dell’Intelligenza Artificiale.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.