
Stellantis (STLAM.MI / STLA) – Ultime novità (maggio 2026)
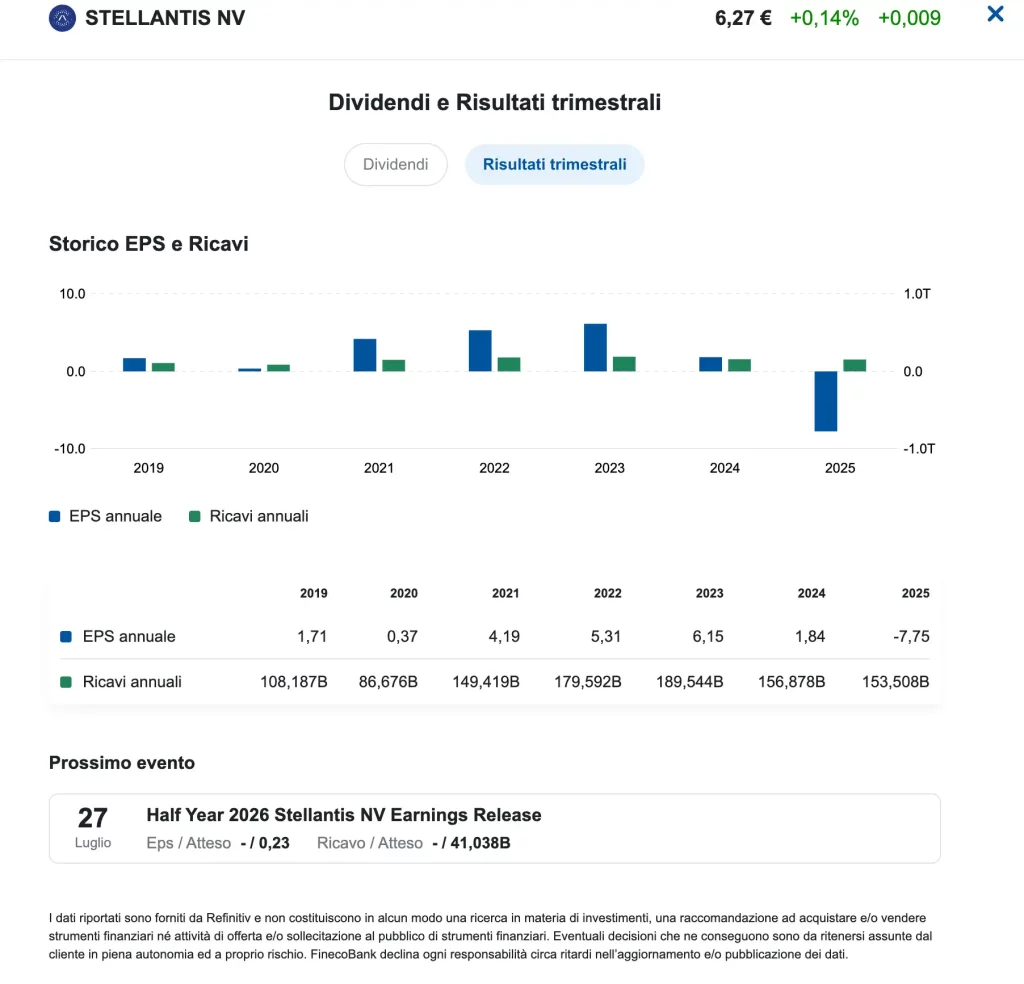
Dati attuali (Borsa Italiana): Prezzo ≈ 6,42 €, -32,9% YTD, -21,1% su 12 mesi. Market cap ≈ 22 miliardi USD. PE negativo (-0,84) per le grandi perdite 2025. Beta molto basso. Consensus analisti: Moderate Buy, target medio ≈ 8,43 € (potenziale upside +31%).
Principali novità recenti:
- Q1 2026 positivo: utile netto di 440 milioni USD dopo la pesante perdita di 26 miliardi USD nel 2025 (principalmente writedown legati a EV). Spedizioni +12% YoY, trainate da Ram, Jeep e mercati come Messico (+19%).
- Value Creation Program (VCP): nuovo piano di tagli costi aggressivi (focus Nord America ed Europa). Dettagli completi in arrivo il 21 maggio 2026 all’Investor Day in Michigan – evento chiave per il nuovo strategic plan.
- Ridimensionamento EV: Stellantis ha eliminato quasi tutti i modelli plug-in hybrid per il 2026 (incluso Jeep Wrangler 4xe) e ridotto ambizioni elettriche, concentrandosi su ICE, hybrid e “customer preferences” reali.
- Lancio di 6 nuovi modelli nel 2026 (non solo restyling). Rafforzamento su pickup e SUV (Charger SIXPACK, Durango Hellcat, refresh Pacifica).
- Nessun dividendo nel 2026 a causa delle perdite 2025.
Sentiment attuale: Il titolo ha sofferto molto nel 2025-2026 per transizione EV lenta, problemi di esecuzione e writedown. Il rimbalzo del Q1 e l’Investor Day del 21 maggio potrebbero portare volatilità e potenziale recupero se il nuovo CEO Antonio Filosa convince sugli obiettivi di margine e crescita.



Disclaimer: Non è una raccomandazione di investimento.
Report Integrale secondo il Protocollo Metodo Biagetti (12 Punti)
L’analisi che segue applica in modo rigoroso i 12 pilastri del metodo richiesto, integrando i dati finanziari correnti con una visione istituzionale volta a bilanciare rischio e rendimento atteso.
1. Qualità del Business e Valutazione e Multipli
Stellantis è un leader industriale globale, ma il titolo oggi è scambiato a un P/E di 3,6x e un P/B di 0,55. Questi multipli indicano che il mercato non sta solo ignorando la crescita, ma sta prezzando un declino strutturale.
- Diagnosi: È un’ottima azienda dal punto di vista operativo, che il mercato sta trattando come un “business morente”. Il futuro positivo non è affatto incluso nel prezzo; al contrario, è prezzata una “tempesta perfetta”. L’upside reale rimane elevato se l’azienda riuscirà a mantenere anche solo la metà della redditività storica.
2. Analisi per Scenari
L’incertezza macroeconomica impone una valutazione probabilistica:
| Scenario | Probabilità | Valore Stimato (€) | Condizione Trigger |
| Bear | 25% | 10,50 | Recrudescenza tassi BCE e perdita quote in Nord America. |
| Base | 50% | 16,50 | Consolidamento margini EV al 10% e stabilità operativa. |
| Bull | 25% | 22,00 | Leadership tecnologica e ripresa forte dei volumi mondiali. |
3. Management e Allocazione del Capitale
Il management guidato da Antonio Filosa è focalizzato sull’efficienza estrema.
- Utilizzo del Capitale: Eccellente. La società genera un FCF Yield (rendimento del flusso di cassa libero) del 18%, una cifra che permette di autofinanziare la transizione tecnologica.
- Buyback e Dividendi: I riacquisti di azioni sono stati eseguiti a prezzi inferiori al valore contabile, creando valore netto per gli azionisti rimanenti senza diluizioni.
4. Fondamentali vs Narrativa di Mercato
- Narrativa: “L’auto europea è finita sotto l’avanzata cinese e l’eccesso di regolamentazione.”
- Dati: Stellantis ha una posizione finanziaria netta positiva per oltre 25 miliardi di euro.
- Cosa potrebbe farmi sbagliare? Una guerra dei prezzi così violenta da portare i margini operativi sotto il 5% per un periodo prolungato (attualmente sono sopra il 10%).
5. Ciclicità e Contesto Settoriale
Siamo in una fase delicata del ciclo automotive. I margini attuali sono inferiori ai picchi del 2023, ma superiori alla media storica pre-fusione. Stellantis appare economica perché gli investitori temono che gli utili siano “gonfiati” dai prezzi alti degli ultimi anni, ora in discesa.
6. Redditività e Creazione di Valore
La crescita di Stellantis non è guidata da eccessivo debito, ma da sinergie post-fusione.
- ROIC (14,5%) > WACC (9,5%) **: L’azienda genera un ritorno sul capitale investito superiore al suo costo. Finché questo differenziale (spread) rimane positivo, l’espansione del business crea valore invece di distruggerlo.
7. Margine di Incertezza
Questa analisi non è una profezia. È la migliore ipotesi formulata oggi sulla base dei dati di bilancio 2025/2026. Il rischio di disruption tecnologica dai competitor asiatici è la variabile “X” che obbliga a un monitoraggio trimestrale della tesi di investimento.
8. Tesi di Investimento e Orizzonte Temporale
- Breve Periodo: Alta volatilità legata ai dati macro e tassi di interesse.
- Medio/Lungo Periodo: Tesi basata sulla sottovalutazione degli asset (Deep Value) e sulla capacità di generare cassa massiccia. Se la tesi di sopravvivenza alla transizione EV è corretta, il re-rating sarà violento.
9. Bias Psicologici e Disciplina dell’Investitore
L’investitore oggi affronta il Bias di Ancoraggio (confrontare il prezzo con i massimi storici) e la Paura (Narrative Bias). Comprare Stellantis oggi significa andare contro la narrativa dominante. È fondamentale non mediare al ribasso solo perché il prezzo scende, ma solo se i fondamentali (ROIC e Cassa) restano intatti.
10. Valutazione Quantitativa
| Area | Punteggio | Nota |
| Qualità Business | 7/10 | Ottima scala globale, ma settore difficile. |
| Management | 8/10 | Disciplina finanziaria ai vertici del settore. |
| Valuation | 9/10 | Raramente si trova un leader a questi multipli. |
| Debito | 10/10 | Cassa netta, rischio fallimento quasi nullo. |
| Crescita | 6/10 | Moderata, focalizzata sulla profittabilità. |
| Rischi | 5/10 | Elevati (politici, tecnologici, valutari). |
11. Aspettative Implicite del Mercato
Il mercato sconta una crescita negativa o nulla e una contrazione permanente dei margini. Queste aspettative appaiono eccessivamente pessimistiche data la resilienza dimostrata dal gruppo. Il mercato sta sottovalutando la flessibilità produttiva delle piattaforme STLA.
12. Mappa dei Rischi
- Operativo: Margini in calo? Sì, ma ancora sostenibili.
- Competitivo: Nuovi competitor? Sì, minaccia cinese concreta.
- Macro: Tessi elevati? Sì, pesano sui finanziamenti ai clienti.
- Valutazione: Prezzo ottimistico? No, è ai minimi storici di valutazione.
Valutazione Finale: ★★★★☆ (Molto Interessante)
Stellantis si qualifica come un’azione Molto Interessante. La combinazione di una solidità finanziaria impeccabile (cassa netta), un management disciplinato e una valutazione che sconta già scenari recessivi, offre un margine di sicurezza (Margin of Safety) elevato. Non raggiunge le 5 stelle solo a causa dell’altissima rischiosità intrinseca del settore automotive in questa fase di transizione energetica.
Articolo scritto seguendo il Metodo Biagetti EVO per l’analisi delle azioni.
Articoli correlati:
- Azioni Banca Intesa Sanpaolo analisi con il Metodo Biagetti EVO
- Azioni Unicredit: Analisi Fondamentale e Prezzo Obiettivo
**Definizione Operativa dei Componenti
Il ROIC indica l’efficienza con cui una società alloca il proprio capitale (sia debito che equity) in investimenti redditizi. Viene calcolato rapportando l’utile operativo netto al netto delle imposte (NOPAT) al capitale investito totale. Rappresenta la redditività intrinseca del core business, indipendentemente dalla struttura finanziaria.
Il WACC, o Costo Medio Ponderato del Capitale, è invece il tasso di rendimento minimo che un’azienda deve generare per remunerare i propri finanziatori (azionisti e creditori). Esso riflette il rischio sistemico dell’entità e le condizioni di mercato vigenti, influenzate dalle politiche monetarie della BCE (Banca Centrale Europea).
Analisi Settore Automotive Europa Q1 2026
Report Comparativo: Stellantis vs Main Competitors
| Azienda | Ricavi Netti (€ mld) | Margine EBIT (%) | Consegne (mln unità) | Variazione YoY |
|---|---|---|---|---|
| Stellantis | 38,1 | 2,5% | 1,40 | +6,0% |
| Volkswagen Group | 75,7 | 3,3% | 2,05 | -2,0% |
| BMW Group | 38,3 | 8,8% | 0,60 | +0,3% |
| Mercedes-Benz | ~35,0* | 4,1% | 0,42 | stabile |
| Renault Group | 12,5 | 5,5% | 0,55 | +7,3% |
* Dati stimati sulla base della progressione trimestrale e della guidance societaria[cite: 1, 2].
Analisi Operativa e Finanziaria
Nel primo trimestre del 2026, **Stellantis** ha mostrato una dinamica di ricavi positiva del **+6,0%**, nonostante un **margine operativo** del 2,5% che rimane inferiore ai competitor del segmento premium[cite: 1].
- **Leadership di Redditività:** BMW Group conferma un margine EBIT dell’**8,8%**, trainato dall’alto di gamma[cite: 1].
- **Volumi di mercato:** Volkswagen Group guida per consegne totali (2,05 mln), pur registrando una contrazione del fatturato[cite: 1].
- **Efficienza Retail:** Renault Group emerge con una crescita solida (+7,3%) e un margine del 5,5%[cite: 1].

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.