
Banca Intesa (BIT:ISP / Intesa Sanpaolo) – Ultime novità (8 maggio 2026)
Dati di mercato attuali
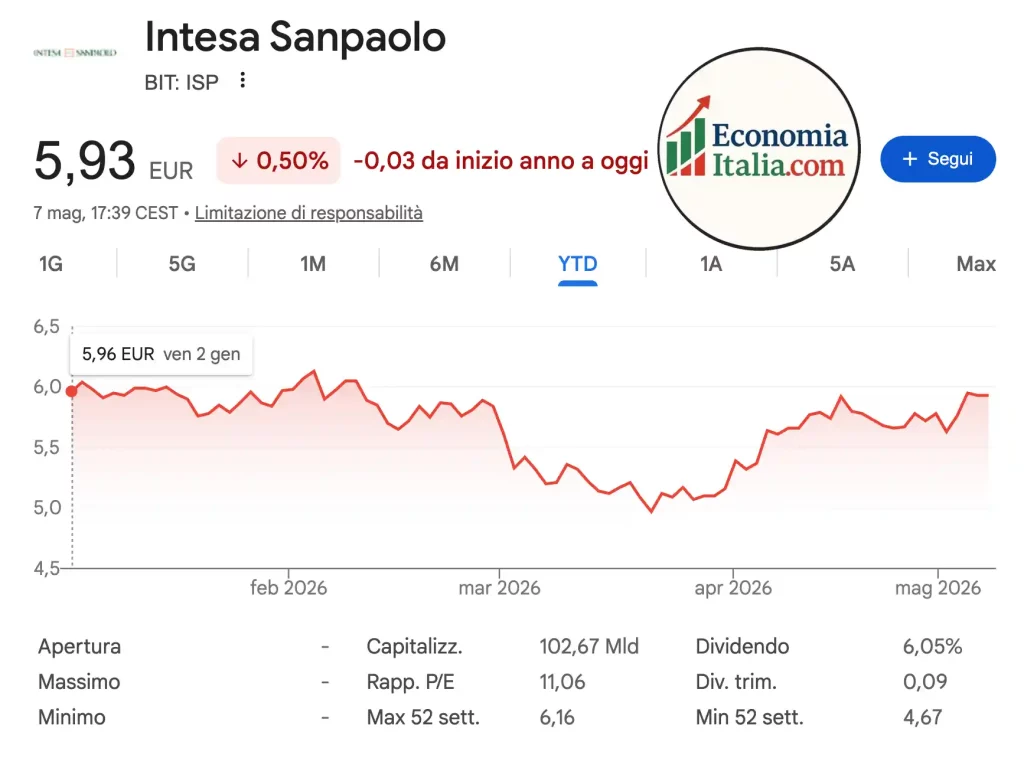
Prezzo: 5,96 € (+0,51% YTD, +25,3% su 12 mesi)
Market Cap: ≈121 miliardi USD
PE Ratio: 11,26
Dividend Yield forward: ≈6,02%
Settore: Financial Services – Major Banks
Principali novità recenti (da comunicati ufficiali Intesa Sanpaolo):
- Q1 2026 risultati (pubblicati il 5 maggio) – La banca ha riportato conti solidi, in linea con le attese degli analisti. Ricavi intorno a 6,9 miliardi, utile netto sopra i 2,5 miliardi. Confermata la guidance per un utile netto 2026 di circa 10 miliardi di euro. Margini di interesse stabili grazie ai tassi BCE fermi.
- Dividendo 2026 – Approvato dall’Assemblea del 30 aprile. Saldo dividendo di 0,19 € per azione (totale annuo 0,376 €). Stacco cedola il 18 maggio 2026, pagamento dal 20 maggio. Rendimento lordo complessivo intorno al 6,5% (basato sui prezzi di fine aprile). Uno dei dividendi più alti tra le banche europee.
- Buyback in corso – Il 6 maggio è partita la prima tranche del programma di acquisto di azioni proprie per l’assegnazione gratuita legata ai piani di incentivazione del Gruppo (Performance Share Plan).
- Sostenibilità – Rinnovata la partnership strategica con la Ellen MacArthur Foundation per l’economia circolare (5 maggio). Forte focus ESG confermato nel Piano di Impresa.


Sentiment e outlook
Il titolo è visto positivamente dagli analisti (target price medio intorno a 7,30 € secondo Equita). Il Piano di Impresa 2026-2029, la forte generazione di capitale e l’alta remunerazione agli azionisti (dividendi + buyback) restano i pilastri. Prossimi catalyst: evoluzione dei tassi BCE e dettaglio del nuovo Piano Strategico.
Disclaimer: Non è una raccomandazione di investimento.
Analisi dell’Azione Banca Intesa Sanpaolo (BIT:ISP) con il metodo Biagetti EVO
1. Ottima Azienda vs Ottima Azione
Intesa Sanpaolo rappresenta l’eccellenza del sistema bancario italiano, ma l’efficienza operativa non si traduce sempre in valore azionario immediato.
- Il Valore Reale: Ai prezzi attuali (5,93€), ISP scambia vicino ai massimi dell’anno. La qualità aziendale è indiscutibile (cost-income ratio tra i più bassi d’Europa), ma l’azione riflette già gran parte di questa efficienza.
- Aspettative del Mercato: Il mercato sta prezzando uno scenario di “soft landing” economico. Se la crescita italiana dovesse rallentare più del previsto, l’azione avrebbe poco spazio per assorbire il colpo, essendo già “prezzata per la perfezione” o quasi.
2. Analisi degli Scenari
| Scenario | Probabilità | Target Price | Driver Principale |
| Bear (Pessimista) | 25% | 4,80€ | Recessione tecnica UE, picco NPL (crediti deteriorati), tassi BCE sotto il 2%. |
| Base (Realistico) | 50% | 6,00€ | Tassi stabili intorno al 3%, tenuta del risparmio gestito, buyback costante. |
| Bull (Ottimista) | 25% | 7,20€ | Consolidamento bancario europeo (M&A), upgrade del rating sovrano italiano. |
3. Qualità del Management
Il management guidato da Carlo Messina è tra i migliori in Europa per l’allocazione del capitale.
- Buyback: Utilizzati in modo aggressivo per sostenere l’EPS (utile per azione).
- Dividendi: Pay-out ratio molto alto (70%).
- Digitalizzazione: Isybank dimostra una visione lungimirante per ridurre i costi operativi.
4. Dati vs Narrativa
Narrativa: “Intesa è il bancomat d’Italia che paga la pensione agli azionisti.”
Dati: Il rendimento del dividendo al 6,05% è sostenibile solo finché il Net Interest Income (NII) regge.
Cosa potrebbe farci sbagliare? Una deflazione improvvisa o un intervento regolatorio europeo più stringente sulle riserve di capitale che blocchi la distribuzione dei dividendi.
5. Ciclicità del Business
Siamo in una fase tardo-ciclica per le banche. Gli utili attuali sono stati “gonfiati” dal rapido rialzo dei tassi.
Attenzione: I margini attuali sono eccezionali, non la norma. Nei prossimi 24 mesi vedremo una normalizzazione al ribasso del margine di interesse.
6. Qualità della Crescita
La crescita non è esplosiva (top-line), ma è sana grazie al controllo dei costi.
- ROIC vs Cost of Capital: ISP genera rendimenti costantemente sopra il costo del capitale proprio, creando valore reale per l’azionista.
7. Accettazione dell’Incertezza
L’ipotesi oggi è che ISP sia un “bond-proxy”: si compra per la cedola, non per il raddoppio del capitale. Ogni variazione della politica monetaria BCE deve portare a un aggiornamento immediato della tesi.
8. Orizzonte Temporale e Tesi
Breve Termine (Catalyst): Prossimo annuncio di buyback o stacco cedola.
Lungo Termine: La transizione da banca commerciale a Wealth Management & Protection Company. Se Intesa riuscirà a diventare una “Fideuram su scala nazionale”, il multiplo P/E potrebbe espandersi stabilmente sopra 12.
9. Errori Psicologici
- Ancoraggio: Non pensare che ISP debba per forza tornare a 2€ o salire a 10€.
- Yield Trapping: Non comprare solo per il dividendo del 6,05% se il prezzo dell’azione è ai massimi storici di periodo (rischio di perdita in conto capitale superiore alla cedola).
10. Punteggio Standardizzato (Rating EVO)
| Area | Punteggio | Note |
| Qualità Business | 9/10 | Leader incontrastato in Italia. |
| Management | 9/10 | Eccellente esecuzione del piano industriale. |
| Valuation | 6/10 | Prezzo equo, ma non più “a sconto”. |
| Debito/Solidità | 9/10 | CET1 Ratio molto solido. |
| Crescita | 5/10 | Limitata dalla maturità del mercato italiano. |
| Rischi | 6/10 | Esposizione al rischio sistema Italia (BTP). |
11. Aspettative Implicite del Mercato
Il mercato sconta una stabilità dei profitti. Se ISP dovesse mancare anche di poco le stime di utile nei prossimi trimestri a causa del calo dei tassi, il titolo potrebbe subire correzioni tecniche rapide, poiché le aspettative sono molto alte.
12. Checklist Finale di Rischio
- Operativo: Margini in leggero calo per tassi BCE in discesa? Sì.
- Competitivo: Fintech e banche online? Sotto controllo con Isybank.
- Macro: Spread BTP/Bund? Stabile, ma sempre un monitorato speciale.
- Valutazione: Prezzo ottimistico? Leggermente, siamo vicino ai massimi a 52 settimane (6,16€).
Valutazione Finale 5 Stelle: ⭐⭐⭐ (3/5)
Motivazione:
Intesa Sanpaolo rimane un pilastro per un portafoglio orientato al reddito (dividendi). Tuttavia, dal punto di vista del valore relativo, l’azione ha già corso molto. A 5,93€, il rapporto rischio/rendimento è equilibrato ma non eccezionale. È un’azione da “mantenere” se già in portafoglio a prezzi bassi, ma per un nuovo ingresso il metodo Biagetti EVO suggerirebbe di attendere uno storno (area 5,30€ – 5,50€) per migliorare il margine di sicurezza.
Leggi anche: Le azioni che seguiamo questo mese.
⚠️ Disclaimer: Avvertenza sui Rischi e Trasparenza
1. Natura Informativa e non Sollecitazione
I contenuti, le analisi, i dati e le opinioni espresse in questo documento hanno scopo puramente informativo ed educativo. In nessun caso quanto riportato costituisce una sollecitazione al pubblico risparmio, una raccomandazione personalizzata o una consulenza finanziaria ai sensi della normativa vigente (TUF).
2. Rischio di Mercato
L’investimento in azioni comporta un elevato grado di rischio. I prezzi dei titoli possono oscillare violentemente verso l’alto o verso il basso. Le performance passate di un titolo o di un mercato non sono in alcun modo garanzia di rendimenti futuri. Esiste la possibilità concreta di perdere, in tutto o in parte, il capitale inizialmente investito.
3. Autonomia Decisionale
Ogni decisione di investimento è presa dall’utente in piena autonomia e a proprio rischio. Si consiglia vivamente di effettuare una ricerca indipendente (due diligence) o di consultare un consulente finanziario abilitato e iscritto all’albo prima di intraprendere qualsiasi operazione sui mercati finanziari. L’analisi qui presentata non tiene conto degli obiettivi di investimento, della situazione finanziaria o dei bisogni specifici di alcun utente.
4. Accuratezza dei Dati
Sebbene le informazioni fornite siano tratte da fonti ritenute attendibili e verificate con cura, non viene fornita alcuna garanzia, esplicita o implicita, sulla loro accuratezza, completezza o attualità. I mercati finanziari evolvono rapidamente e le tesi di investimento possono essere invalidate da nuovi eventi macroeconomici o aziendali in qualsiasi momento.
5. Esclusione di Responsabilità
L’autore/emittente di questo documento declina ogni responsabilità per eventuali perdite o danni, diretti o indiretti, derivanti dall’utilizzo delle informazioni qui contenute o da qualsiasi errore od omissione nei dati forniti.
Nota bene: Investire richiede consapevolezza. Non investire mai denaro che non puoi permetterti di perdere.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.