
L’industria globale dei semiconduttori ha attraversato, nel quinquennio compreso tra il 2021 e il 2026, una metamorfosi strutturale che ha ridefinito il settore da comparto ciclico a pilastro fondante della sicurezza nazionale e della crescita economica mondiale. Il passaggio dall’era dell’informatica generica a quella del calcolo accelerato, trainato dall’esplosione dell’intelligenza artificiale generativa, ha spinto il mercato verso una valutazione senza precedenti, con previsioni che indicano il superamento della soglia del trilione di dollari di fatturato annuo entro la fine del 2026 . Questa analisi esamina l’andamento dei principali attori del settore, le innovazioni architetturali che guidano la domanda e le complesse interazioni geopolitiche che influenzano le catene di approvvigionamento.
Leggi anche qui per un approfondimento.
L’Evoluzione del Mercato e il Superamento del Trilione di Dollari
Il panorama dei semiconduttori nel 2026 riflette una divergenza marcata tra i segmenti guidati dall’intelligenza artificiale e i mercati tradizionali delle commodity. Mentre i ricavi complessivi sono proiettati a raggiungere circa 1,29 trilioni di dollari, con un incremento del 52,8% rispetto al 2025, la crescita è distribuita in modo disomogeneo . Il segmento della memoria e dei processori logici ad alte prestazioni sta vivendo un “repricing” strutturale, mentre i comparti legati all’elettronica di consumo, come smartphone e PC di fascia bassa, mostrano segnali di saturazione e pressioni sui margini dovute all’aumento dei costi dei materiali .
L’intensità del calcolo richiesta dai nuovi modelli di intelligenza artificiale ha trasformato la gerarchia dei componenti. Non si tratta più soltanto di potenza di elaborazione pura, ma di un’integrazione simbiotica tra unità di elaborazione grafica (GPU), memoria ad alta larghezza di banda (HBM) e interconnessioni di rete ultra-veloci . Questa necessità ha creato quello che gli analisti definiscono un mercato “a due velocità”, dove i leader tecnologici che controllano l’architettura dei data center vedono i propri multipli di valutazione espandersi, mentre le aziende legate a nodi di produzione maturi devono affrontare una concorrenza sui prezzi più serrata .
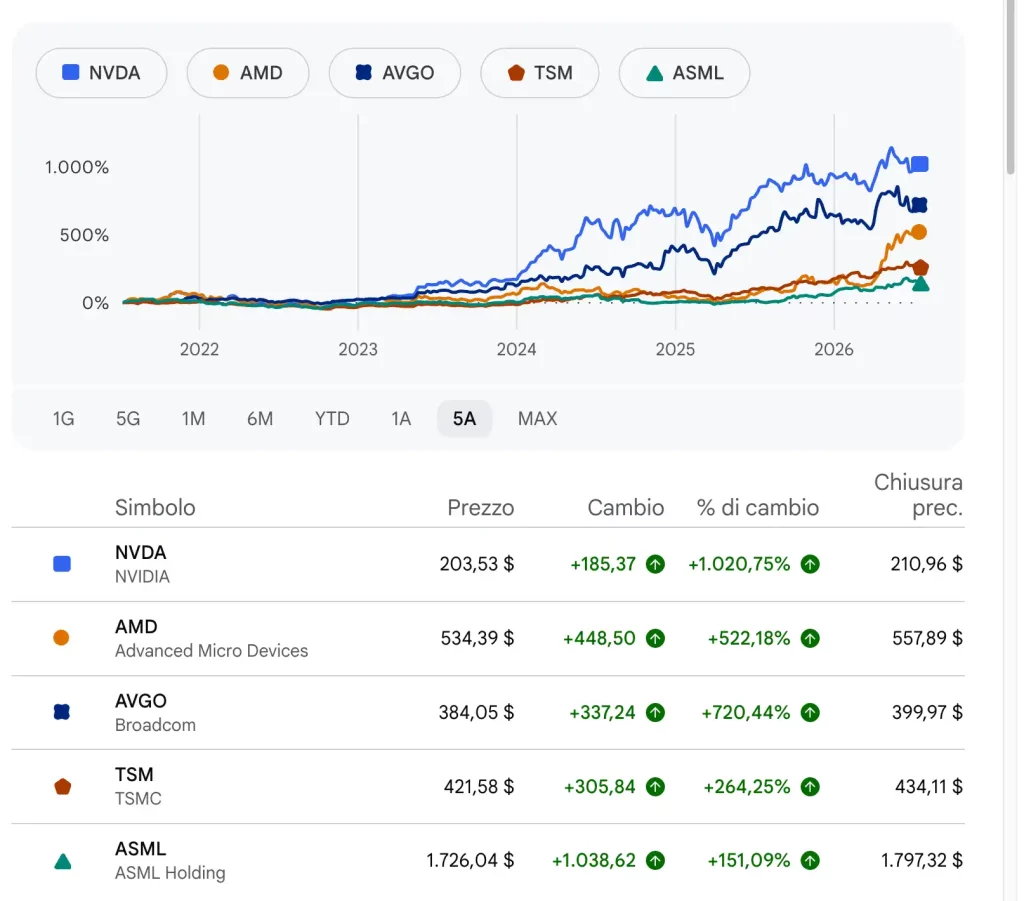


Nvidia: L’Architetto del Calcolo Accelerato e il Ciclo Rubin
Nvidia Corporation si è confermata il centro di gravità del settore. La sua capacità di anticipare la domanda di calcolo parallelo attraverso la piattaforma CUDA e le architetture GPU ha permesso all’azienda di detenere una quota di mercato dominante nei data center . Nel 2026, l’attenzione degli investitori si è spostata dal successo dell’architettura Blackwell verso l’imminente lancio dell’architettura “Rubin”, prevista come il prossimo catalizzatore per il mantenimento dei margini operativi superiori al 60% .
Il modello di business di Nvidia si è evoluto oltre la semplice vendita di silicio. L’azienda è ora vista come un fornitore di infrastrutture AI “sovrane”, collaborando direttamente con i governi per costruire capacità di calcolo nazionali . Questa strategia ha permesso di mitigare i rischi legati alla volatilità degli acquisti da parte dei grandi cloud provider americani, diversificando la base di ricavi su scala globale . Tuttavia, la dipendenza estrema da TSMC per la produzione e da fornitori come SK Hynix per la memoria HBM rimane un punto di vulnerabilità strategica, specialmente in un contesto di tensioni sino-americane .
Performance Finanziaria e Valutazioni Comparate
Nonostante una crescita dei ricavi del 62% su base annua nel terzo trimestre del 2026, raggiungendo i 57 miliardi di dollari, la valutazione di Nvidia ha mostrato momenti di compressione dei multipli a causa delle preoccupazioni sulla sostenibilità della spesa in conto capitale (CapEx) degli hyperscaler . Tuttavia, il rapporto P/E di Nvidia, attestatosi intorno a 29,8x nel luglio 2026, risulta inferiore rispetto a concorrenti come Broadcom (62,1x) o AMD (172,5x), suggerendo che il mercato abbia già interiorizzato una crescita degli utili più robusta e prevedibile per il leader del settore .
Leader dei Processori e delle Fonderie – Luglio 2026
| arrow_upwardSimboli | Tendenza | Prezzo | Cambio | % di cambio | Cap. mercato |
|---|---|---|---|---|---|
| AMD Advanced Micro Devices | 534,39 $ | -23,50arrow_downward | -4,21%arrow_downward | 871,38 Mld | |
| ASMLASML Holding | 1.726,04 $ | -71,28arrow_downward | -3,97%arrow_downward | 668,37 Mld | |
| AVGOBroadcom | 384,05 $ | -15,92arrow_downward | -3,98%arrow_downward | 1,83 Bln | |
| INTC Intel | 103,12 $ | -6,72arrow_downward | -6,12%arrow_downward | 518,28 Mld | |
| NVDA NVIDIA | 203,53 $ | -7,43arrow_downward | -3,52%arrow_downward | 4,93 Bln | |
| TSM TSMC | 421,58 $ | -12,53arrow_downward | -2,89%arrow_downward | 1,90 Bln |
Advanced Micro Devices: Lo Sfidante Strategico e la Roadmap AI
Advanced Micro Devices (AMD) ha consolidato la sua posizione di unica alternativa credibile a Nvidia nel mercato degli acceleratori AI di fascia alta. La serie MI300 ha registrato la rampa di adozione più rapida nella storia dell’azienda, con i principali cloud provider che hanno cercato di diversificare la propria fornitura di hardware . Per il 2026 e il 2027, AMD punta sulle serie MI350 e MI400 per colmare il divario di performance con le soluzioni Nvidia, puntando su un’architettura chiplet avanzata che permette una maggiore flessibilità produttiva e costi inferiori .
Nel segmento dei microprocessori per CPU, AMD continua a sottrarre quote di mercato a Intel, specialmente nel settore server con la famiglia EPYC. L’integrazione di tecnologie provenienti dall’acquisizione di Xilinx ha inoltre permesso ad AMD di espandersi nei mercati dell’embedded e dell’automotive, riducendo la dipendenza dal mercato PC, che nel 2026 ha mostrato segni di debolezza relativa . La sfida principale per AMD rimane l’ecosistema software; sebbene la piattaforma ROCm abbia fatto passi da gigante, la penetrazione presso gli sviluppatori abituati a CUDA richiede tempi lunghi e investimenti costanti .
Intel e la Sfida della Rinascita Industriale
Intel Corporation si trova in una fase cruciale della sua strategia IDM 2.0. Il 2026 è l’anno in cui la divisione Intel Foundry deve dimostrare la propria competitività commerciale contro il colosso taiwanese TSMC . Il nodo produttivo 18A è diventato il banco di prova per la capacità di Intel di riconquistare la leadership nella densità dei transistor e nell’efficienza energetica. L’annuncio di partnership strategiche, inclusa la partecipazione di Nvidia come potenziale cliente per i servizi di packaging avanzato e l’investimento strategico di quest’ultima di 5 miliardi di dollari in Intel, ha ridato fiducia agli investitori sulla fattibilità del turnaround .
Tuttavia, le perdite operative della divisione fonderia, accumulate tra il 2023 e il 2025, continuano a pesare sul bilancio. Il supporto del governo degli Stati Uniti, attraverso il CHIPS Act, è stato fondamentale, portando lo Stato a detenere una quota vicina al 10% della società e assegnando miliardi di dollari in contratti per la produzione di semiconduttori sicuri per scopi governativi . Sebbene il titolo Intel abbia mostrato una performance superiore nel breve periodo (fino al 248% in dodici mesi nel 2026), l’incertezza sull’esecuzione della roadmap “cinque nodi in quattro anni” mantiene il titolo in una fascia di volatilità elevata .
TSMC: Il Monopolio della Produzione e il Nodo 2nm
Taiwan Semiconductor Manufacturing Company (TSMC) rimane l’anello più critico della catena del valore globale. Come fonderia pura, produce i chip progettati da quasi tutti gli altri leader di mercato, da Apple a Nvidia, da AMD a Qualcomm . Nel 2026, TSMC ha avviato la produzione di massa sul nodo a 2nm (N2), mantenendo un vantaggio tecnologico che gli analisti definiscono inattaccabile nel breve termine .
L’andamento del titolo TSMC è stato influenzato da due forze contrapposte: da un lato, una domanda senza precedenti di wafer avanzati che ha permesso aumenti di prezzo del 5-10% a partire dal 2026; dall’altro, il rischio geopolitico persistente legato alla posizione geografica di Taiwan . Gli sforzi di diversificazione geografica, con l’apertura di fab in Arizona, Giappone e Germania, mirano a mitigare questi rischi, ma comportano costi operativi superiori che potrebbero impattare i margini lordi se non interamente trasferiti ai clienti .
Broadcom, Marvell e l’Evoluzione del Networking AI
Un’area spesso sottovalutata ma fondamentale per l’andamento dei titoli dei microprocessori è quella della connettività. In un’architettura AI, il movimento dei dati tra i chip è altrettanto importante della velocità di elaborazione dei chip stessi. Broadcom è diventata il leader indiscusso in questo spazio, fornendo switch Ethernet ad alta velocità e ASIC (Application-Specific Integrated Circuits) personalizzati per aziende come Google e Meta .
L’integrazione di VMware ha aggiunto una componente software ad alto margine che stabilizza i flussi di cassa, proteggendo Broadcom dalla ciclicità tipica dei semiconduttori. Entro il 2026, si prevede che Broadcom genererà oltre 50 miliardi di dollari di ricavi legati esclusivamente all’intelligenza artificiale . Marvell Technology, similmente, sta beneficiando del passaggio alle interconnessioni ottiche, essenziali per ridurre la latenza nei data center di nuova generazione, posizionandosi come un beneficiario diretto dello spostamento dei carichi di lavoro AI dall’addestramento all’inferenza .
Il Superciclo della Memoria: Micron e la Carenza di HBM
Il settore della memoria ha vissuto una trasformazione radicale, passando da una commodity a basso margine a un collo di bottiglia critico per l’AI. La memoria ad alta larghezza di banda (HBM3e e HBM4) è ora parte integrante del package delle GPU avanzate. Micron Technology, insieme a SK Hynix e Samsung, ha visto i propri ordini saturati fino alla fine del 2027 .
| Metrica di Memoria 2026 | Previsione di Crescita | Driver Principale |
| Ricavi Totali Memoria | $594,7 Miliardi (+163% YoY) | Domanda HBM per AI |
| Ricavi DRAM | $418,6 Miliardi (+177% YoY) | Hyperscaler e AI Infra |
| Ricavi NAND Flash | $174,1 Miliardi (+138% YoY) | Checkpoint AI e Inference |
Micron ha previsto un’espansione dei margini lordi dal 41% del 2025 al 52% nel 2026, sostenuta dalla capacità degli operatori di trasferire i costi della memoria sui clienti finali . Tuttavia, l’annuncio di SK Hynix secondo cui il 2027 sarà “l’anno peggiore” per la scarsità di forniture suggerisce che i prezzi potrebbero rimanere strutturalmente elevati per il resto del decennio .
Semiconduttori in Europa: Tra Automotive e Sovranità Tecnologica
Il panorama europeo è dominato da ASML, STMicroelectronics e Infineon Technologies. Mentre ASML opera come fornitore monopolistico di macchine EUV per i nodi avanzati, STM e Infineon si concentrano sui semiconduttori di potenza, analogici e per l’industria automobilistica .
STMicroelectronics (STM): Analisi della Performance e del Recupero
STMicroelectronics ha affrontato un 2024 e un 2025 difficili a causa della correzione delle scorte nel settore automotive e della debolezza del mercato degli smartphone. Tuttavia, le stime per il 2026 indicano una ripresa significativa, con ricavi previsti a 14,2 miliardi di dollari e un utile per azione (EPS) in crescita del 140% rispetto ai minimi dell’anno precedente .
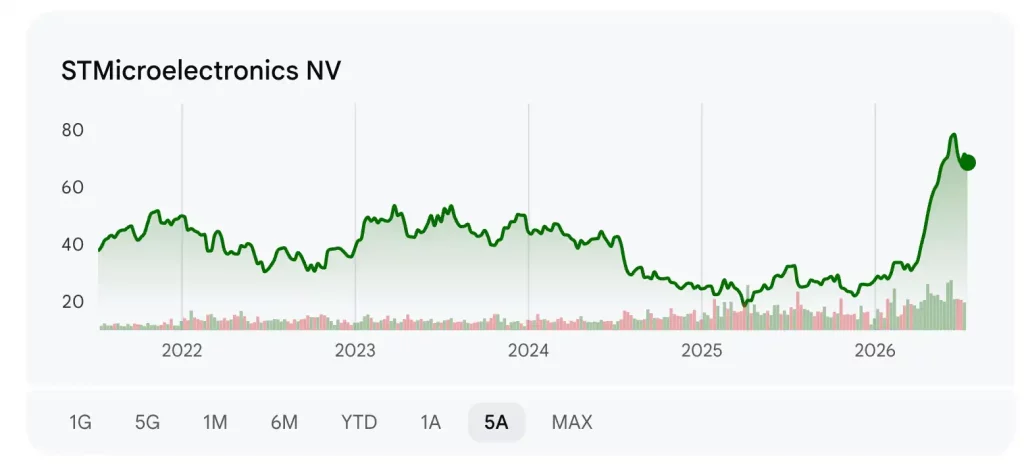
La valutazione di STM nel luglio 2026 riflette un rapporto P/E elevato (oltre 130x su base trailing), ma questo dato è distorto da utili temporaneamente compressi; il P/E forward per il 2027 scende a circa 26x, indicando una normalizzazione della redditività . L’azienda sta puntando sulla trasformazione dei veicoli verso il modello “Software-Defined Vehicle” e sulla domotica avanzata per sostenere la crescita a lungo termine .
Infineon Technologies: Il Boom dell’Energia e dell’AI Power
Infineon ha alzato le proprie stime per il 2026, citando una domanda estremamente robusta per le soluzioni di alimentazione destinate ai data center AI . I server AI consumano quantità massive di energia, richiedendo chip di gestione della potenza (PMIC) sofisticati che rappresentano un mercato ad alta crescita per l’azienda tedesca. Nonostante il rallentamento temporaneo dell’adozione dei veicoli elettrici in Europa, Infineon ha guadagnato quote di mercato nei microcontrollori automotive, passando dal 32% al 36% in un anno .
Geopolitica e Politiche di Sovranità: Il Chips Act 2.0
La sicurezza della fornitura di semiconduttori è diventata una priorità di sicurezza nazionale. Nel giugno 2026, la Commissione Europea ha presentato il “Tech Sovereignty Package”, che include il Chips Act 2.0. Questa iniziativa mira a triplicare la capacità dei data center dell’UE e a stimolare la produzione domestica di chip avanzati, cercando di ridurre la dipendenza dai fornitori asiatici e americani .
Negli Stati Uniti, il focus rimane sull’implementazione del CHIPS Act originale, con oltre 30 miliardi di dollari già assegnati a progetti di produzione domestica . La Cina, d’altro canto, sta rispondendo alle restrizioni sull’esportazione di tecnologie avanzate (come le macchine EUV di ASML) accelerando lo sviluppo di tecniche di litografia DUV multi-patterning e puntando all’80% di autosufficienza nei chip a 14nm entro il 2030 . Questa frammentazione del mercato sta portando a un aumento dei costi di produzione globale, poiché le aziende devono costruire capacità ridondante in diverse regioni geografiche .
Analisi Comparativa delle Valutazioni e Multipli di Mercato
Per comprendere l’andamento dei titoli, è necessario analizzare come il mercato stia valutando la crescita futura rispetto ai risultati attuali.
| Azienda | P/E Ratio (Jul 2026) | Forward P/E (12M) | Market Cap (USD) | Catalyst Principale |
| Nvidia | 29,8x | 15,3x | $5,11 Trilioni | Architettura Rubin |
| AMD | 172,5x | 28,0x (est) | $910 Miliardi | MI400 e EPYC |
| TSMC | 35,0x | 22,0x | $2,25 Trilioni | Leadership 2nm |
| ASML | 60,0x | 31,0x | $692 Miliardi | High-NA EUV Rollout |
| Broadcom | 64,5x | 19,3x | $1,90 Trilioni | AI Networking & VMware |
| STM | 139,2x | 26,0x | $63,5 Miliardi | Recupero Automotive |
Le valutazioni indicano che il mercato è disposto a pagare un premio significativo per le aziende che forniscono l’infrastruttura abilitante per l’AI (ASML, Broadcom, AMD), mentre la valutazione di Nvidia appare paradossalmente più conservativa a causa del volume massiccio di utili già generati, che abbassa il multiplo nonostante la capitalizzazione record .
Considerazioni su Dinamiche di Prezzo e Inflazione del Silicio
Un fenomeno emergente nel 2026 è l’aumento dei costi dei semiconduttori, guidato non solo dalla domanda, ma anche dall’aumento della complessità manifatturiera. I chip avanzati richiedono packaging 3D (come il CoWoS di TSMC) che è attualmente in forte carenza . Questo “collo di bottiglia” del packaging impedisce la piena soddisfazione della domanda di GPU, mantenendo i prezzi degli acceleratori AI a livelli premium .
Inoltre, il costo dei materiali di base, come i laminati di rame e le resine speciali, è aumentato a causa della scarsità di capacità estrattiva e di raffinazione, spesso concentrata in aree geografiche soggette a rischi geopolitici . Questo ha portato a un ambiente inflattivo per l’intero ecosistema tecnologico, dove gli aumenti dei prezzi dei chip vengono trasferiti dai produttori di server agli hyperscaler e, infine, agli utenti finali dei servizi cloud e software .
Conclusioni: Verso un Equilibrio tra Innovazione e Resilienza
L’andamento delle azioni dei microprocessori nel periodo analizzato conferma che il settore è entrato in una nuova era dorata, ma caratterizzata da rischi sistemici elevati. L’intelligenza artificiale rimane il motore primario, agendo come un moltiplicatore di valore per le aziende che controllano i nodi critici della produzione e della progettazione .
- Dominanza Strategica: Nvidia e TSMC rimangono i pilastri insostituibili. Qualsiasi interruzione nella loro operatività avrebbe conseguenze catastrofiche per l’economia globale, un fatto che mantiene i loro titoli al centro delle strategie di investimento istituzionale .
- Repricing della Memoria: Il passaggio della memoria da componente ciclica a risorsa strategica ha creato nuove opportunità di investimento in Micron e SK Hynix, con un orizzonte di scarsità che si estende al 2030 .
- Ruolo dell’Europa: Nonostante la mancanza di campioni nel design di GPU, l’Europa detiene il controllo delle macchine litografiche (ASML) e delle tecnologie per la transizione energetica (Infineon), posizioni che garantiscono una rilevanza strategica anche nel nuovo ordine mondiale dei chip .
- Rischio Geopolitico: La biforcazione delle catene di fornitura tra regimi alleati (friend-shoring) e la corsa cinese all’autosufficienza continueranno a generare volatilità. Gli investitori devono monitorare attentamente l’evoluzione del Chips Act 2.0 e le potenziali restrizioni commerciali che potrebbero limitare l’accesso ai mercati asiatici .
In sintesi, il mercato dei microprocessori nel 2026-2027 non è più guidato esclusivamente da metriche finanziarie tradizionali, ma da una complessa matrice di capacità tecnologica, supporto governativo e accesso alla capacità produttiva. La capacità di navigare questa complessità determinerà i vincitori e i vinti nel prossimo decennio di innovazione digitale.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.