
Investire i propri risparmi è una scelta che dipende meno dal “prodotto migliore” in assoluto e più dal tuo obiettivo, dal tuo orizzonte temporale e dalla tua tolleranza al rischio.
I BTP (Buoni del Tesoro Poliennali) e il PAC (Piano di Accumulo del Capitale) non sono solo strumenti diversi, ma filosofie di investimento opposte.



1. Identikit degli Strumenti
BTP (Investimento Puntuale)
È un titolo di Stato a tasso fisso. Presti soldi all’Italia e in cambio ricevi una cedola semestrale e la restituzione del capitale alla scadenza.
- Natura: Obbligazionaria.
- Rischio: Basso (legato al rischio default dello Stato).
- Obiettivo: Protezione del capitale e rendita periodica.
PAC (Strategia di Ingresso)
Non è un prodotto, ma una modalità: investi una cifra fissa (es. 100€ al mese) in un fondo o in un ETF (solitamente azionario).
- Natura: Strategica (solitamente su mercati azionari).
- Rischio: Medio/Alto nel breve, ma mitigato nel lungo periodo.
- Obiettivo: Crescita del capitale nel tempo.
2. Tabella Comparativa: BTP vs PAC
| Caratteristica | BTP (Singolo Titolo) | PAC (Azionario/ETF) |
| Capitale Iniziale | Richiede un esborso immediato (es. 10.000€). | Si parte anche con piccole cifre (es. 50€/mese). |
| Rendimento | Predefinito e fisso (cedole). | Variabile, punta alla crescita composta. |
| Orizzonte Temporale | Legato alla scadenza del titolo (2-30 anni). | Lungo periodo (almeno 5-10 anni). |
| Tassazione | Agevolata al 12,5%. | Ordinaria al 26% (su ETF non governativi). |
| Rischio Prezzo | Se vendi prima della scadenza, potresti perdere. | Oscilla costantemente, ma media i prezzi di carico. |
| Effetto Inflazione | Rischio di erosione del potere d’acquisto. | Storicamente batte l’inflazione nel lungo termine. |
3. Quando scegliere l’uno o l’altro?
Scegli il BTP se:
- Hai una somma ferma e vuoi sapere esattamente quanto incasserai ogni 6 mesi.
- Hai una scadenza precisa: ad esempio, sai che tra 5 anni ti serviranno i soldi per l’anticipo di una casa.
- Non tolleri la volatilità: preferisci la certezza della restituzione del nominale (a scadenza) piuttosto che vedere il tuo portafoglio fare -10% in un mese.
Scegli il PAC se:
- Vuoi costruire un patrimonio partendo da zero o dai tuoi risparmi mensili.
- Vuoi battere l’inflazione: l’azionario è l’unica asset class che storicamente garantisce rendimenti reali significativi.
- Vuoi gestire l’emotività: comprando ogni mese, acquisti più quote quando i prezzi scendono e meno quando salgono, mediando il costo di acquisto.
4. Il “Verdetto”: Esiste una terza via?
La realtà è che non sono mutuamente esclusivi. In una pianificazione finanziaria sana, spesso convivono:
- Una parte di BTP per la “riserva di sicurezza” o per spese previste a breve/medio termine.
- Un PAC azionario per la pensione o per i figli (lungo termine).
Nota bene: Mentre i BTP sono semplici da gestire, il PAC richiede disciplina. Il rischio maggiore del PAC non è il mercato, ma l’investitore che smette di versare quando vede i mercati scendere.
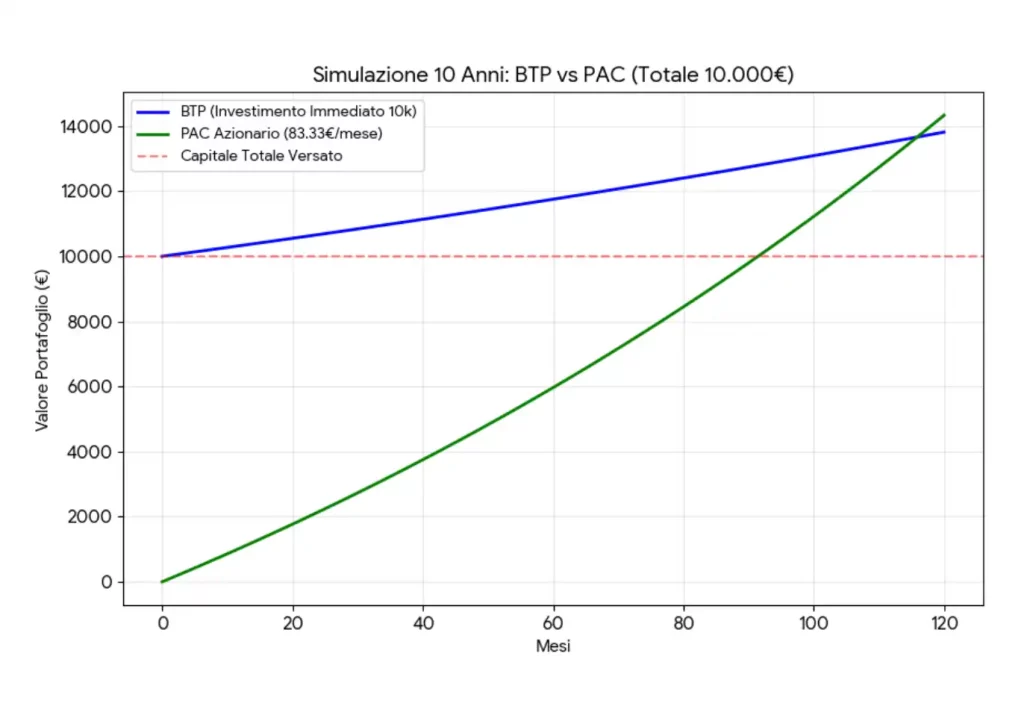
5. Analisi dei Risultati: Il paradosso del PAC
Dalla simulazione emerge un dato sorprendente: nonostante l’azionario (PAC) abbia un rendimento del 7% (quasi il doppio del BTP), il risultato finale netto è leggermente inferiore a quello del BTP. Perché?
- Tempo sul Mercato (Time in the Market): Nel BTP, tutti i 10.000 € producono interessi dal primo giorno. Nel PAC, il primo mese investi solo 83 €, e la media del capitale investito nel decennio è di soli 5.000 €. Gran parte dei tuoi soldi resta “ferma” in attesa di essere investita.
- Tassazione: Il BTP gode della tassazione al 12,5%, mentre l’azionario subisce il 26%. Su 10 anni, questa differenza pesa significativamente sul rendimento composto.
6. Quale scegliere dopo 10 anni?
Scegli il BTP se:
- Hai già i 10.000 € sul conto e non vuoi correre rischi.
- Cerchi una rendita: Se non reinvesti le cedole, avrai un flusso di cassa semestrale garantito (circa 160€ netti ogni 6 mesi).
- Ti serve la certezza: Tra 10 anni riavrai esattamente i tuoi 10.000 € più gli interessi, a prescindere dalle crisi mondiali.
Scegli il PAC se:
- NON hai i 10.000 € oggi: Il PAC è lo strumento migliore per chi risparmia una parte dello stipendio ogni mese.
- Vuoi battere l’inflazione nel lunghissimo periodo: Se l’orizzonte diventasse di 20 anni, la crescita composta dell’azionario tenderebbe a superare il BTP nonostante il “ritardo” iniziale.
- Gestione del Rischio: Se il mercato azionario dovesse crollare tra 2 anni, con il PAC compreresti a prezzi molto più bassi, aumentando il rendimento finale. Con il BTP (se dovessi vendere prima della scadenza), vedresti il valore del tuo capitale scendere.
7. Il “Mix” Consigliato (Strategia Ibrida)
Per un capitale di 10.000 €, la scelta ottimale raramente è “tutto o niente”. Una strategia equilibrata potrebbe essere:
- 7.000 € in BTP (o un mix di obbligazioni): Per garantire la protezione della base del capitale e avere rendimenti certi.
- PAC da 100€ al mese (alimentato dal risparmio mensile, non dai 10k iniziali): Per far crescere il patrimonio sfruttando la forza dei mercati azionari mondiali.
In sintesi: Se hai 10k oggi, il BTP è più efficiente dal punto di vista matematico e fiscale. Se vuoi costruire un futuro partendo dai tuoi risparmi mensili, il PAC è l’unica strada percorribile.
🟢 Vantaggi e 🔴 Svantaggi: BTP vs PAC
| Caratteristica | BTP (Titolo di Stato) | PAC (Piano di Accumulo) |
| Capitale Garantito a scadenza | ✅ | ❌ |
| Rendita periodica (Cedole) | ✅ | ❌ |
| Tassazione Agevolata (12,5%) | ✅ | ❌ |
| Investimento con piccole cifre mensili | ❌ | ✅ |
| Potenziale di rendimento elevato (>5%) | ❌ | ✅ |
| Protezione totale dall’inflazione | ❌ | ✅ |
| Flessibilità (puoi sospendere quando vuoi) | ❌ | ✅ |
| Bassa volatilità (prezzo stabile) | ✅ | ❌ |
| Efficienza fiscale immediata | ✅ | ❌ |
| Mediazione del prezzo d’acquisto | ❌ | ✅ |
Analisi dei punti chiave
🏛️ Il BTP: La “Fortezza”
- Perché le spunte verdi ✅: È lo strumento della tranquillità. Sai quanto investi, quanto prendi ogni sei mesi e quanto ti viene restituito. Lo Stato Italiano è il garante e la tassazione è quasi la metà di quella degli altri investimenti.
- Perché le croci rosse ❌: Se l’inflazione sale molto (es. +8%), il tuo rendimento fisso del 3-4% ti fa perdere potere d’acquisto reale. Inoltre, richiede un capitale subito disponibile: non puoi “accumularlo” mese dopo mese.
📈 Il PAC: Il “Motore di Crescita”
- Perché le spunte verdi ✅: È perfetto se non hai 10.000 € subito ma puoi risparmiare 100 € al mese. Sfrutta l’interesse composto e “ammorbidisce” i crolli di mercato: se la borsa scende, il tuo versamento mensile compra più quote a prezzi scontati.
- Perché le croci rosse ❌: Non hai garanzie sul capitale. Se tra 10 anni, proprio quando ti servono i soldi, il mercato è in crisi, potresti ritrovarti con meno di quanto versato. Inoltre, paghi il 26% di tasse sui guadagni, il che frena un po’ la corsa del tuo portafoglio.
8. Simulazione Portafoglio Pigro: Il Modello “60/40” con Codici ISIN
Per i tuoi 10.000 €, questa strategia bilancia la sicurezza del debito pubblico italiano con la crescita delle migliori 1.500 aziende del mondo.
🧱 La Struttura del Portafoglio (Asset Allocation)
| Componente | Peso | Strumento (Esempio Reale) | Codice ISIN | Importo |
| Difesa (BTP) | 60% | BTP 10Y (Scadenza 2036) | IT0005584849 | 6.000 € |
| Attacco (Azioni) | 40% | iShares Core MSCI World | IE00B4L5Y983 | 4.000 € |
🔍 Analisi degli Strumenti Scelti
🏛️ BTP 10 Anni (ISIN: IT0005584849)
- Cos’è: Un titolo di Stato italiano a tasso fisso.
- Perché questo: Offre una cedola fissa lorda annua (attualmente intorno al 3,50% – 3,80% a seconda del prezzo di mercato).
- Vantaggio Fiscale: Tassazione agevolata al 12,5%.
- Obiettivo: È il “cuscino” del portafoglio. Tra 10 anni ti restituisce i 6.000 € iniziali più tutte le cedole maturate nel tempo.
📈 ETF MSCI World (ISIN: IE00B4L5Y983 – ticker: SWDA)
- Cos’è: Un fondo che replica l’andamento delle borse dei paesi sviluppati (USA, Europa, Giappone).
- Perché questo: È l’ETF più scambiato e affidabile al mondo. È ad accumulazione (i dividendi delle aziende vengono reinvestiti automaticamente nel fondo, facendo crescere il tuo capitale senza dover pagare tasse ogni anno).
- Rendimento Storico: Circa il 7-8% annuo medio (con oscillazioni).
- Obiettivo: Battere l’inflazione e far crescere il patrimonio nel lungo periodo.
📊 Simulazione del Rendimento Atteso (10 Anni)
Supponendo che il BTP renda il 3,3% netto e l’ETF azionario il 6% netto (già tassato):
- Quota BTP (6.000 €): Diventano circa 8.300 € (capitale + cedole reinvestite).
- Quota Azionaria (4.000 €): Diventano circa 7.160 €.
- Totale Portafoglio: ~15.460 €.
Nota Tecnica: Il BTP scelto (scadenza 2036) è perfetto per un orizzonte di 10 anni perché “accompagna” il tuo investimento fino alla naturale conclusione, eliminando il rischio di dover vendere a un prezzo di mercato sfavorevole.
💡 Il Tocco Finale: Come procedere?
Se hai già i 10.000 € sul conto, puoi acquistare queste due posizioni oggi stesso. Ricorda però che:
- L’ETF azionario può oscillare (anche del -20% o -30% in casi rari): non farti prendere dal panico, i BTP compenseranno il colpo.
- Il BTP va tenuto fino a scadenza per avere la certezza matematica del rendimento.
ARTICOLI CORRELATI
- BTP Europa Inflazione Marzo 2026
- Investimenti sicuri 2026: Conti deposito o BTP?
- BTP IT0005694630 emesso Febbraio 2026 a Ottobre 2041
- Nuove Emissioni BTP 2026 cosa sappiamo
- Meglio Investire in BTP o PAC, quale conviene di più
- Migliore Piano di Accumulo (PAC) con 100 Euro al Mese: Guida 2026
- Piano di Accumulo Poste Italiane: Opinioni e Caratteristiche dei PAC Postali

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.