
A differenza dei classici Buoni Fruttiferi Postali (BFP) che solitamente coprono orizzonti temporali di 3, 4, 12 o 20 anni, questo Buoni per un Buono 6 mesi, è un prodotto “tattico”.
Il meccanismo: È dedicato esclusivamente a chi rimborsa un Buono Fruttifero Postale scaduto (entro determinati limiti temporali definiti dalle Poste) e decide di reinvestire la liquidità ottenuta. Non è, dunque, sottoscrivibile da chiunque in qualsiasi momento con “nuova liquidità” generica, ma funge da ponte per chi vuole mantenere i propri risparmi nel circuito postale senza vincolarsi a lungo.
Caratteristiche principali:
- Durata: 6 mesi.
- Rendimento: Fisso e corrisposto alla scadenza.
- Tassazione: Agevolata al 12,50% (contro il 26% dei conti deposito).
- Costi: Zero spese di sottoscrizione, gestione o rimborso.
- Garanzia: Stato Italiano (tramite Cassa Depositi e Prestiti).



2. Analisi del Rendimento e Grafico Ideale
Nota: I tassi dei buoni postali variano mensilmente. Per questa analisi consideriamo un tasso annuo lordo ipotetico (basato sulle ultime emissioni) del 1,50% – 2,00% su base annua.
Se investiamo 10.000€:
- Rendimento Lordo Annuo: 2,00% (Esempio)
- Rendimento Effettivo sui 6 mesi: 1,00% lordo.
- Tassazione (12,5%): Sottrazione degli interessi maturati.
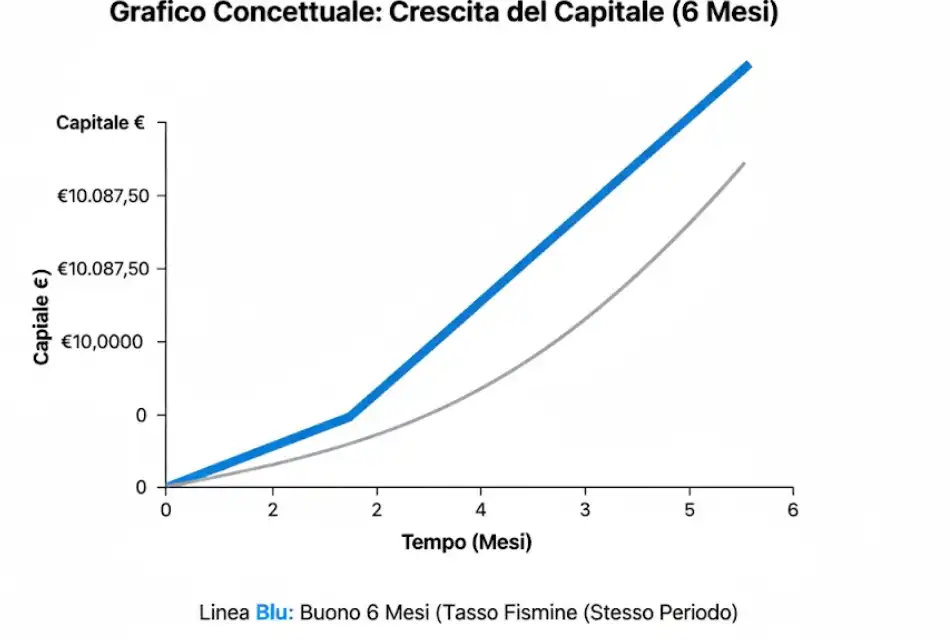
- Netto alla scadenza: ~10.087,50€.
[Grafico Concettuale: Crescita del Capitale]
3. Comparazione con altri Buoni Postali
Il “Buono per un Buono” si inserisce in una famiglia numerosa. Ecco come regge il confronto:
| Tipo di Buono | Durata | Rendimento Annuo (Stimato) | Target |
| Buono 6 Mesi | 6 mesi | 1,50% – 2,00% | Liquidità immediata |
| Buono 3×2 | 6 anni | 2,00% – 2,25% | Medio termine |
| Buono Ordinario | 20 anni | 2,50% – 3,00% | Lungo termine / Eredità |
| Buono Rinnova | 6 anni | 2,25% | Chi reinveste buoni scaduti |
Verdetto: Il Buono 6 mesi vince sulla flessibilità. Se pensi di aver bisogno dei soldi tra un anno, non ha senso vincolarsi a 6 anni (anche se i tassi sono leggermente superiori), poiché il rimborso anticipato nei buoni a lungo termine spesso azzera gli interessi nei primi periodi.
4. Comparazione con i BTP (Titoli di Stato)
Il vero concorrente del Buono a 6 mesi non è un altro buono, ma il BOT a 6 mesi o il BTP a breve scadenza.
- Rendimento: Attualmente i BOT a 6 mesi viaggiano su rendimenti lordi tra il 3% e il 3,5% (a seconda delle aste). Questo è sensibilmente superiore al Buono Postale.
- Costi: Il Buono Postale è gratis. Il BTP/BOT richiede un conto titoli (spese di gestione) e commissioni di acquisto in banca.
- Flessibilità: Il Buono Postale lo riscatti al valore nominale (100) in qualsiasi momento. Il BTP, se lo vendi prima della scadenza sul mercato, potrebbe valere meno di quanto l’hai pagato se i tassi salgono.
Per chi è meglio il Buono? Per chi ha piccole somme (sotto i 5.000€) e non vuole pagare commissioni bancarie o teme le oscillazioni di prezzo dei titoli di stato.
5. Visione a 360 Gradi: Pro e Contro
| Aspetto | Valutazione | Descrizione |
| Sicurezza | ✅ | Protezione garantita dallo Stato Italiano, con rischio di perdita del capitale pressoché nullo. |
| Liquidità | ✅ | Possibilità di disinvestire immediatamente in caso di emergenza, anche prima della scadenza. |
| Tassazione | ✅ | Esenzione dall’imposta di successione, come per tutti i titoli di Stato e postali. |
| Costi | ✅ | Assenza totale di spese di gestione o costi nascosti tipici dei prodotti bancari. |
| Rendimento | ❌ | Il tasso offerto è contenuto e difficilmente riesce a superare l’inflazione nel lungo periodo. |
| Accessibilità | ❌ | Presenza di una barriera all’ingresso: è riservato solo a chi reinveste buoni scaduti o in scadenza. |
| Orizzonte Temporale | ❌ | Durata molto breve (6 mesi) che costringe a rinegoziare spesso l’investimento a tassi potenzialmente inferiori. |
6. Esempi Pratici di Investimento
Esempio A: Il Risparmiatore Prudente
Marco ha un Buono Ordinario scaduto di 5.000€. Non sa se tra un anno dovrà cambiare l’auto.
- Scelta: Sottoscrive il Buono per un Buono 6 mesi.
- Risultato: Mantiene i soldi al sicuro, guadagna una piccola cedola netta e tra 6 mesi decide con calma se investire in qualcosa di più lungo o usare i soldi.
Esempio B: Il Nonno per il Nipote
Luigi ha 20.000€ da parte. Vuole che rendano il massimo possibile per 10 anni.
- Scelta: Il Buono 6 mesi è sbagliato. Luigi dovrebbe puntare su un Buono 4×4 o un Buono Minori per capitalizzare l’interesse composto nel tempo.
7. Strategia Consigliata: Il “Laddering” (Scaletta)
Una strategia intelligente consiste nel non mettere tutto sul 6 mesi. Se hai 15.000€ da buoni scaduti:
- 5.000€ nel Buono 6 mesi (per le emergenze).
- 5.000€ nel Buono Rinnova (per un rendimento migliore a 6 anni).
- 5.000€ in un BTP Valore (se disponibile, per cedole semestrali).
Conclusione: Conviene il Buono per un Buono 6 Mesi?
Il Buono per un Buono 6 mesi è un eccellente “parcheggio” della liquidità. Non è lo strumento per diventare ricchi, né per battere i mercati azionari. È però la soluzione perfetta per chi si trova con un buono scaduto tra le mani e non vuole lasciare i soldi infruttiferi sul conto corrente (dove verrebbero erosi dal canone e dall’inflazione).
Se cerchi la massima tranquillità e la certezza di riavere i tuoi soldi aumentati di una piccola percentuale in soli 180 giorni, senza complicazioni burocratiche, questa è la scelta che fa per te.
Sì, fino a due persone.
Sì, ma la versione dematerializzata è più comoda per la gestione online.
Il buono diventa infruttifero. Dovrai decidere se prelevare o reinvestire in un nuovo prodotto disponibile al momento.
Correlati:

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.