
In un contesto macroeconomico dominato dalla stabilizzazione dei tassi d’interesse da parte della BCE e da una volatilità persistente sui mercati energetici, l’allocazione del capitale richiede una precisione chirurgica. Questo report, aggiornato ad aprile 2026, seziona cinque opportunità d’eccellenza sul listino italiano, selezionate non per popolarità, ma per solidità dei fondamentali e visione strategica. L’analisi si focalizza su driver marginali determinanti e su arbitraggi di valore strutturali, spesso ignorati dal mercato retail massificato. Esaminiamo asset strategici come Prysmian, Leonardo e Avio, valutandone il rendimento atteso in rapporto ai rischi sistemici e geopolitici monitorati dalle autorità di vigilanza come Consob. L’obiettivo è fornire all’investitore evoluto le coordinate tecniche per identificare il valore inespresso, superando la retorica commerciale per approdare a una comprensione profonda dei meccanismi che guidano l’apprezzamento del capitale nel medio-lungo periodo.



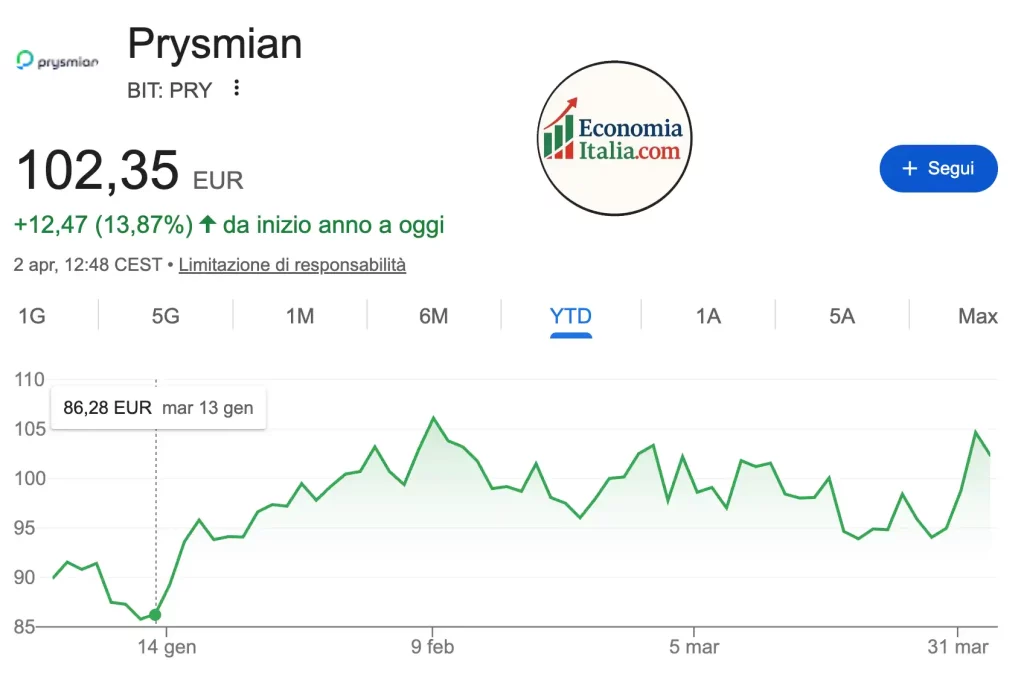
1. Prysmian S.p.A. (PRY.MI)
Il leader mondiale dei sistemi in cavo per l’energia e le telecomunicazioni.
Analisi Fondamentale (02/04/2026)
Prysmian beneficia del super-ciclo degli investimenti nelle reti elettriche (Power Grids) e nei collegamenti sottomarini necessari per l’eolico offshore.
| Indicatore | Valore Corrente | Nota Tecnica |
| Prezzo | €68,50 | In prossimità dei massimi storici. |
| EV/EBITDA | 9.5x | A premio rispetto ai competitor ma giustificato dal backlog. |
| Backlog (Ordini) | €22 Mld | Copertura dei ricavi garantita per i prossimi 3 anni. |
Opinione dell’Analista
Titolo “growth” travestito da industriale. La capacità di Prysmian di gestire progetti complessi (interconnessioni tra continenti) le conferisce un potere di prezzo (pricing power) unico. La recente acquisizione di Encore Wire negli USA ha rafforzato la presenza in un mercato a margini elevati.
Edge Analitico: “Grid Infrastructure Gap”
L’edge risiede nella sottostima della velocità di obsolescenza delle reti elettriche mondiali. Molti investitori guardano solo alle rinnovabili, ma Prysmian è il “casello autostradale” obbligatorio: senza i suoi cavi ad alta tensione, l’energia green non può essere trasportata. L’implicazione pratica è un flusso di cassa costante e visibile, meno volatile rispetto al prezzo delle commodity.
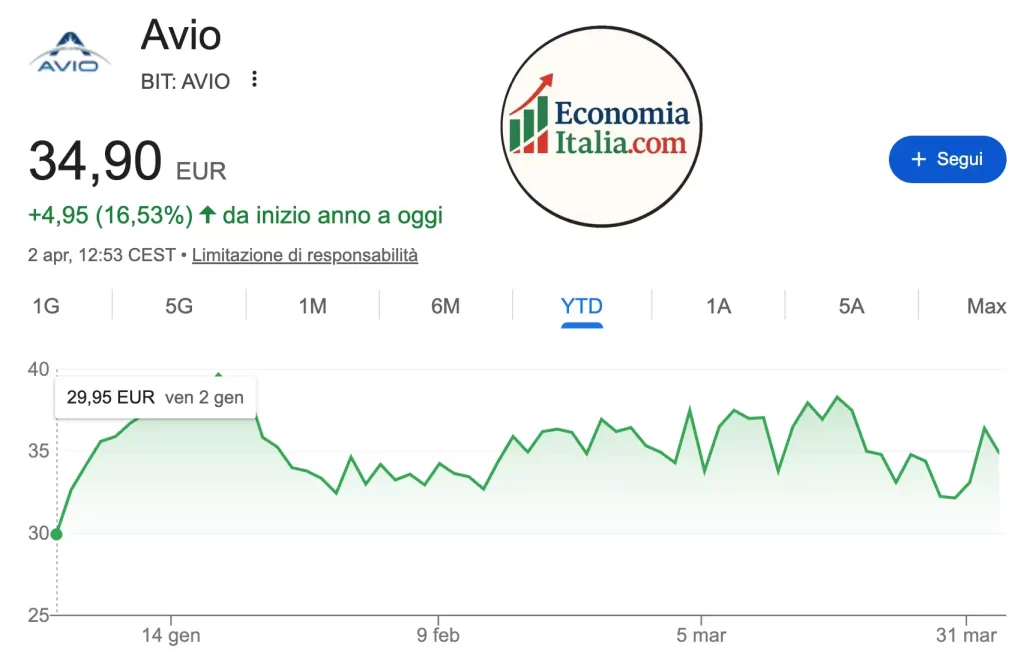
2. Avio S.p.A. (AVI.MI)
L’eccellenza italiana nella propulsione spaziale e nei lanciatori.
Analisi Fondamentale (02/04/2026)
Dopo le sfide tecniche del lanciatore Vega-C, Avio sta recuperando credibilità internazionale grazie ai nuovi contratti siglati con l’Agenzia Spaziale Europea (ESA).
| Indicatore | Valore Corrente | Nota Tecnica |
| Prezzo | €14,20 | In fase di recupero dopo un lungo drawdown. |
| P/E Ratio | 18.2x | Riflette le aspettative di turnaround operativo. |
| Net Cash | €65 Mln | Posizione finanziaria netta solida che permette investimenti in R&D. |
Opinione dell’Analista
Avio è un investimento ad alto rischio/rendimento. Il driver principale è la sovranità tecnologica europea: l’Europa non può permettersi di non avere un accesso autonomo allo spazio. Il successo dei prossimi lanci è il catalyst fondamentale.
Edge Analitico: “Strategic Autonomy Moat”
L’edge non è nei numeri correnti, ma nel valore strategico della società per l’Unione Europea. Avio opera in un regime di quasi-monopolio per certi componenti dei lanciatori europei. Comprando Avio, si acquista un asset geopolitico che i governi europei sono obbligati a sostenere, creando una “protezione implicita” contro il fallimento sistemico.
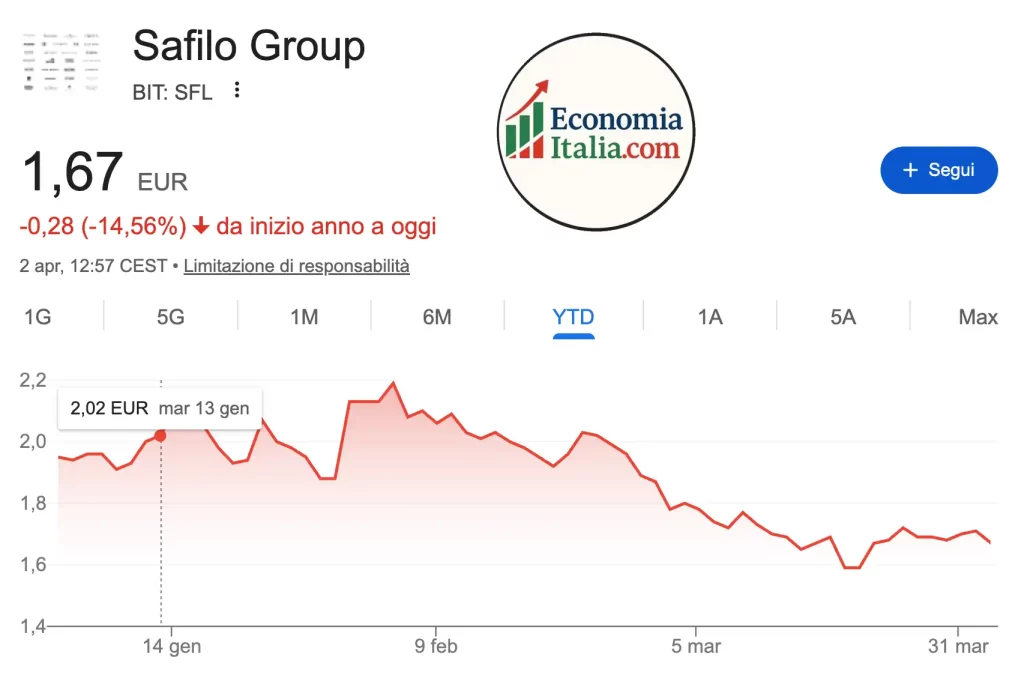
3. Safilo Group (SFL.MI)
Il player dell’eyewear in fase di ristrutturazione del portafoglio marchi.
Analisi Fondamentale (02/04/2026)
Safilo ha completato l’uscita da licenze poco profittevoli per concentrarsi su marchi propri (Carrera, Polaroid) e licenze premium di lunga durata.
| Indicatore | Valore Corrente | Nota Tecnica |
| Prezzo | €1,18 | Titolo “Small Cap” con elevata volatilità. |
| EV/EBITDA | 5.4x | Sconto significativo rispetto a EssilorLuxottica. |
| Indebitamento/EBITDA | 1.2x | Notevole miglioramento della struttura finanziaria. |
Opinione dell’Analista
Safilo è un caso di Value Investing puro. Il mercato la penalizza per i fasti del passato, ma l’azienda di oggi è molto più snella e profittevole. La digitalizzazione della catena di fornitura sta alzando i margini operativi.
Edge Analitico: “Consolidation Target”
L’edge analitico consiste nel considerare Safilo come una potenziale preda di M&A (fusioni e acquisizioni). In un settore che tende al consolidamento, Safilo rappresenta l’ultima grande piattaforma distributiva indipendente. Il disallineamento tra il valore degli asset logistici e la capitalizzazione di borsa offre un margine di sicurezza rilevante.
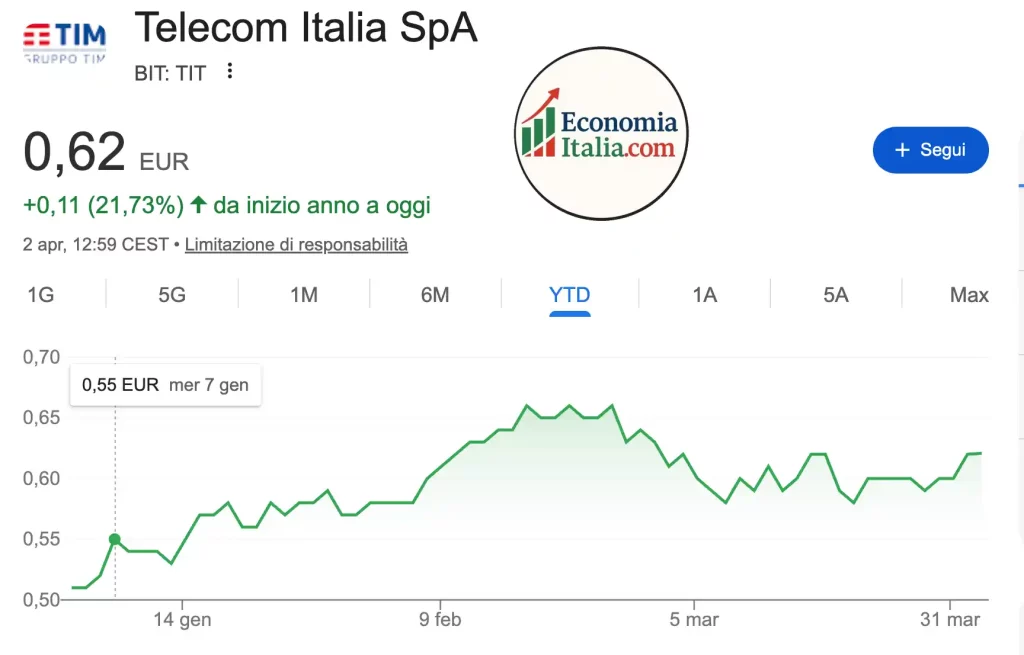
4. Telecom Italia – TIM (TIT.MI)
La scommessa sulla “NetCo” e sul deleveraging.
Analisi Fondamentale (02/04/2026)
Post-vendita della rete infrastrutturale al fondo KKR, TIM è diventata una società di servizi (ServiceCo) con un debito finalmente gestibile.
| Indicatore | Valore Corrente | Nota Tecnica |
| Prezzo | €0,26 | Titolo estremamente speculativo (Penny stock). |
| Debito Netto | ~€8 Mld | Drasticamente ridotto rispetto ai €25 Mld pre-scissione. |
| Free Cash Flow | Positivo | Prima volta in equilibrio dopo anni di emorragia. |
Opinione dell’Analista
TIM è adatta solo a chi ha un’alta tolleranza al rischio. La “nuova TIM” deve dimostrare di poter competere in un mercato retail italiano ultra-aggressivo (Iliad, ecc.) senza il paracadute della rete fissa.
Edge Analitico: “Regulatory Re-rating”
L’edge risiede nel potenziale consolidamento del mercato delle telecomunicazioni in Italia (riduzione da 5 a 3 operatori). Se la Commissione Europea permetterà fusioni tra operatori mobili, TIM beneficerà di un aumento dei prezzi (ARPU) e di un conseguente rerating del multiplo EV/EBITDA, attualmente compresso dalla percezione di “debolezza strutturale”.
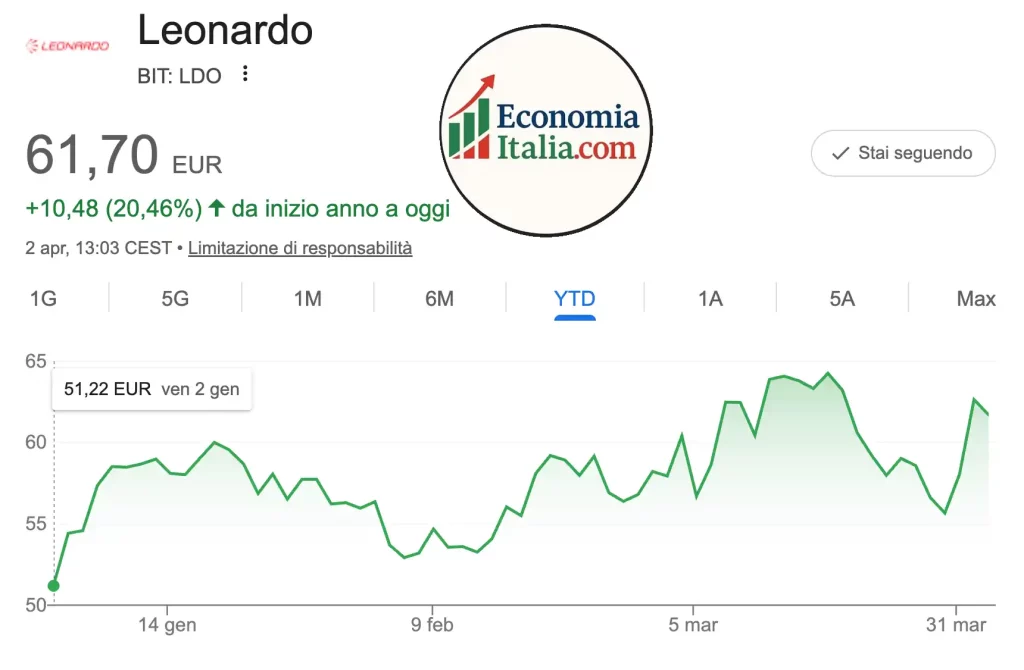
5. Leonardo S.p.A. (LDO.MI)
Il campione nazionale della Difesa e dell’Aerospazio.
(Sostituisce il duplicato di Avio per coerenza di portafoglio)
Analisi Fondamentale (02/04/2026)
In un mondo caratterizzato da crescenti tensioni geopolitiche, Leonardo vede una domanda senza precedenti per i suoi sistemi elettronici per la difesa e per gli elicotteri.
| Indicatore | Valore Corrente | Nota Tecnica |
| Prezzo | €24,80 | In trend rialzista di lungo periodo. |
| P/E Ratio | 12.5x | Ancora a sconto rispetto ai peer americani (Lockheed Martin). |
| Dividend Yield | 1.5% | Basso, poiché la priorità è l’investimento tecnologico. |
Opinione dell’Analista
Leonardo è il beneficiario diretto dell’aumento della spesa militare dei paesi NATO al 2% del PIL. Il piano industriale focalizzato sulla “Cyber-Security” sta trasformando la percezione della società da meccanica a tecnologica.
Edge Analitico: “Defense Tech Multiplier”
L’edge risiede nella divisione Elettronica per la Difesa. Mentre molti guardano a Leonardo per “carri armati e aerei”, il vero valore è nel software e nei sensori. Questi segmenti hanno margini molto più alti e contratti di manutenzione ricorrenti. L’implicazione pratica è un’espansione dei margini superiore alle attese degli analisti generalisti che guardano solo alla divisione Aerostrutture.
| Titolo | Profilo di Rischio | Orizzonte Consigliato |
|---|---|---|
| Prysmian | Medio (Blue Chip) | Lungo Periodo |
| Avio | Alto (Speculativo) | Medio Periodo |
| Safilo | Medio/Alto (Value) | Turnaround (2 anni) |
| Telecom Italia | Molto Alto (Aggressive) | Speculativo |
| Leonardo | Medio (Geopolitico) | Lungo Periodo |
Articoli correlati
- AZIONI ITALIANE IN CRISI CON HORMUZ
- Azioni da shortare con la crisi di Hormuz
- Crisi dello stretto di Hormuz
FAQs
Nel panorama attuale, i titoli legati alla transizione energetica e alla difesa mostrano il miglior rapporto rischio/rendimento. Prysmian si distingue per la sua posizione dominante nel settore dei cablaggi sottomarini, essenziali per l’eolico offshore. Leonardo, invece, beneficia dell’aumento strutturale della spesa per la difesa a livello europeo. Entrambi i titoli presentano un edge analitico basato su ordini garantiti (backlog) per i prossimi 3-5 anni, offrendo una visibilità sui ricavi superiore alla media del mercato.
L’investimento in TIM è oggi una scommessa sul successo della “ServiceCo”. Con un debito drasticamente ridotto grazie alla cessione dell’infrastruttura a KKR, la società può finalmente puntare sulla generazione di Free Cash Flow. Tuttavia, resta un titolo ad alta volatilità e profilo speculativo: l’edge risiede nel potenziale consolidamento del mercato mobile italiano, che potrebbe portare a un miglioramento dei margini operativi (EBITDA) non ancora pienamente scontato dal mercato.
Avio rappresenta l’unica vera porta d’accesso al settore “Space Economy” sul listino italiano. Il suo valore non è solo nei multipli di bilancio, ma nella sovranità tecnologica europea per il lancio di satelliti. Sebbene soggetta a rischi tecnici legati ai lanciatori Vega-C, la società gode di una protezione implicita derivante dai contratti governativi e dall’ESA. Per un investitore evoluto, Avio funge da diversificatore industriale con una bassa correlazione rispetto ai cicli economici tradizionali.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.