
Quali sono le azioni growth più interessanti su cui puntare nel 2026? In un contesto di tassi di interesse in progressiva stabilizzazione e con l’intelligenza artificiale sempre più integrata nei modelli di business globali, il mercato sta premiando aziende capaci di trasformare l’innovazione in crescita sostenibile.
Per individuare le migliori azioni growth 2026 non basta più guardare solo al tasso di espansione dei ricavi. Gli investitori oggi cercano società con vantaggi competitivi duraturi, margini in espansione e una forte generazione di free cash flow. In altre parole: crescita sì, ma accompagnata da solidità finanziaria e leadership tecnologica.
In questa analisi di Finanza Italia.com abbiamo selezionato i 10 titoli growth con il maggiore potenziale nei prossimi 12-24 mesi, analizzando settori chiave come cloud computing, intelligenza artificiale, MedTech e infrastrutture digitali. Una selezione costruita combinando analisi fondamentale, trend macroeconomici e le principali metriche utilizzate dagli investitori istituzionali.



Metodo di selezione Finanza Italiacom
Le azioni growth selezionate rispettano almeno tre criteri fondamentali:
- Crescita strutturale dei ricavi (non ciclica o occasionale)
- Leadership tecnologica o di mercato
- Visibilità sugli utili futuri, anche in scenari macro meno favorevoli
A questi si aggiungono elementi quantitativi come:
- espansione dei margini operativi
- ritorno sul capitale investito
- capacità di autofinanziamento
- interesse costante da parte degli investitori istituzionali
1️⃣ Amazon – Il colosso growth “travestito” da blue chip
Nonostante sia un gigante da oltre un trilione di dollari, Amazon rimane una delle più dinamiche azioni growth del Nasdaq. Entro il 2026, la società avrà completato la sua metamorfosi: da leader dell’e-commerce a fornitore globale di infrastruttura tecnologica e intelligenza artificiale.
📈 Driver di Crescita e Modello di Business
Il valore di Amazon per il 2026 risiede nella sua capacità di espandere i margini operativi attraverso tre pilastri:
- AWS & AI Generativa: Amazon Web Services non è più solo archiviazione dati. L’integrazione di chip proprietari (Trainium e Inferentia) permette ad Amazon di offrire soluzioni AI a costi inferiori rispetto ai competitor, blindando la fedeltà delle imprese.
- Advertising ad alta marginalità: La pubblicità digitale all’interno del marketplace è un business a crescita doppia rispetto al retail fisico, con margini simili a quelli del software.
- Logistica Robotizzata: L’implementazione massiva di robotica di nuova generazione nei centri di distribuzione sta riducendo drasticamente il costo per spedizione, trasformando la logistica da centro di costo a vantaggio competitivo inattaccabile.
💡 Perché è un Buy nel 2026
Dal punto di vista finanziario, il mercato sta premiando la forte leva operativa. La capacità di Amazon di generare cassa attraverso AWS permette di finanziare l’espansione in nuovi mercati (come la telemedicina o la connettività satellitare con Project Kuiper) senza ricorrere al debito. Nel 2026, il focus degli analisti sarà sulla monetizzazione dell’ecosistema, dove ogni utente Prime diventa un generatore costante di dati e ricavi ricorrenti.
⚠️ Rischi da Monitorare
- Antitrust: Pressioni regolatorie negli USA e in Europa sulla separazione tra marketplace e logistica.
- Execution Risk: L’integrazione dell’AI in AWS deve mantenere il passo con Azure (Microsoft) per evitare la perdita di quote di mercato.
2️⃣ Alphabet (GOOGL) – Oltre la Ricerca: Il “Flywheel” dell’AI Verticale
Alphabet non è più solo il leader della pubblicità digitale, ma si presenta nel 2026 come la società con l’integrazione AI più profonda del mercato. Grazie al controllo totale dell’hardware (chip TPU proprietari), del software (Gemini) e dei dati (Search e YouTube), Google ha creato un ecosistema a prova di recessione.
🚀 Driver di Crescita 2026
- Monetizzazione Gemini & Workspace: Nel 2026 l’AI non è più una spesa in R&D, ma un generatore di ricavi. L’integrazione di assistenti AI a pagamento in Google Workspace e l’evoluzione di “Search Generative Experience” hanno stabilizzato i margini pubblicitari proteggendo la quota di mercato.
- Google Cloud Profitability: Dopo anni di investimenti, Google Cloud è ora una macchina da cash flow con margini operativi superiori al 20%. La domanda di infrastrutture per addestrare modelli AI proprietari da parte delle aziende ha reso la divisione Cloud il vero motore di crescita del titolo.
- Hardware & TPU v7: Alphabet è l’unica Big Tech che sta riducendo la dipendenza da Nvidia producendo i propri chip AI (TPU). Questo vantaggio strutturale permette a Google di gestire carichi di lavoro AI a un costo marginale infinitamente più basso della concorrenza.
💡 Analisi Finanziaria
Alphabet vanta uno dei bilanci più solidi al mondo, con una posizione di cassa netta che permette piani di riacquisto azioni (buyback) aggressivi e dividendi crescenti. Il rapporto Prezzo/Utili (P/E) nel 2026 risulta spesso più attraente rispetto a Microsoft o Apple, rendendola la scelta preferita degli investitori “Growth at a Reasonable Price” (GARP).
⚠️ Rischi da Monitorare
- Antitrust USA ed EU: Il rischio di uno spacciamento forzato (es. Chrome o AdTech) resta la principale minaccia alla valutazione del titolo.
- YouTube Churn: La competizione sui video brevi (TikTok/Reels) richiede investimenti continui per mantenere l’engagement dei creatori.
3️⃣ Netflix – Da piattaforma streaming a macchina di cash flow
Evoluzione del modello di business
Netflix è uno dei migliori esempi di trasformazione growth matura. Dopo anni di crescita basata sugli abbonati, la società sta entrando in una fase di ottimizzazione dei ricavi per utente.
I driver principali per il 2026:
- abbonamenti con pubblicità
- contenuti proprietari ad alta redditività
- riduzione del churn
Perché Netflix resta growth nel 2026
Dal punto di vista finanziario:
- crescita degli utili più rapida della crescita utenti
- forte controllo dei costi
- miglioramento del free cash flow
Netflix non punta più solo all’espansione geografica, ma a massimizzare il valore della base utenti esistente, rendendo il titolo particolarmente interessante in ottica growth “di seconda fase”.
Rischi principali
- aumento dei costi di produzione
- concorrenza contenuti
- saturazione di alcuni mercati maturi

4️⃣ AMD (AMD) – La Scommessa sull’Inferenza e la Quota di Mercato
Advanced Micro Devices si è posizionata strategicamente per essere il principale beneficiario della “seconda ondata” dell’AI: quella della diffusione di massa. Se il 2024-2025 è stato l’anno dell’addestramento (dominato da Nvidia), il 2026 è l’anno dell’inferenza (mettere l’AI al lavoro), dove AMD brilla per rapporto performance/prezzo.
🚀 Driver di Crescita 2026
- Acceleratori Instinct MI450: La serie MI450 ha consolidato AMD come l’unica alternativa credibile per gli Hyperscaler (Microsoft, Meta, Oracle). L’adozione del software open-source ROCm ha abbattuto le barriere d’ingresso che prima proteggevano l’ecosistema CUDA di Nvidia.
- Dominio nei Data Center CPU: Con la serie EPYC di quinta generazione, AMD ha superato il 35% di quota di mercato nei server, erodendo i margini di Intel. Le CPU AMD sono ormai lo standard per efficienza energetica nei data center moderni.
- AI PC & Edge Computing: Il 2026 vede la sostituzione di massa dei laptop aziendali con “AI PCs”. I processori Ryzen con NPU (Neural Processing Unit) integrata posizionano AMD al centro di questo super-ciclo di aggiornamento hardware.
💡 Analisi Finanziaria
AMD presenta una leva operativa fenomenale: ogni dollaro di fatturato aggiuntivo nel settore Data Center si traduce in un aumento sproporzionato degli utili netti. Gli analisti prevedono per il 2026 un’accelerazione dell’EPS (utile per azione) superiore al 50% anno su anno, giustificando multipli di valutazione elevati.
⚠️ Rischi da Monitorare
- Concentrazione dei Clienti: Una riduzione della spesa in conto capitale (CapEx) da parte di 3-4 grandi colossi tech potrebbe impattare pesantemente gli ordini.
- Guerra dei Prezzi: Se Nvidia dovesse tagliare i prezzi per difendere la quota di mercato, i margini di AMD potrebbero soffrire nel breve periodo.
5️⃣ Eli Lilly – La growth farmaceutica che sembra una tech
Perché Eli Lilly è un titolo growth “atipico”
Eli Lilly è uno dei rari casi in cui una società farmaceutica assume caratteristiche da azione growth pura. Il motivo è semplice: pipeline di farmaci con domanda esplosiva, elevata visibilità dei ricavi e barriere all’ingresso quasi insormontabili.
I principali driver:
- terapie per obesità e diabete
- farmaci innovativi ad alto prezzo
- forte protezione brevettuale
Il mercato dell’obesità, in particolare, rappresenta una nuova mega-industria sanitaria globale.
Analisi finanziaria
Eli Lilly presenta:
- crescita degli utili a doppia cifra
- margini operativi elevati
- forte generazione di cassa
Nel 2026 il mercato non valuta più Lilly come “big pharma difensiva”, ma come piattaforma di crescita sanitaria con caratteristiche quasi monopolistiche su alcune terapie.
Rischi da considerare
- pressioni politiche sui prezzi dei farmaci
- dipendenza da pochi blockbuster
- elevata valutazione di mercato
6️⃣ GE Aerospace – Growth industriale con visibilità decennale
Il nuovo volto di General Electric
GE Aerospace rappresenta uno dei casi più interessanti di growth industriale a lungo termine. Dopo la riorganizzazione del gruppo, la divisione aerospaziale è diventata un’entità focalizzata su:
- motori aeronautici
- manutenzione e servizi
- difesa e sicurezza
Il vero punto di forza è la visibilità dei ricavi: gli ordini coprono spesso periodi superiori ai 10 anni.
Analisi finanziaria e industriale
GE Aerospace beneficia di:
- backlog record
- margini stabili e prevedibili
- domanda strutturale per il trasporto aereo
Nel 2026 il titolo è visto come una growth difensiva, capace di crescere anche in scenari macro complessi grazie alla natura essenziale dei suoi prodotti.
Rischi principali
- rallentamento del traffico aereo
- ciclicità degli investimenti pubblici
- complessità industriale
7️⃣ Autodesk – Software industriale, AI e ricavi ricorrenti
Modello di business ad alta qualità
Autodesk è un titolo growth spesso sottovalutato perché lontano dal mondo consumer. In realtà, rappresenta uno dei migliori esempi di crescita stabile e prevedibile.
Autodesk opera in settori chiave:
- progettazione industriale
- edilizia e infrastrutture
- manifattura avanzata
La transizione al modello di abbonamento ha trasformato la società in una macchina di ricavi ricorrenti.
Analisi finanziaria
Dal punto di vista finanziario:
- elevata visibilità dei flussi di cassa
- margini software molto alti
- bassa intensità di capitale
Nel 2026 l’integrazione dell’AI nei software di progettazione aumenta la produttività dei clienti, rafforzando la fedeltà e il potere di pricing.
Rischi
- rallentamento edilizio globale
- concorrenza software open-source
- esposizione al ciclo industriale
Parte 3 – Sanità digitale, Fintech e MedTech + Scenari
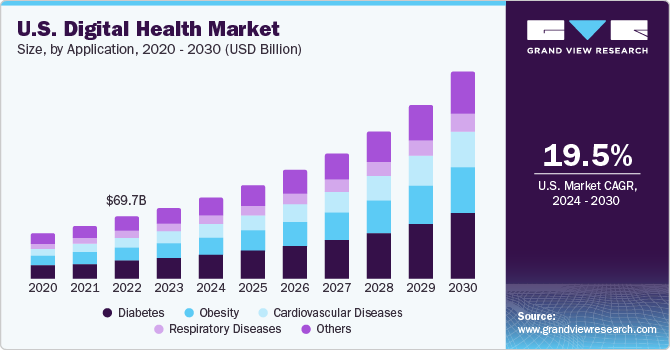
8️⃣ DexCom – La sanità digitale come growth strutturale
Posizionamento competitivo
DexCom è uno dei leader globali nei sistemi di monitoraggio continuo del glucosio, un segmento destinato a crescere per decenni a causa:
- aumento del diabete a livello globale
- invecchiamento della popolazione
- digitalizzazione della sanità
DexCom non vende solo dispositivi, ma dati sanitari, creando un ecosistema ad alto valore aggiunto.
Analisi finanziaria
Dal punto di vista finanziario:
- crescita ricavi superiore al settore medtech tradizionale
- margini in progressivo miglioramento
- forti investimenti in R&D
Nel 2026 DexCom viene valutata come piattaforma di sanità digitale, non come semplice produttore hardware.
Rischi
- concorrenza tecnologica
- rimborsi sanitari pubblici
- pressione sui prezzi
9️⃣ Block – Il fintech growth ad alta volatilità
Modello di business e strategia
Block rappresenta un titolo growth puro nel settore pagamenti digitali e servizi finanziari decentralizzati. Il suo ecosistema include:
- soluzioni di pagamento per merchant
- app finanziarie per utenti retail
- servizi di credito e investimento
Block cresce grazie all’aumento dell’utilizzo dei pagamenti digitali e alla progressiva disintermediazione bancaria.
Analisi finanziaria
Block mostra:
- crescita utenti sostenuta
- forte leva operativa
- redditività ancora in fase di consolidamento
Nel 2026 il titolo resta ad alto potenziale ma anche ad alto rischio, tipico dei growth fintech.
Rischi principali
- concorrenza big tech
- regolamentazione finanziaria
- volatilità dei mercati digitali
🔟 Insulet – Growth medicale difensiva
Business model e trend demografico
Insulet opera nel settore dei dispositivi per la somministrazione di insulina, con soluzioni tecnologicamente avanzate e ad alta adozione.
Il trend demografico gioca a favore:
- crescita dei pazienti diabetici
- maggiore attenzione alla qualità della vita
- innovazione nei dispositivi wearable
Analisi finanziaria
Insulet presenta:
- crescita stabile dei ricavi
- margini in miglioramento
- forte visibilità della domanda
Nel 2026 è vista come una growth sanitaria a rischio contenuto, ideale per bilanciare titoli più aggressivi.
| Titolo | Settore | Profilo Growth | Rischio |
|---|---|---|---|
| Amazon | Tech / Cloud | Strutturale | Medio |
| Alphabet | Tech / AI | Strutturale | Medio |
| AMD | Semiconduttori | Ciclico AI | Medio-Alto |
| Eli Lilly | Farmaceutico | Difensivo Growth | Medio |
| Block | Fintech | Aggressivo | Alto |
📉 SCENARI FINANZA ITALIACOM 2026
🟢 Scenario Bull
- tassi in discesa
- investimenti AI in accelerazione
- forte crescita utili
➡️ sovraperformano Amazon, AMD, Alphabet, Block
🟡 Scenario Base
- crescita moderata
- AI selettiva
- utili in aumento ma non esplosivi
➡️ bene Eli Lilly, Autodesk, GE Aerospace
🔴 Scenario Bear
- rallentamento economico
- compressione multipli
- aumento volatilità
➡️ reggono Eli Lilly, Insulet, DexCom
Conclusione – Strategia Finanza Italiacom
Le migliori azioni growth da comprare nel 2026 non sono tutte uguali: alcune offrono crescita esplosiva, altre stabilità con upside, altre ancora copertura difensiva. La chiave è la combinazione intelligente di titoli growth ad alto potenziale con growth più resilienti, costruendo un portafoglio capace di affrontare diversi scenari macro.
Come scegliere le azioni growth più promettenti per il 2026
- Analisi dei Fondamentali (Analisi Quantitativa)
Valuta la crescita dei ricavi (Revenue Growth) su base annua. Cerca aziende con un tasso di crescita atteso superiore al 15% e margini operativi in espansione.
- Valutazione del Moat (Vantaggio Competitivo)
Identifica se l’azienda possiede barriere all’ingresso elevate, come brevetti AI (es. Alphabet), infrastrutture uniche (es. Amazon) o leadership tecnologica (es. AMD).
- Verifica della Sostenibilità Finanziaria
Controlla il Free Cash Flow (FCF). Un’azione growth nel 2026 deve essere in grado di autofinanziare i propri investimenti senza dipendere eccessivamente dal debito.
Le migliori azioni growth per il 2026 includono giganti tecnologici come Amazon e Alphabet, leader dei semiconduttori come AMD e titoli del settore sanitario come Eli Lilly, grazie alla loro forte esposizione all’intelligenza artificiale e alla sanità digitale.
Risposta: Le azioni growth puntano su una crescita degli utili e dei ricavi superiore alla media del mercato, reinvestendo i profitti per espandersi. Le azioni value sono titoli sottovalutati dal mercato che solitamente offrono dividendi stabili.
Risposta: Nel 2026, con la normalizzazione dei tassi, le azioni growth con flussi di cassa solidi diventano molto interessanti. È fondamentale evitare aziende troppo indebitate, preferendo società come Microsoft o Meta che hanno bilanci solidi.
Risposta: Sì, nel 2026 passeremo dall’adozione dell’AI alla sua monetizzazione. Le aziende che riusciranno a trasformare l’AI in profitti reali (come AWS o Google Cloud) saranno i principali driver di crescita.
Ti potrebbero interessare:
- Migliori azioni di questo mese
- Azioni difensive da tenere sott’occhio
- Azioni Multibagger 2026
- Azioni sottovalutate 2026
- Migliori azioni ’26 secondo gli analisti della banca Intesa Sanpaolo


Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.