
Aggiornamento 26 Gennaio 2026: Se stai cercando il miglior conto corrente di Febbraio 2026, probabilmente il tuo obiettivo è ridurre i costi bancari senza rinunciare ai servizi che contano davvero: carte incluse, bonifici istantanei, prelievi, gestione dell’imposta di bollo e accesso a mutui, prestiti e investimenti. In questa guida trovi un confronto aggiornato tra 10 conti correnti tra i più diffusi in Italia, selezionati in base a criteri pratici di utilizzo reale, con tabelle chiare, calcolatore del costo annuo e schede su quale conto conviene a seconda del profilo (under 30, famiglia, investitore attivo, chi opera allo sportello, ecc.).



Come analizziamo i conti correnti
La selezione non è una classifica automatica né un confronto neutro: è il risultato di un’analisi periodica aggiornata al 2026. Alcuni conti citati prevedono partnership editoriali, ma l’ordine e le valutazioni riflettono esclusivamente il mio criterio di utilizzo e convenienza.
1) Criteri di valutazione 2026 (cosa cambia da ottobre)
Nel 2026 la comparazione dei conti correnti ruota attorno a 6 blocchi di costo/opportunità:
- Canone (eventualmente azzerabile con accredito stipendio, giacenza, under 30, utilizzo prodotti).
- Operatività: bonifici SEPA ordinari e istantanei, prelievi ATM Italia/estero, versamenti, F24/MAV/RAV, invio estratto conto.
- Carte (debito/credito/prepagate) e relativi canoni/spedizioni.
- Imposta di bollo su giacenze medie > 5.000€ (34,20€/anno) e politiche di assorbimento da parte della banca.
- App, filiali e servizi “quality of life” (notifiche, multivaluta, PFM, aggregazione conti, supporto).
- Accesso a prodotti creditizi/finanziari: mutui, prestiti, depositi vincolati, trading, fondi, PAC.
Novità clou: bonifici istantanei più diffusi e con nuove regole UE: dal 2026 in area euro le banche che già offrono bonifici ordinari devono consentire l’invio degli istantanei (con limiti operativi/commerciali specifici per ciascun istituto). Questo impatta i listini e l’operatività sulla tua quotidianità dall mio punto di vista in modo positivo.
2) Top 10 conti correnti a confronto (2026)
| Banca / Conto | Canone mensile (base) | Bonifici SEPA | Istantanei | Prelievi in Italia | Carte incluse | Bollo su c/c | Mutui/Prestiti | Investimenti | Per chi conviene |
|---|---|---|---|---|---|---|---|---|---|
| Intesa Sanpaolo – XME Conto Gold | € 10,90 | Ord. online agevolati; sportello a tariffa | Disponibili, condizioni aggiornate 2026 | ATM Gruppo agevolati | Debito inclusa; credito con agevolazioni | A carico cliente se > €5.000 | Ampia offerta (soggetta a valutazione) | Deposito titoli incluso; investimenti | Chi vuole rete filiali e pacchetto completo |
|
Intesa Sanpaolo – XME Conto Platinum |
€ 20,90 | Principali operazioni a commissioni azzerate | Sì (2026) | Pacchetti premium | Debito + credito a canone zero | A carico cliente se > €5.000 | Linea premium (valutazione creditizia) | Portafoglio, consulenza | Clienti “tutto incluso” heavy user |
|
UniCredit – Conto My Genius |
€ 1,90 (azzerabile con stipendio/pensione) | Online inclusi; sportello a tariffa | Disponibili; estensioni 2026 | Rete ampia; condizioni secondo importo | Debito inclusa | A carico cliente se > €5.000 | Mutui e prestiti di gamma UniCredit | Investimenti e consulenza | Costo minimo con grande rete fisica |
|
Fineco – Conto Fineco |
Gratis 12 mesi; poi € 3,95 (azzerabile) | SEPA gratuiti e illimitati | Disponibili | Gratis >= €99 su BANCOMAT® | Debito €9,95/anno; credito da €19,95 | A carico cliente se > €5.000 | Mutuo, prestiti, Small Business | Trading & investing top | Investitori/trader e under 30 |
|
ING – Conto Corrente Arancio (Light / Più) |
Light € 0; Più azzerabile con stipendio/entrate o under 30 | Online inclusi | Disponibili; pack Travel opzionali | Condizioni favorevoli su Più | Debito inclusa; credito Gold a condizioni promo | A carico cliente se > €5.000 | Prestiti personali; mutui selezione | Conto deposito/Promo cashback | Chi vuole canone 0 e semplicità |
|
Banca Sella – Start / Premiu |
Start € 2 (gratis under 30; 0€ primi 3 mesi) • Premium € 5 | Online inclusi; sportello a tariffa | Sì (nuove regole) | Condizioni trasparenti; rete ATM ampia | Debito disponibile; credito opz. | A carico cliente se > €5.000 | Prestiti Sella Personal Credit | Time Deposit, trading & API | Under 30 e clienti digital-first |
|
BPER – Conto On Demand |
Promo iniziale; poi da ~€ 5,30 se senza accredito | Online inclusi; sportello a listino | Sì (con limiti/livelli operativi ) | Rete ATM ampia | Debito inclusa; credito su richiesta | A carico cliente se > €5.000 | Mutui/prestiti diffusi | Investimenti standard | Chi vuole banca tradizionale + app |
|
Widiba – Conto Classic |
Azzerato 12 mesi per nuove aperture | Online inclusi | Disponibili | Condizioni chiare | Debito inclusa; carte opzionabili | A carico cliente se > €5.000 | Prestiti, cessione, mutui (gruppo) | Linee vincolate (tassi promo) | Nuovi clienti alla ricerca di promo |
|
illimity – Classic / Premium |
Classic canone competitivo; Premium con giacenza remunerata 1,75% lordo | SEPA inclusi | Istantanei gratuiti | Prelievi gratis sopra €100 (franchigia/mensile) | Debito a canone zero; credito 0€ (Premium) o €20 (Classic) | Premium: bollo a carico banca (fino a €34,20) | Prestiti (ecosistema gruppo) | Deposito fino al 3,00% | Chi vuole rendimento su giacenza |
|
Poste Italiane – Conto BancoPosta (Start/Medium/Start Giovani) Verifica Promo su BancoPosta |
Start ~€6–7; Medium €8 (riducibili/azzerabili con condizioni) | Online/app inclusi; sportello a listino | Disponibili | Rete uffici postali capillare | PostePay debit inclusa; carte credito disponibili | A carico cliente se > €5.000 | Gamma ampia mutui/prestiti/assicurazioni | Investimenti e servizi risparmio | Chi usa spesso l’ufficio postale |
* Tutte le concessioni creditizie (mutui/prestiti/carte di credito) sono soggette a valutazione. Le riduzioni/azzeramenti canone dipendono da condizioni (accredito stipendio, giacenza, utilizzo servizi, età, promozioni a scadenza). I bonifici istantanei, da ottobre, sono più diffusi ma con regole/limiti che possono variare fra banche.
3) Calcolatore interattivo: costo annuo stimato
Come usarlo: inserisci il tuo profilo d’uso (n. bonifici/mese, prelievi, carta di credito sì/no, canone base) e ottieni il costo annuo stimato. Puoi poi confrontarlo con la tabella sopra.
4) Quale conto conviene per ogni profilo
Under 30
Sella Start (canone gratis fino ai 30), Fineco (canone gratis fino a 30 con condizioni giovani), ING Arancio (Light 0€; Più azzerabile; promo under 30). Ottime app, costi bassi, istantanei disponibili.
Investitore/Trader
Fineco (trading multi-mercato, commissioni da 2,95€ Italia, Piani PAC) e Banca Sella (piattaforme, API, trading bridge). Per rendimento su liquidità: illimity Premium (1,75% lordo su giacenza , bollo a carico banca entro limite).
Chi vuole filiali e “tutto incluso”
Intesa XME Gold/Platinum e UniCredit My Genius: rete capillare, pacchetti con carte e commissioni agevolate. Canoni più alti, ma servizio completo.
Uso allo sportello / servizi postali
Poste Italiane BancoPosta (Start/Medium/Start Giovani): per chi passa spesso in ufficio postale e vuole integrare assicurazioni, prestiti, bollettini e servizi pubblici.
Famiglia “spese prevedibili”
BPER On Demand, Widiba Classic, Sella Premium: canoni contenuti, promozioni, istantanei, carte e app mature.
5) Opportunità: mutui, prestiti, investimenti (che cosa offre ogni banca)
Intesa Sanpaolo
- Mutui: gamma completa (tasso fisso/variabile, surroga); sconti/agevolazioni con piani XME.
- Prestiti: personale/cessione del quinto; carte credito con plafond evoluti.
- Investimenti: deposito titoli incluso su XME; fondi, PAC, consulenza.
UniCredit
- Mutui e prestiti: linee diffuse e rete filiali per istruttoria rapida.
- Investimenti: fondi/OICR, PAC, consulenza evoluta.
Fineco
- Mutuo & Prestiti per bancarizzati; Small Business per p.iva.
- Investimenti/Trading: multi-mercato (azioni, ETF, bond, derivati), PAC su ETF, PFM.
- Multicurrency su USD/GBP/CHF.
- NB:Fineco è la mia scelta primaria perché è il conto che utilizzo personalmente per l’operatività bancaria e gli investimenti. Proprio per questo ne conosco sia i punti di forza sia i limiti: non è il conto più economico in assoluto, ma è quello che considero più equilibrato nel tempo.
ING
- Prestiti personali, carte Gold; Conto deposito e promo cashback.
- Pack “Travel” e assicurazioni modulari.
Banca Sella
- Prestiti (Sella Personal Credit) e carte.
- Investimenti: trading, time deposit, API per automazione.
BPER
- Mutui/prestiti con rete territoriale ampia.
- Investimenti standard (fondi, titoli, consulenza).
Widiba
- Linee vincolate (tassi promo), fondi e consulenza.
- Integra strumenti digitali e voce alla clientela online.
illimity
- Premium: giacenza remunerata (1,75% lordo fino al 31/12/2025) e bollo a carico banca entro limite.
- Deposito fino al 3% lordo; istantanei gratuiti.
- Carte di credito con canone 0 su Premium.
Poste Italiane (BancoPosta)
- Mutui e prestiti in ampia gamma; assicurazioni.
- Investimenti e servizi risparmio con consulenza in ufficio postale.
Crédit Agricole (Conto Online)
- Conto online con campagne promo periodiche; rete filiali CA.
- Mutui/prestiti e ampia offerta investimenti del gruppo.
Classifica indicativa per canone base (più basso → più alto)
Trascina per riordinare secondo la tua percezione (solo lato admin), oppure usa questa classifica indicativa basata sui listini base:
- ING Arancio Light (0€)
- Sella Start (2€; 0€ under 30, 0€ primi 3 mesi)
- Fineco (gratis 12 mesi; poi 3,95€ azzerabile)
- UniCredit My Genius (1,90€ azzerabile)
- illimity Classic (canone competitivo; Premium con extra benefit)
- Widiba Classic (canone azzerato primo anno per promo)
- BPER On Demand (~5,30€ dopo promo se senza accredito)
- Sella Premium (5€)
- Intesa XME Gold (10,90€)
- Intesa XME Platinum (20,90€)
Nota: la classifica non tiene conto di azzeramenti/promozioni personali (stipendio, giacenza, età, prodotti), né di benefit come cashback, bollo assorbito o rendimento su giacenza.
Approfondimento: Pro e Contro dei Top 10 Conti
Clicca sul nome di una banca per vedere la mia analisi sintetica dei vantaggi e svantaggi principali.
🏦 Intesa Sanpaolo – XME Conto Gold
- Rete di filiali capillare in tutta Italia.
- Pacchetto completo (carte, investimenti, mutui).
- App Intesa tra le più complete sul mercato.
- Canone base (10,90€) tra i più alti.
- Costo bonifici istantanei da verificare.
- Operazioni allo sportello a tariffa piena.
🏦 Intesa Sanpaolo – XME Conto Platinum
- Vero “tutto incluso” (carte, prelievi, bonifici).
- Servizi premium e consulenza dedicata.
- Include carte di credito a canone zero.
- Canone (20,90€) molto elevato, non per tutti.
- Adatto solo a chi ha un’operatività “heavy”.
🏛️ UniCredit – Conto My Genius
- Canone base molto basso (1,90€).
- Facilmente azzerabile con stipendio o pensione.
- Ampia rete di filiali e sportelli ATM.
- Il conto base è “essenziale”, i moduli aggiuntivi si pagano.
- Bollo a carico del cliente.
📈 Fineco – Conto Fineco
- Piattaforma Trading/Investimenti leader di settore.
- Canone azzerato 12 mesi (poi azzerabile).
- Gratis per Under 30.
- Carta di debito a canone annuo (9,95€).
- Prelievi ATM gratuiti solo sopra i 99€.
🦁 ING – Conto Corrente Arancio
- Modulo “Light” a Canone Zero reale.
- Modulo “Più” facilmente azzerabile (stipendio/entrate).
- App semplice e intuitiva.
- Il modulo “Light” è molto limitato.
- Bonifici istantanei a pagamento (salvo promo).
📱 Banca Sella – Start / Premium
- Canone “Start” gratis per Under 30.
- App e servizi digitali (API) molto avanzati.
- Buona piattaforma di trading.
- Il conto “Start” base è limitato in operazioni.
- Rete filiali meno capillare di Intesa/UniCredit.
🏦 BPER – Conto On Demand
- Buon equilibrio tra banca fisica (filiali) e app.
- Promo iniziali interessanti.
- Canone non azzerabile (solo riducibile) dopo le promo.
- Costi operativi non sempre competitivi.
🌐 Widiba – Conto Classic
- Promo canone azzerato per 12 mesi.
- Linee vincolate e depositi con tassi competitivi.
- App e sito moderni.
- Modello puramente online (si appoggia a filiali MPS).
- Canone post-promo da verificare.
✨ illimity – Premium
- Rendimento su giacenza (1,75% fino 31/12/25).
- Bollo a carico banca (su Premium).
- Bonifici istantanei gratuiti.
- Conti deposito con tassi elevati (fino 3%).
- Pochi servizi “tradizionali” (mutui, prestiti).
- Modello 100% digitale, nessuna filiale.
📮 Poste Italiane – Conto BancoPosta
- Capillarità assoluta (rete Uffici Postali).
- Ideale per chi fa molte operazioni allo sportello.
- Ampia gamma di prodotti (mutui, prestiti, assicur.).
- Canoni e costi operativi spesso sopra la media.
- App e digital banking meno fluidi dei competitor.
7) Conclusioni e consigli operativi
- Riduci il canone: accredita lo stipendio e attiva i prodotti che l’istituto richiede per l’azzeramento.
- Istantanei: se li usi spesso, privilegia conti con instant inclusi o con fee basse.
- Investimenti: se fai trading, considera Fineco o Sella; se cerchi rendita su giacenza, guarda illimity Premium.
- Filiali: per assistenza in presenza, XME/UniCredit e BancoPosta restano forti.
- Under 30: sfrutta canoni azzerati e promo dedicate (Sella Start, Fineco, ING).
Leggi anche:
Fonti: Banca d’Italia, Vigilanza Bancaria BCE,
Scopri come aprire un conto corrente online a zero spese nel 2026. Segui questi passaggi per eliminare i canoni bancari e gestire i tuoi risparmi in modo intelligente.
- Scegli il miglior conto zero spese
Confronta le offerte attuali (come Fineco o Isybank) valutando non solo il canone zero, ma anche i tassi di interesse e i bonus benvenuto.
- Prepara i documenti necessari
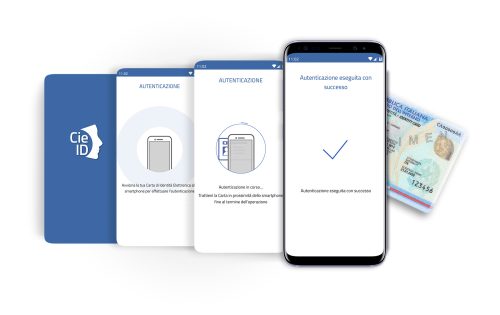
Tieni a portata di mano carta d’identità, codice fiscale e il tuo smartphone per ricevere i codici di verifica via SMS.
- Completa la video-identificazione
Segui la procedura guidata tramite l’app della banca per confermare la tua identità in pochi minuti senza andare in filiale.

Risposta: I leader del mercato nel 2026 rimangono i conti “digital-first”. BBVA e Revolut continuano a dominare per flessibilità, seguiti dalle offerte digitali di banche solide come Isybank (Intesa Sanpaolo) e SelfyConto (Mediolanum). La tendenza del 2026 vede i conti gratuiti integrare nativamente strumenti di analisi delle spese basati su intelligenza artificiale.
Risposta: Sì, a seguito della normativa europea entrata pienamente a regime, la maggior parte dei conti correnti a zero spese nel 2026 include i bonifici istantanei senza costi aggiuntivi, equiparandoli a quelli ordinari. È un fattore ormai imprescindibile nella scelta del miglior conto online.
Risposta: Nonostante la stabilizzazione dei tassi BCE, diversi conti online continuano a offrire una remunerazione sulla liquidità libera (tra il 2% e il 3%) per attrarre nuovi clienti. Banche come BBVA o i broker con conto corrente integrato come Trade Republic restano le opzioni preferite per chi cerca rendimento senza vincoli.
Risposta: Certamente. Nel 2026 l’apertura tramite SPID, CIE 3.0 o video-riconoscimento biometrico è lo standard. Il processo è diventato istantaneo: in meno di 5 minuti il conto è operativo e la carta di debito virtuale viene immediatamente aggiunta al wallet (Apple Pay o Google Pay).
Risposta: L’imposta di bollo di 34,20€ è dovuta se la giacenza media annua supera i 5.000€. Molti utenti nel 2026 utilizzano le funzioni di “Salvadanai digitali” o spostano l’eccedenza su fondi monetari integrati nelle app bancarie per mantenere il saldo del conto principale sotto la soglia ed evitare legalmente la tassa.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.