
La finanza comportamentale è un campo dell’economia comportamentale che asserisce che le influenze e i pregiudizi psicologici influenzano i comportamenti finanziari degli investitori e dei professionisti finanziari. Inoltre, influenze e distorsioni possono essere la fonte per la spiegazione di vari tipi di anomalie di mercato e in particolare delle anomalie di mercato nel mercato azionario, come forti aumenti o cali del prezzo delle azioni.
In Breve
- La finanza comportamentale è un’area di studio focalizzata su come le influenze psicologiche possono influenzare i risultati del mercato.
- La finanza comportamentale può essere analizzata per comprendere i diversi risultati in una varietà di settori e industrie.
- Uno degli aspetti chiave degli studi di finanza comportamentale è l’influenza dei pregiudizi psicologici.


Ecco che cos’è la finanza comportamentale
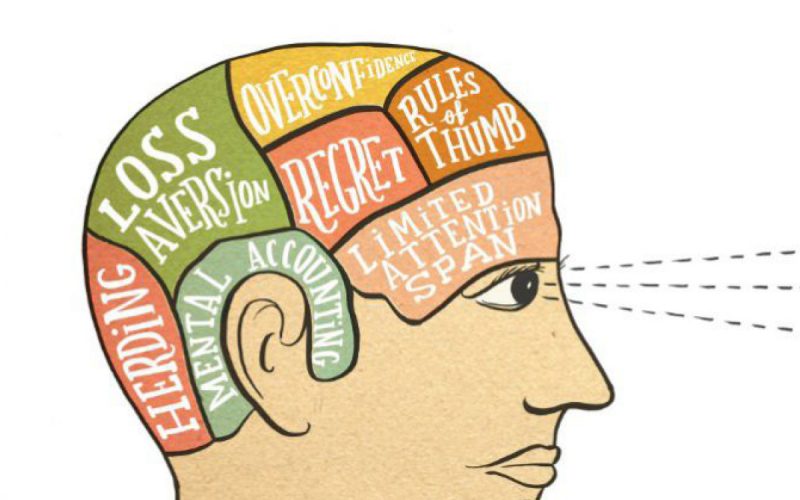
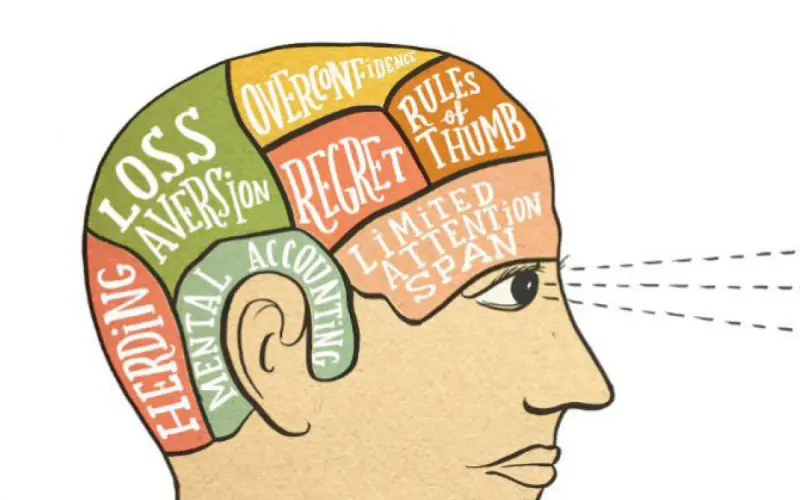
La finanza comportamentale può essere analizzata da una varietà di prospettive. I rendimenti del mercato azionario sono un’area della finanza in cui si presume spesso che i comportamenti psicologici influenzino i risultati e i rendimenti del mercato, ma ci sono anche molti punti di osservazione diversi. Lo scopo della classificazione della finanza comportamentale è aiutare a capire perché le persone fanno determinate scelte finanziarie e come tali scelte possono influenzare i mercati. All’interno della finanza comportamentale, si presume che i partecipanti finanziari non siano perfettamente razionali e autocontrollati, ma piuttosto psicologicamente influenti con tendenze in qualche modo normali e di autocontrollo.
Uno degli aspetti chiave degli studi di finanza comportamentale è l’influenza dei pregiudizi. I pregiudizi ( o bias ) possono verificarsi per una serie di motivi. I pregiudizi possono essere generalmente classificati in uno dei cinque concetti chiave. Comprendere e classificare i diversi tipi di bias di finanza comportamentale può essere molto importante quando si restringe lo studio o l’analisi degli esiti e dei risultati dell’industria o del settore.
Concetti di finanza comportamentale
La finanza comportamentale comprende in genere cinque concetti principali:
- Contabilità mentale : la contabilità mentale si riferisce alla propensione delle persone a destinare denaro per scopi specifici.
- Comportamento del gregge : il comportamento del gregge afferma che le persone tendono a imitare i comportamenti finanziari della maggior parte della bolla sociale di cui fanno parte. Herding è noto nel mercato azionario come causa di rialzi drammatici e svendite.
- Divario emotivo : il divario emotivo si riferisce al processo decisionale basato su emozioni estreme o tensioni emotive come ansia, rabbia, paura o eccitazione. Spesso, le emozioni sono una delle ragioni principali per cui le persone non fanno scelte razionali.
- Ancoraggio : L’ancoraggio si riferisce al collegamento di un livello di spesa a un determinato riferimento. Gli esempi possono includere la spesa coerentemente basata su un livello di budget o la razionalizzazione della spesa basata su diverse utilità di soddisfazione.
- Autoattribuzione : l’autoattribuzione si riferisce a una tendenza a fare scelte basate sull’eccessiva fiducia nelle proprie conoscenze o abilità. L’autoattribuzione di solito deriva da un talento intrinseco in una particolare area. All’interno di questa categoria, gli individui tendono a classificare la propria conoscenza più in alto degli altri, anche quando è oggettivamente inferiore.
Alcuni pregiudizi rivelati dalla finanza comportamentale
Scomponendo ulteriormente i pregiudizi, sono stati identificati molti pregiudizi e tendenze individuali per l’analisi della finanza comportamentale. Alcuni di questi includono:
Bias di conferma
Il bias di conferma si ha quando gli investitori hanno una propensione ad accettare informazioni che confermano la loro convinzione già detenuta in un investimento. Se le informazioni emergono, gli investitori le accettano prontamente per confermare che hanno ragione sulla loro decisione di investimento, anche se le informazioni sono errate.
Bias esperienziale
Un pregiudizio esperienziale si verifica quando il ricordo degli eventi recenti da parte degli investitori li rende distorti o li porta a credere che l’evento sia molto più probabile che si ripeta. Per questo motivo, è anche noto come bias di recency o bias di disponibilità.
Ad esempio, la crisi finanziaria del 2008 e del 2009 ha portato molti investitori ad uscire dal mercato azionario. Molti avevano una visione pessima dei mercati e probabilmente si aspettavano maggiori difficoltà economiche nei prossimi anni. L’esperienza di aver attraversato un evento così negativo ha aumentato il loro pregiudizio o la probabilità che l’evento potesse ripetersi. In realtà, l’economia si è ripresa e il mercato si è ripreso negli anni a seguire.
Avversione alla perdita
L’avversione alle perdite si verifica quando gli investitori attribuiscono un peso maggiore alla preoccupazione per le perdite rispetto al piacere dei guadagni di mercato. In altre parole, è molto più probabile che cerchino di assegnare una priorità più alta all’evitare le perdite piuttosto che ai guadagni sugli investimenti. Di conseguenza, alcuni investitori potrebbero volere un pagamento più elevato per compensare le perdite. Se la vincita elevata non è probabile, potrebbero cercare di evitare del tutto le perdite anche se il rischio dell’investimento è accettabile da un punto di vista razionale.
Applicando l’avversione alle perdite agli investimenti, il cosiddetto effetto di disposizione si verifica quando gli investitori vendono i loro vincitori e si aggrappano ai loro perdenti. Il pensiero degli investitori è che vogliono realizzare guadagni rapidamente. Tuttavia, quando un investimento sta perdendo denaro, lo tratterranno perché vogliono tornare alla pari o al prezzo iniziale. Gli investitori tendono ad ammettere rapidamente di avere ragione su un investimento (quando c’è un guadagno). Tuttavia, gli investitori sono riluttanti ad ammettere quando hanno commesso un errore di investimento (quando c’è una perdita). Il difetto nel bias di disposizione è che la performance dell’investimento è spesso legata al prezzo di entrata per l’investitore. In altre parole, gli investitori valutano la performance del loro investimento in base al loro prezzo di ingresso individuale, ignorando i fondamentali o gli attributi dell’investimento che potrebbero essere cambiati.
Bias di familiarità
Il bias di familiarità è quando gli investitori tendono a investire in ciò che conoscono, come società nazionali o investimenti di proprietà locale. Di conseguenza, gli investitori non sono diversificati in più settori e tipi di investimenti, il che può ridurre il rischio. Gli investitori tendono ad optare per investimenti con cui hanno una storia o con cui hanno familiarità.
Finanza comportamentale in Borsa
L’ ipotesi del mercato efficiente (EMH) afferma che in un dato momento in un mercato altamente liquido , i prezzi delle azioni sono valutati in modo efficiente per riflettere tutte le informazioni disponibili. Tuttavia, molti studi hanno documentato fenomeni storici a lungo termine nei mercati mobiliari che contraddicono l’ipotesi del mercato efficiente e non possono essere catturati in modo plausibile in modelli basati sulla perfetta razionalità degli investitori.
L’EMH si basa generalmente sulla convinzione che i partecipanti al mercato vedano i prezzi delle azioni razionalmente in base a tutti i fattori intrinseci ed esterni attuali e futuri. Quando si studia il mercato azionario, la finanza comportamentale ritiene che i mercati non siano completamente efficienti. Ciò consente di osservare come i fattori psicologici e sociali possono influenzare l’acquisto e la vendita di azioni.
La comprensione e l’utilizzo dei pregiudizi di finanza comportamentale possono essere applicati giornalmente alle azioni e ad altri movimenti del mercato di negoziazione. In generale, le teorie della finanza comportamentale sono state utilizzate anche per fornire spiegazioni più chiare di anomalie di mercato sostanziali come bolle e profonde recessioni. Sebbene non facciano parte di EMH, gli investitori e i gestori di portafoglio hanno un interesse acquisito nella comprensione delle tendenze della finanza comportamentale. Queste tendenze possono essere utilizzate per analizzare i livelli e le fluttuazioni dei prezzi di mercato a fini speculativi e decisionali.
FAQ Domande frequenti sulla finanza comportamentale:
- Cosa ci dice la finanza comportamentale?
- La finanza comportamentale ci aiuta a capire come le decisioni finanziarie su cose come investimenti, pagamenti, rischio e debito personale, siano fortemente influenzate dalle emozioni umane, dai pregiudizi e dai limiti cognitivi della mente nell’elaborazione e nella risposta alle informazioni.
- In che modo la finanza comportamentale differisce dalla teoria finanziaria tradizionale?
- La teoria mainstream, d’altra parte, fa le ipotesi nei suoi modelli che le persone siano attori razionali, che siano libere dalle emozioni o dagli effetti della cultura e delle relazioni sociali, e che le persone siano massimizzatori di utilità egoistici. Presuppone anche, per estensione, che i mercati siano efficienti e le imprese siano organizzazioni razionali che massimizzano il profitto. La finanza comportamentale contrasta con ciascuna di queste ipotesi.
- In che modo la conoscenza della finanza comportamentale aiuta?
- Comprendendo come e quando le persone si discostano dalle aspettative razionali, la finanza comportamentale fornisce un modello per aiutarci a prendere decisioni migliori e più razionali quando si tratta di questioni finanziarie.
- Qual è un esempio di scoperta nella finanza comportamentale?
- Si scopre che gli investitori conservano sistematicamente gli investimenti in perdita troppo a lungo rispetto a quanto previsto dalle aspettative razionali, e vendono anche i vincitori troppo presto. Questo è noto come effetto di disposizione ed è un’estensione del concetto di avversione alla perdita al dominio dell’investimento. Invece di bloccare una perdita cartacea, gli investitori che detengono posizioni in perdita possono persino raddoppiare e assumere un rischio maggiore nella speranza di raggiungere il pareggio.
Altri termini da conoscere quando si fanno investimenti.
- Cos’è il trading online
- Psicologia Comportamentale
- Indicatori di azioni
- Strategie per fare Trading
- Quanti soldi servono per iniziare
- Stop Loss: come proteggere i Nostri investimenti
- Quando comprare le azioni
- Quando vendere le azioni
- EBITA
- Orari di apertura delle Borse Valori
- Cosa fare con l’inflazione
- Calendario Borse Valori 2021
- Rimbalzo del Gatto Morto
- Sell-Off
- Mercato Ribassista – Orso
- Errori del Trader Principiante da evitare
- Cos’è il Campionato Mondiale di Trading
- Interesse composto su investimenti
- Tasse su bitcoin e criptovalute
La finanza comportamentale è la disciplina che studia come emozioni, bias cognitivi e scorciatoie mentali influenzano le decisioni finanziarie. È fondamentale perché spiega perché gli investitori spesso si discostano dal comportamento razionale, commettendo errori sistematici che incidono su rendimenti, rischio e gestione del portafoglio.
Tra i bias più rilevanti nella finanza comportamentale ci sono l’overconfidence (eccessiva fiducia), l’avversione alle perdite, l’anchoring (ancoraggio a un prezzo o informazione iniziale) e l’herd behavior (comportamento gregario). Questi meccanismi possono portare a comprare ai massimi, vendere ai minimi e sovrastimare le proprie capacità.
Paura e avidità sono le due emozioni dominanti nei mercati finanziari. La paura spinge a vendere in fasi di ribasso, mentre l’avidità induce a entrare troppo tardi nei trend rialzisti. La finanza comportamentale mostra come il controllo emotivo sia spesso più determinante dell’analisi tecnica o fondamentale.
Sì, comprendere i principi della finanza comportamentale aiuta a riconoscere e limitare gli errori decisionali ricorrenti. Strategie come la pianificazione a lungo termine, la diversificazione e l’uso di regole predefinite riducono l’impatto dei bias, migliorando la coerenza delle scelte e il rapporto rischio-rendimento.
La finanza tradizionale presuppone investitori razionali e mercati efficienti. La finanza comportamentale, invece, parte dall’osservazione empirica che gli individui sono spesso irrazionali e prevedibili nei loro errori. In pratica, spiega perché i mercati non sono sempre efficienti… e perché Wall Street non è popolata solo da calcolatrici con la cravatta.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.