
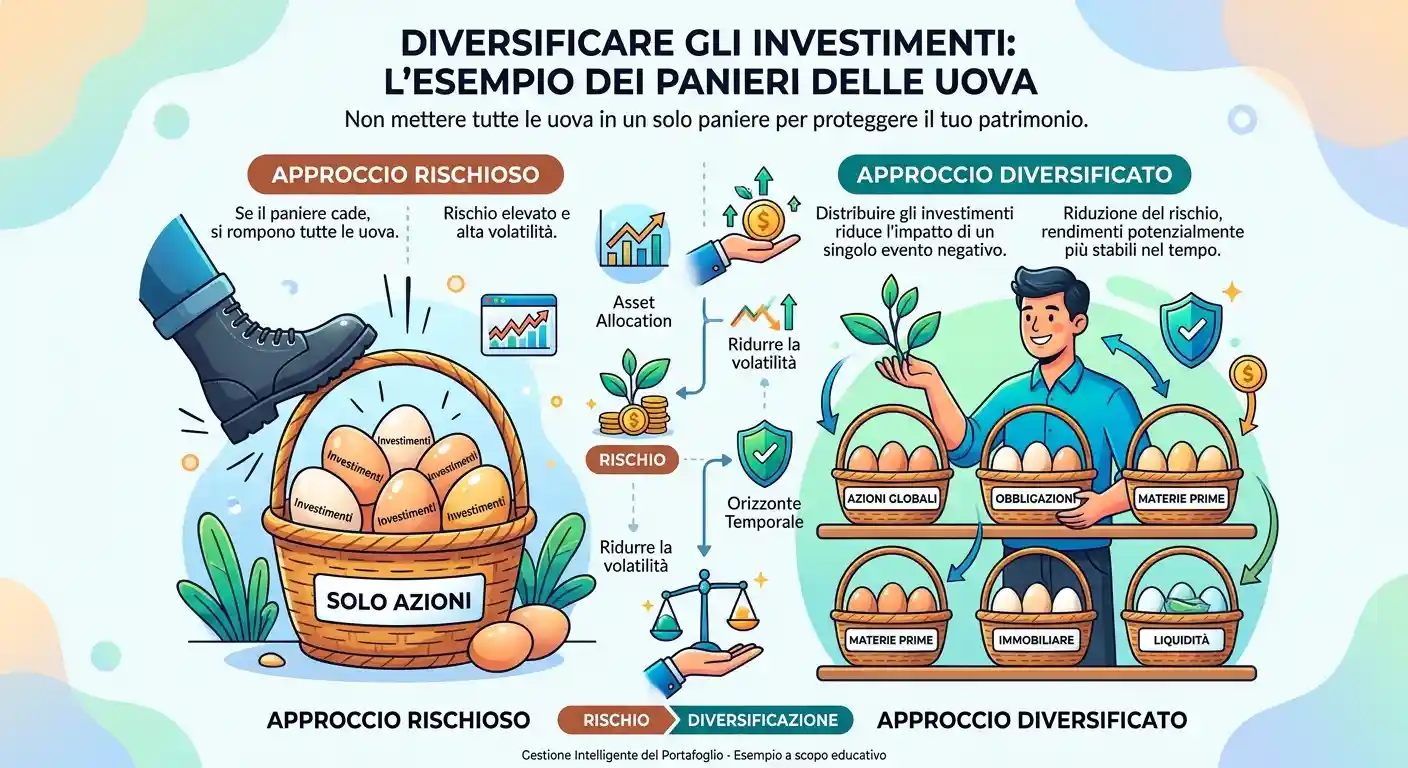
Diversificare gli investimenti significa distribuire il capitale tra attività che non si muovono insieme: azioni, obbligazioni, liquidità e beni reali, di Paesi, settori e valute diversi. Lo scopo non è guadagnare di più, ma ridurre il rischio senza rinunciare al rendimento. La diversificazione elimina il rischio del singolo titolo, non quello dell’intero mercato, e funziona solo se le attività sono poco correlate tra loro. Un dato aiuta a capirlo: secondo un modello standard, passando da 1 a 30 azioni la volatilità del portafoglio scende dal 30% al 17% circa, ma da 30 a 1.000 titoli cala solo di un altro punto. Oltre una certa soglia, quindi, aggiungere titoli serve a poco: conta di più aggiungere asset class diverse.


Sommario
- Cos’è la diversificazione e perché funziona
- Quanti titoli servono per diversificare
- I 5 livelli della diversificazione
- Le asset class: a cosa serve ciascuna
- La correlazione: la lezione del 2022
- Esempi di portafoglio diversificato per profilo
- Con quali strumenti diversificare
- Il ribilanciamento
- Gli errori tipici dell’investitore italiano
- Diversificazione e tasse
- Domande frequenti
Questa è la guida di base del nostro network sulla costruzione del portafoglio. Per gli approfondimenti operativi trovi il confronto tra i grandi ETF globali SWDA, VWCE e SPPW e la guida al profilo di rischio dell’investitore, il punto da cui ogni strategia dovrebbe partire.
Cos’è la diversificazione e perché funziona
La diversificazione riduce il rischio perché le perdite di un investimento vengono compensate, in parte, dai risultati degli altri. L’idea è antica. Nel Mercante di Venezia Shakespeare fa dire ad Antonio che i suoi affari non sono affidati a una sola nave. Ma la dimostrazione matematica arriva nel 1952, con l’articolo “Portfolio Selection” di Harry Markowitz, che per questo lavoro ricevette il Nobel per l’economia nel 1990.
Markowitz mostrò che il rischio di un portafoglio non è la media dei rischi dei titoli che lo compongono. Dipende anche da quanto quei titoli si muovono insieme, cioè dalla loro correlazione. Due investimenti rischiosi, se si muovono in modo indipendente, possono formare un insieme meno rischioso di ciascuno dei due.
Rischio specifico e rischio di mercato
Esistono due tipi di rischio, e la diversificazione ne elimina solo uno. Il rischio specifico riguarda la singola azienda: un bilancio sbagliato, uno scandalo, un prodotto che fallisce. Il rischio sistematico, o di mercato, colpisce tutti insieme: una recessione, un rialzo dei tassi, una crisi finanziaria.
Il primo si può quasi azzerare con un portafoglio ampio. Il secondo no: quando il mercato crolla, crollano quasi tutte le azioni. Per difendersi dal rischio sistematico non servono più azioni, ma attività di natura diversa, come titoli di Stato, liquidità o oro.
Un esempio con due investimenti
Più la correlazione è bassa, più scende il rischio del portafoglio. Prendiamo due investimenti con la stessa volatilità del 20% annuo e dividiamo il capitale a metà. Il risultato cambia solo in base a quanto si muovono insieme:
| Correlazione tra i due investimenti | Volatilità del portafoglio 50/50 | Cosa significa |
| +1 (si muovono identici) | 20,0% | Nessun beneficio: è come averne uno solo |
| +0,5 | 17,3% | Beneficio modesto |
| 0 (indipendenti) | 14,1% | Rischio ridotto di quasi un terzo |
| -0,3 (tendono a compensarsi) | 11,8% | Rischio quasi dimezzato |
Calcolo della redazione con la formula standard della varianza di portafoglio. È un esempio teorico: nella realtà le correlazioni cambiano nel tempo.
Perché ridurre la volatilità fa guadagnare di più
Una perdita richiede un guadagno più grande per essere recuperata. Se perdi il 20% ti serve un +25% per tornare in pari; se perdi il 50% ti serve un +100%. Ridurre l’ampiezza delle cadute protegge l’effetto dell’interesse composto, che lavora solo se il capitale resta investito e non viene bruciato.
| Perdita subita | Guadagno necessario per tornare in pari |
| -10% | +11,1% |
| -20% | +25,0% |
| -30% | +42,9% |
| -50% | +100,0% |
Quanti titoli servono per diversificare
Oltre 20-30 azioni il beneficio della diversificazione diventa minimo. Lo mostra un modello classico: ipotizziamo azioni con volatilità del 30% annuo e una correlazione media tra loro di 0,3, valori plausibili per titoli di grandi aziende. Ecco come scende il rischio di un portafoglio equipesato aggiungendo titoli:
| Numero di azioni | Volatilità del portafoglio | Riduzione rispetto a 1 titolo |
| 1 | 30,0% | – |
| 5 | 19,9% | -34% |
| 10 | 18,2% | -39% |
| 30 | 17,1% | -43% |
| 1.000 | 16,5% | -45% |
Calcolo della redazione: volatilità = 30% × radice di [0,3 + 0,7 / numero di titoli]. Il limite teorico, con infiniti titoli, è 16,4%: è il rischio di mercato che nessuna diversificazione azionaria può eliminare.
Due conclusioni pratiche. Primo, chi possiede 5 azioni ha già ottenuto gran parte del beneficio, ma resta esposto ai singoli incidenti. Secondo, chi pensa di essere protetto perché ha 50 titoli italiani si illude: ha ridotto il rischio specifico, ma il rischio Italia e il rischio di mercato restano intatti. È il tema del nostro articolo sul mito delle 30 azioni in portafoglio.
I 5 livelli della diversificazione
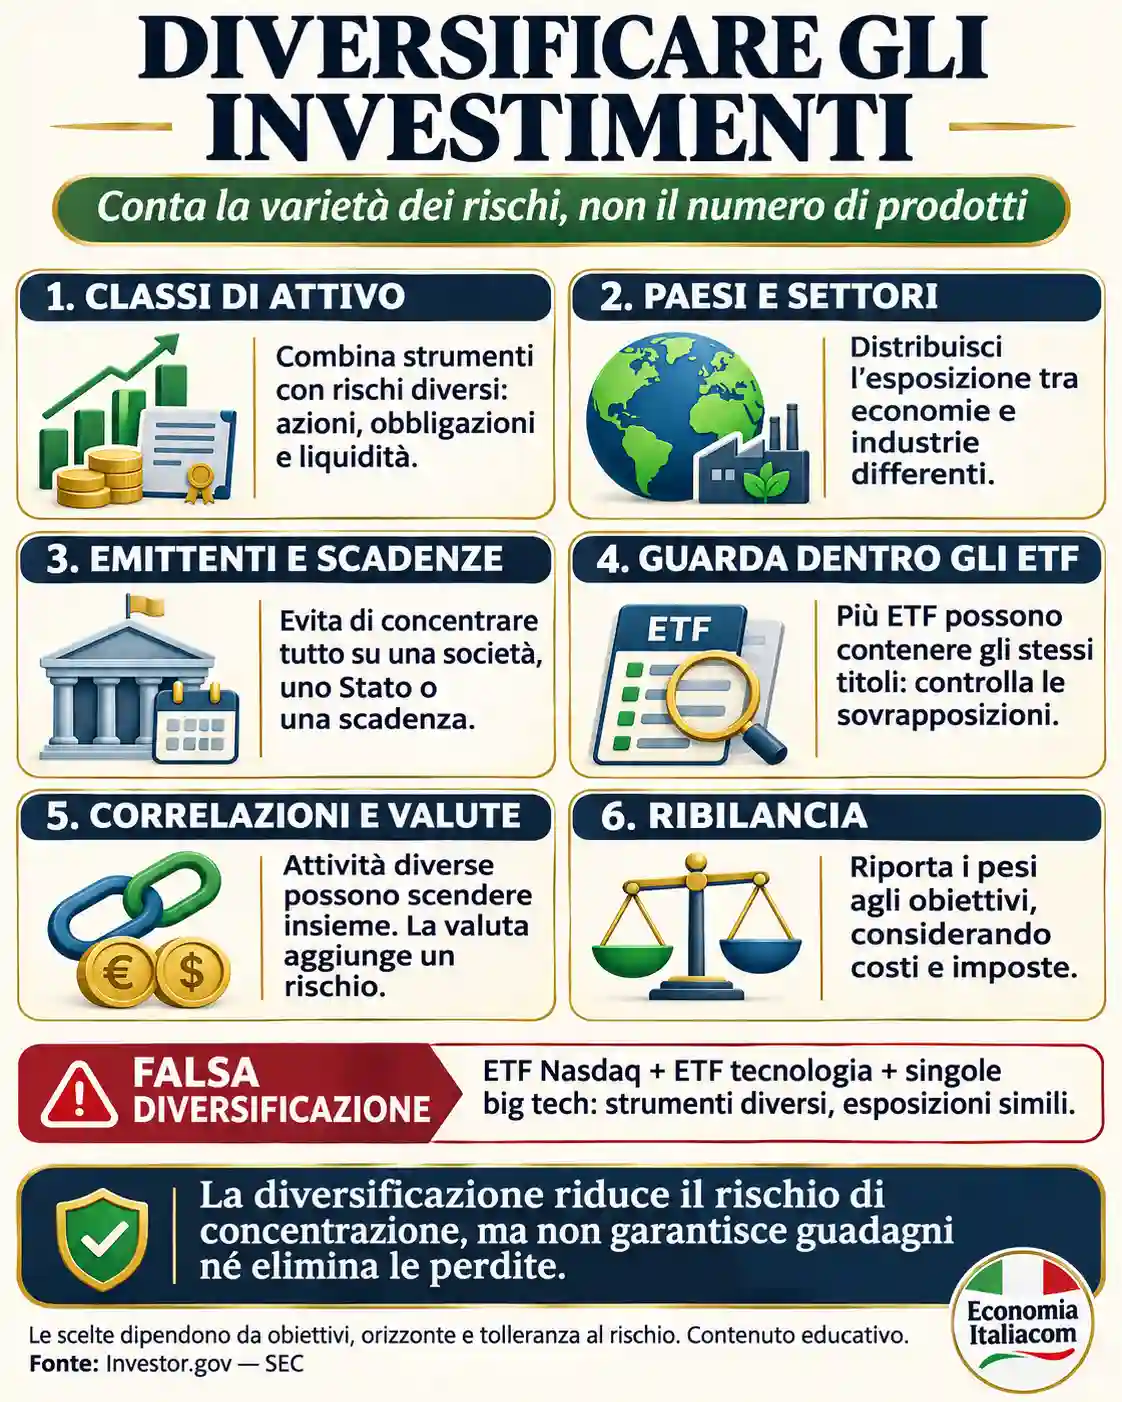
Un portafoglio davvero diversificato lo è su cinque piani contemporaneamente. Trascurarne uno lascia un buco nella protezione.
| Livello | Da quale rischio protegge | Esempio pratico |
| 1. Asset class | Crolli di un intero mercato | Azioni + titoli di Stato + liquidità + oro |
| 2. Geografia e valuta | Crisi di un singolo Paese o della sua valuta | Europa, Stati Uniti, Asia, emergenti |
| 3. Settori | Crisi di un comparto (banche, tech, energia) | Non solo banche e utility come in Piazza Affari |
| 4. Emittenti e intermediari | Fallimento di un’azienda o di una banca | Nessun titolo oltre il 5%, conti deposito entro 100.000 € per banca |
| 5. Tempo | Entrare tutto sul massimo di mercato | Piano di accumulo mensile, scadenze obbligazionarie scaglionate |
La diversificazione geografica: il paradosso dell’indice mondiale
Anche un ETF “mondiale” non è perfettamente diversificato. Al 30 settembre 2026 gli Stati Uniti pesavano il 72,9% dell’indice MSCI World, composto da 1.249 titoli, secondo i dati di justETF. Chi compra un ETF su questo indice possiede quindi soprattutto azioni americane e dollari.
Non è necessariamente un errore, perché riflette il peso reale delle aziende quotate. Ma va saputo: per chi vive e spende in euro, il cambio con il dollaro diventa una delle principali fonti di rischio. Chi vuole ridurla può affiancare un ETF sull’Europa, scegliere classi con copertura valutaria o aumentare la quota obbligazionaria in euro.
La diversificazione nel tempo
Investire a rate distribuisce il rischio di entrare nel momento sbagliato. Un piano di accumulo compra più quote quando i prezzi scendono e meno quando salgono. Lo stesso principio vale per le obbligazioni: scaglionare le scadenze, la cosiddetta “scala”, evita di dover reinvestire tutto il capitale nello stesso momento e allo stesso tasso.
Le asset class: a cosa serve ciascuna
Ogni asset class ha un ruolo preciso nel portafoglio, non solo un rendimento atteso. L’errore più comune è scegliere gli strumenti in base a quanto rendono, invece che in base a cosa fanno quando le cose vanno male.
| Asset class | Ruolo nel portafoglio | Rischio | Liquidabilità | Strumenti tipici |
| Liquidità | Riserva per emergenze e opportunità | Molto basso (ma erosa dall’inflazione) | Immediata | Conto corrente, conto deposito, ETF monetari |
| Titoli di Stato | Stabilità e cedola, spesso protezione nelle recessioni | Basso-medio (sale con la durata) | Alta | BTP, Bund, ETF obbligazionari |
| Obbligazioni societarie | Rendimento superiore ai titoli di Stato | Medio (rischio emittente) | Media-alta | Bond corporate, ETF investment grade |
| Azioni | Motore di crescita nel lungo periodo | Alto | Alta | Singole azioni, ETF azionari, fondi |
| Oro e materie prime | Copertura da crisi, inflazione e svalutazioni | Medio-alto, nessuna cedola | Alta (ETC), media (fisico) | ETC, lingotti, monete |
| Immobili | Reddito da affitto, bene reale | Medio, ma concentrato | Bassa | Casa in affitto, REIT, fondi immobiliari |
| Alternativi | Quota satellite, decorrelazione parziale | Alto o molto alto | Bassa | Arte, auto d’epoca, orologi, criptovalute |
Liquidità e conti deposito: la base, non il portafoglio
La liquidità serve a non dover vendere gli investimenti nel momento peggiore. Una riserva pari a qualche mese di spese evita di liquidare azioni durante un crollo. Per la parte vincolata, i conti deposito offrono un rendimento certo e la garanzia del Fondo Interbancario fino a 100.000 euro per depositante e per banca.
La diversificazione vale anche qui: oltre i 100.000 euro conviene distribuire il denaro tra banche diverse. Per scegliere, usiamo il Metodo Biagetti per Conti Deposito, che valuta rendimento netto reale, solidità della banca e liquidabilità.
Titoli di Stato e obbligazioni: il cuscinetto
Le obbligazioni riducono le oscillazioni del portafoglio e pagano un reddito. Per l’investitore italiano i BTP hanno un vantaggio fiscale: gli interessi sono tassati al 12,5% invece del 26%. Il calendario delle nuove emissioni è nella nostra guida alle nuove emissioni BTP.
Attenzione però alla durata. Un BTP a 30 anni può oscillare quasi come un’azione quando i tassi si muovono. Per la funzione di cuscinetto contano le scadenze brevi e medie; quelle lunghe sono una scommessa sui tassi.
Azioni: il motore del rendimento
Le azioni sono l’unica asset class che storicamente ha fatto crescere il capitale ben oltre l’inflazione nel lungo periodo. In cambio chiedono di sopportare cadute anche del 30-50%. La diversificazione azionaria si ottiene meglio con ETF globali che con decine di titoli scelti a mano.
Oro: l’assicurazione del portafoglio
L’oro non paga cedole, ma tende a difendersi quando tutto il resto soffre. È una copertura contro crisi geopolitiche, inflazione e perdita di fiducia nelle valute. Per molti gestori una quota tra il 5% e il 10% è sufficiente; il modo più semplice per detenerlo sono gli ETC, analizzati nella guida ai migliori ETF e ETC sull’oro.
Immobili e investimenti alternativi
La casa è un investimento, ma un pessimo strumento di diversificazione. Vale molto, non si può vendere a pezzi e concentra il rischio su una sola città e un solo mercato. Arte, auto d’epoca, orologi e criptovalute possono avere un posto, ma solo come quota satellite: sono illiquidi o molto volatili, e spesso hanno costi di custodia e intermediazione elevati.
La correlazione: la lezione del 2022
Le correlazioni non sono fisse: nelle crisi tendono ad aumentare proprio quando servirebbe il contrario. Il caso più recente è il 2022. Con l’inflazione al massimo da decenni e le banche centrali che alzavano i tassi, l’S&P 500 ha chiuso a -18,1% e l’indice obbligazionario americano Bloomberg US Aggregate a -13,0%, il peggior anno dalla sua creazione nel 1976.
Un portafoglio classico 60% azioni e 40% obbligazioni avrebbe perso circa il 16% (nostro calcolo sugli stessi indici). La diversificazione tra azioni e bond, che per vent’anni aveva funzionato, ha smesso di farlo per un anno intero. Chi aveva anche oro, liquidità o titoli a breve scadenza ha limitato i danni.
| Correlazione azioni-obbligazioni | Volatilità di un portafoglio 60/40 |
| -0,3 (scenario favorevole, frequente tra il 2000 e il 2020) | 9,2% |
| 0 | 9,9% |
| +0,3 | 10,6% |
| +0,6 (scenario inflattivo, tipo 2022) | 11,2% |
Ipotesi della redazione: volatilità azionaria 16%, obbligazionaria 6%. Esempio teorico.
La lezione è che nessuna combinazione funziona in tutti gli scenari. Per questo i portafogli più robusti combinano almeno tre o quattro motori diversi, e non solo due. È il principio della strategia barbell: molta sicurezza da una parte, una quota di rischio controllato dall’altra.
Esempi di portafoglio diversificato per profilo
La ripartizione corretta dipende da orizzonte temporale, tolleranza alle perdite e obiettivi. I tre esempi che seguono sono puramente illustrativi, non raccomandazioni personalizzate, e servono a capire la logica della costruzione.
| Componente | Prudente (orizzonte 3-5 anni) |
Equilibrato (5-10 anni) |
Dinamico (oltre 10 anni) |
| Liquidità e conti deposito | 15% | 5% | 5% |
| Obbligazioni (Stato e societarie) | 60% | 40% | 15% |
| Azioni globali | 20% | 45% | 70% |
| Oro | 5% | 5% | 5% |
| Satellite (temi, alternativi) | 0% | 5% | 5% |
La logica “core-satellite” è la più usata: un nucleo stabile e a basso costo, fatto di ETF globali azionari e obbligazionari, e una piccola quota satellite per idee più specifiche, come un settore in crescita. Un esempio di tema satellite è la cybersecurity, che abbiamo analizzato nella guida per investire in cybersecurity con gli ETF.
Chi vuole qualcosa di ancora più semplice può guardare ai portafogli “pigri” a due o tre ETF, descritti nella guida al lazy portfolio. La vecchia regola “100 meno l’età” per la quota azionaria è un punto di partenza, non una legge: oggi, con aspettative di vita più lunghe, molti la alzano a 110 o 120 meno l’età.
Con quali strumenti diversificare
Per un risparmiatore lo strumento più efficiente per diversificare è l’ETF. Con una sola operazione si comprano centinaia o migliaia di titoli, a costi annui spesso inferiori allo 0,25% per gli indici più ampi.
| Strumento | Diversificazione | Costi | Per chi |
| ETF globali | Molto alta | Bassi | Chi investe in autonomia |
| Fondi comuni | Alta | Spesso elevati | Chi vuole una gestione attiva e accetta i costi |
| Singole azioni | Dipende dal numero | Commissioni per ordine | Chi sa analizzare i bilanci |
| Robo-advisor e gestioni | Alta | Medi | Chi vuole delegare il ribilanciamento |
Non tutti gli ETF però sono uguali: replica, costi, concentrazione e liquidità cambiano molto da un fondo all’altro. Per questo valutiamo gli ETF con il Metodo Biagetti per ETF, che misura l’efficienza dello strumento indipendentemente dall’andamento del mercato.
Il ribilanciamento: la manutenzione del portafoglio
Senza ribilanciamento un portafoglio diversificato smette di esserlo. Se le azioni salgono molto, la loro quota cresce e il portafoglio diventa più rischioso di quanto avevi deciso. Il ribilanciamento riporta le percentuali al livello di partenza, vendendo ciò che è salito e comprando ciò che è sceso.
Le due regole più usate sono semplici: ribilanciare una volta l’anno, oppure quando una componente si allontana di oltre 5 punti percentuali dal suo obiettivo. Chi versa con regolarità può ribilanciare senza vendere, indirizzando i nuovi versamenti verso la parte rimasta indietro: si evitano costi e tasse sulle plusvalenze.
Gli errori tipici dell’investitore italiano
Il rischio più sottovalutato dagli italiani è la concentrazione sull’Italia. Le abitazioni valgono il 46% della ricchezza lorda delle famiglie italiane a fine 2025, secondo l’Osservatorio della Fondazione Fiba di First Cisl ripreso da Teleborsa. A questo si sommano spesso BTP, azioni di banche italiane e lo stipendio da un datore di lavoro italiano: quattro esposizioni allo stesso Paese.
Gli altri errori ricorrenti:
- Falsa diversificazione: tre fondi diversi che contengono le stesse azioni americane, o cinque ETF tematici tutti legati alla tecnologia.
- Troppi strumenti: 20 fondi sovrapposti aumentano i costi senza ridurre il rischio. Gli americani la chiamano “diworsification”.
- Concentrazione sul datore di lavoro: se l’azienda va in crisi, si perdono insieme stipendio e risparmi.
- Diversificare dopo il crollo: vendere le azioni dopo una discesa per comprare obbligazioni trasforma una perdita temporanea in definitiva. È un classico errore descritto dalla finanza comportamentale.
- Tutto in una banca: oltre i 100.000 euro garantiti, il risparmio è esposto alla solidità di un solo istituto.
Gli antichi dicevano “In medio stat virtus”, la virtù sta nel mezzo. Nella diversificazione è esattamente così: né un solo investimento, né cinquanta prodotti che nessuno controlla più.
Diversificazione e tasse: un aspetto spesso dimenticato
Anche la fiscalità entra nelle scelte di diversificazione. In Italia le plusvalenze su azioni ed ETF sono tassate al 26%, gli interessi dei titoli di Stato al 12,5%. Ma la differenza più importante riguarda le minusvalenze.
I guadagni sugli ETF sono redditi di capitale e non si possono compensare con le perdite precedenti; le perdite su azioni, ETC e certificati invece sì, entro quattro anni. Un portafoglio fatto solo di ETF può quindi lasciare inutilizzate delle minusvalenze. Su deposito titoli e conti deposito si paga inoltre un’imposta di bollo dello 0,20% annuo. I casi pratici sono raccolti nelle nostre 100 FAQ sulla tassazione degli investimenti.
Domande frequenti sulla diversificazione
Cosa vuol dire diversificare gli investimenti?
Significa distribuire il capitale tra investimenti che non si muovono insieme. Si combinano asset class, Paesi, settori ed emittenti diversi, così che la perdita di uno venga compensata in parte dagli altri.
Quante azioni servono per avere un portafoglio diversificato?
Tra 20 e 30 azioni eliminano la maggior parte del rischio specifico. Oltre quella soglia il beneficio è minimo. Il rischio di mercato resta comunque, e si riduce solo aggiungendo asset class diverse come obbligazioni o oro.
Un ETF sul MSCI World è sufficiente per diversificare?
Diversifica bene le azioni, ma non l’intero portafoglio. Contiene oltre 1.200 titoli, ma circa il 73% è americano ed è al 100% azionario. Va affiancato da obbligazioni e liquidità in base al proprio profilo.
Come diversificare con pochi soldi?
Con un piano di accumulo su uno o due ETF globali. Molti broker permettono PAC da 25-50 euro al mese. Un ETF azionario mondiale e uno obbligazionario coprono già migliaia di titoli.
Ogni quanto bisogna ribilanciare il portafoglio?
Una volta l’anno, oppure quando una componente si sposta di oltre 5 punti. Ribilanciare troppo spesso genera costi e tasse; non farlo mai rende il portafoglio più rischioso di quanto deciso.
La diversificazione protegge dalle crisi?
Riduce le perdite, ma non le elimina. Nel 2022 azioni e obbligazioni sono scese insieme: un portafoglio 60/40 avrebbe perso circa il 16%. Oro e liquidità hanno limitato i danni per chi li aveva.
La casa conta nella diversificazione?
Sì, ed è spesso la componente più grande del patrimonio. Per molte famiglie italiane pesa quasi la metà della ricchezza. Chi possiede casa dovrebbe tenerne conto ed evitare di concentrare anche il resto del patrimonio sull’Italia.
Avvertenze
Questa guida ha finalità esclusivamente informative ed educative e non costituisce consulenza finanziaria personalizzata. I portafogli e i calcoli sono esempi teorici basati su ipotesi semplificate: i rendimenti, le volatilità e le correlazioni reali cambiano nel tempo, e i risultati passati non garantiscono quelli futuri. Condizioni, tassi e costi di conti deposito, ETF e altri prodotti possono cambiare in modo repentino, anche dal giorno successivo: verificali sempre sul sito ufficiale dell’emittente e nel KID prima di sottoscrivere. Per una pianificazione adatta alla tua situazione rivolgiti a un consulente iscritto all’Organismo di Vigilanza e Tenuta dell’Albo Unico dei Consulenti Finanziari (OCF). Materiali di educazione finanziaria sono disponibili sul portale Economia per tutti della Banca d’Italia e sul sito della Consob; le regole sulla garanzia dei depositi sono pubblicate dal Fondo Interbancario di Tutela dei Depositi.

Direttore editoriale, Analista finanziario indipendente e autore di 9 metodi proprietari di analisi finanziaria, e uno di investimenti, pubblicati su relativi libri. Scopri di più su chi siamo e sul nostro lavoro editoriale., oppure leggi tutti i contributi e la biografia di Massimiliano Biagetti.